Insights & Atualizações
Inteligência de mercado gerada pelos nossos sócios.
ROB · Receita Operacional Bruta
Receita Operacional Bruta
O que significa ROB e como interpretar seu valor na DRE ROB significa Receita Operacional Bruta. É o valor das receitas geradas pelas atividades principais da empresa, antes das deduções apresentadas sobre a receita bruta, como devoluções, descontos incondicionais e tributos incidentes sobre vendas, conforme o tratamento aplicável.
Ver Artigo
CPC 20 · CPC 46
CPC 20 e CPC 46
O CPC 20 orienta quando os custos de empréstimos integram o custo de um ativo. O CPC 46 orienta como mensurar o valor justo. Este material apresenta os conceitos essenciais e exemplos didáticos simplificados, sem tributos ou custos adicionais não informados.
Ver Artigo
Insights
Mensuração de ativos
A mensuração de um ativo envolve decisões em momentos diferentes: o reconhecimento inicial, a apropriação do consumo de seus benefícios e a verificação da possibilidade de recuperar seu saldo. As quatro normas se complementam.
Ver Artigo
Insights
Gestão de negócios internacionais
Material de apoio para estudo e aulas de Contabilidade Internacional. Organização para Profa. Marli Voss Hartmann da Silva — Versatilis Estudos e Conceitos.
Ver Artigo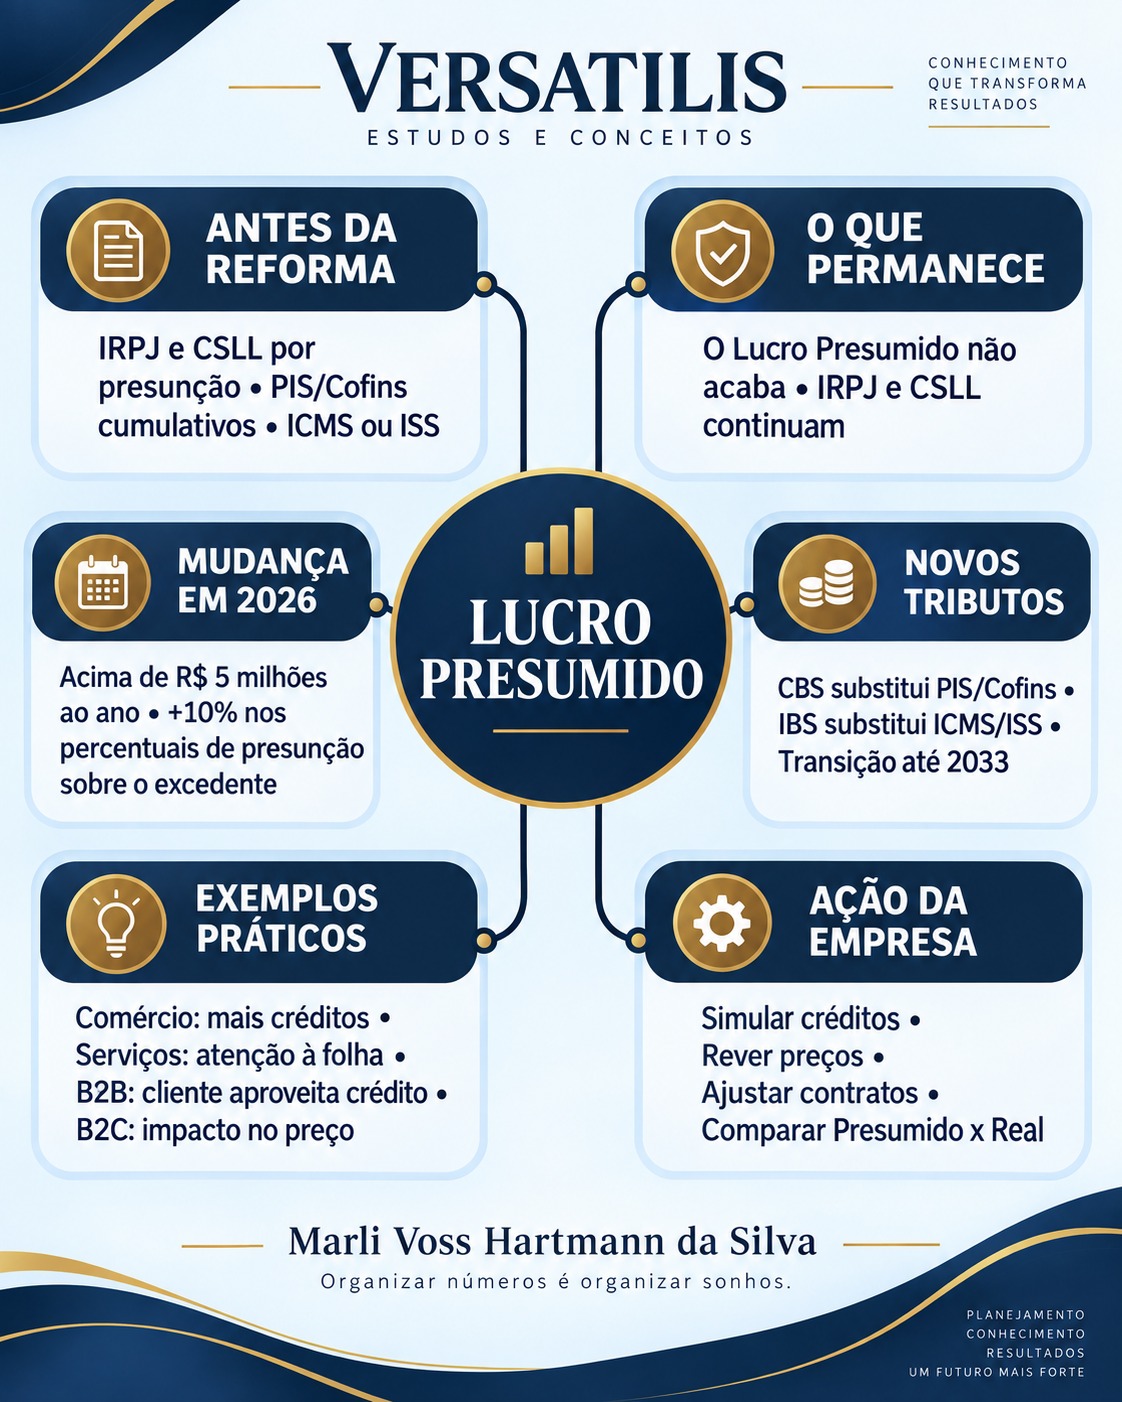
Lucro Presumido · Reforma Tributária
Lucro Presumido antes e após a Reforma Tributária
O que muda no IRPJ e na CSLL e como IBS e CBS afetam custos preços créditos e decisões empresariais
Ver Artigo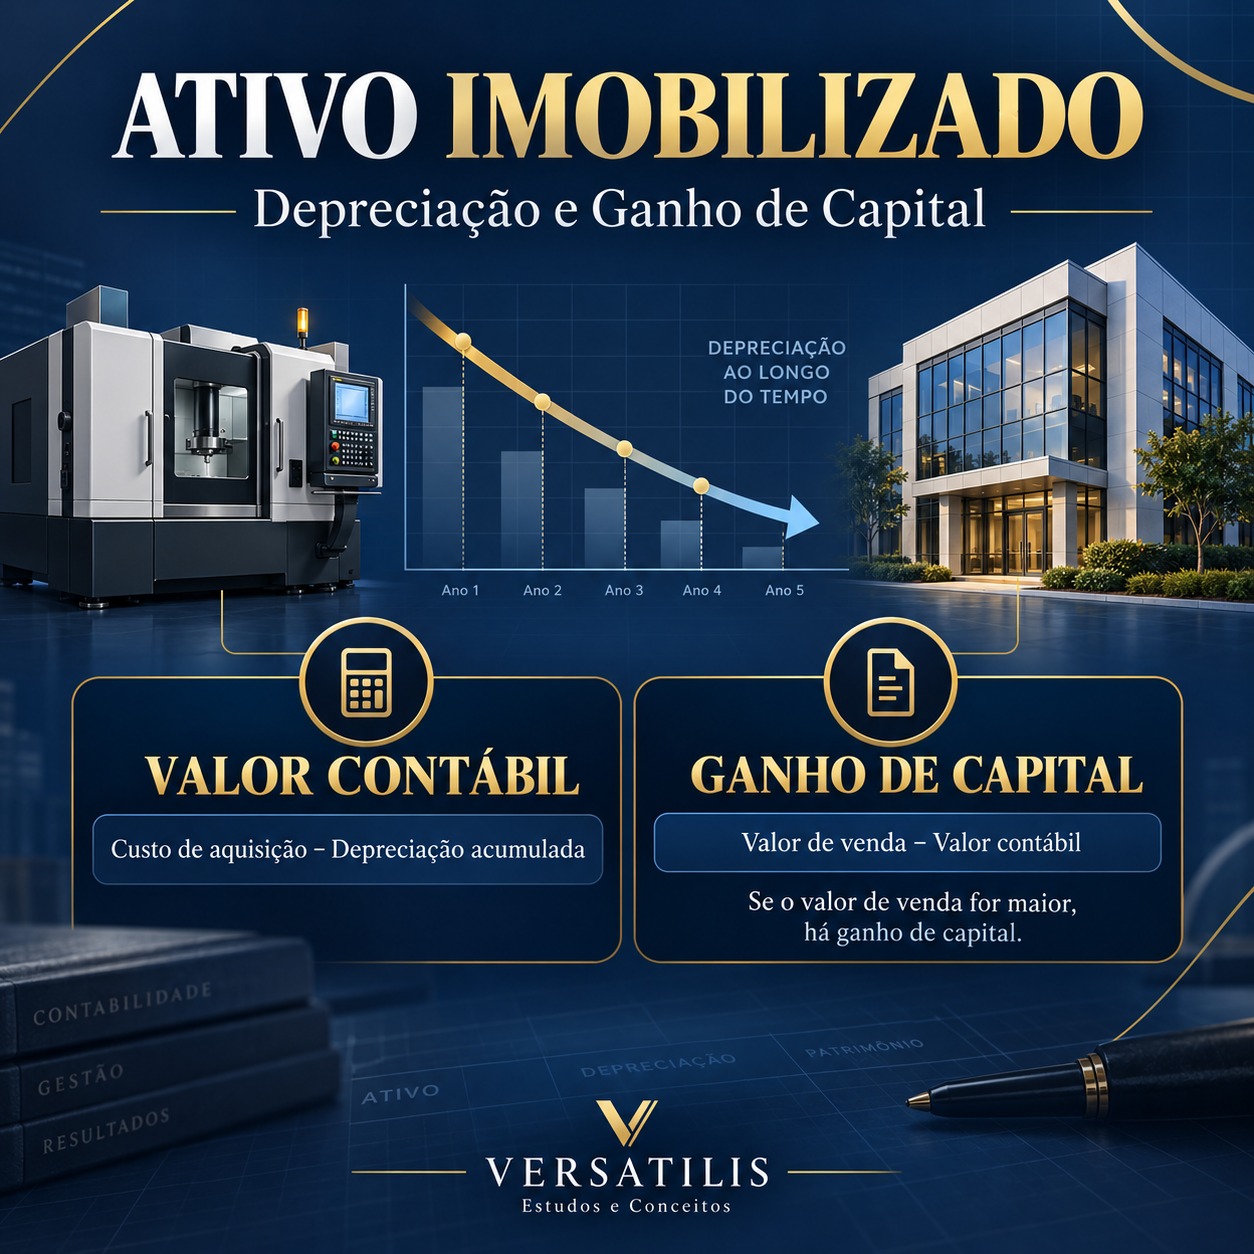
Ativo Imobilizado · Reforma Tributária
ATIVO IMOBILIZADO × REFORMA TRIBUTÁRIA
A Reforma Tributária muda profundamente os tributos sobre o consumo na compra e na venda do imobilizado, mas não extingue a tributação do ganho de capital pelo IRPJ e pela CSLL.
Ver Artigo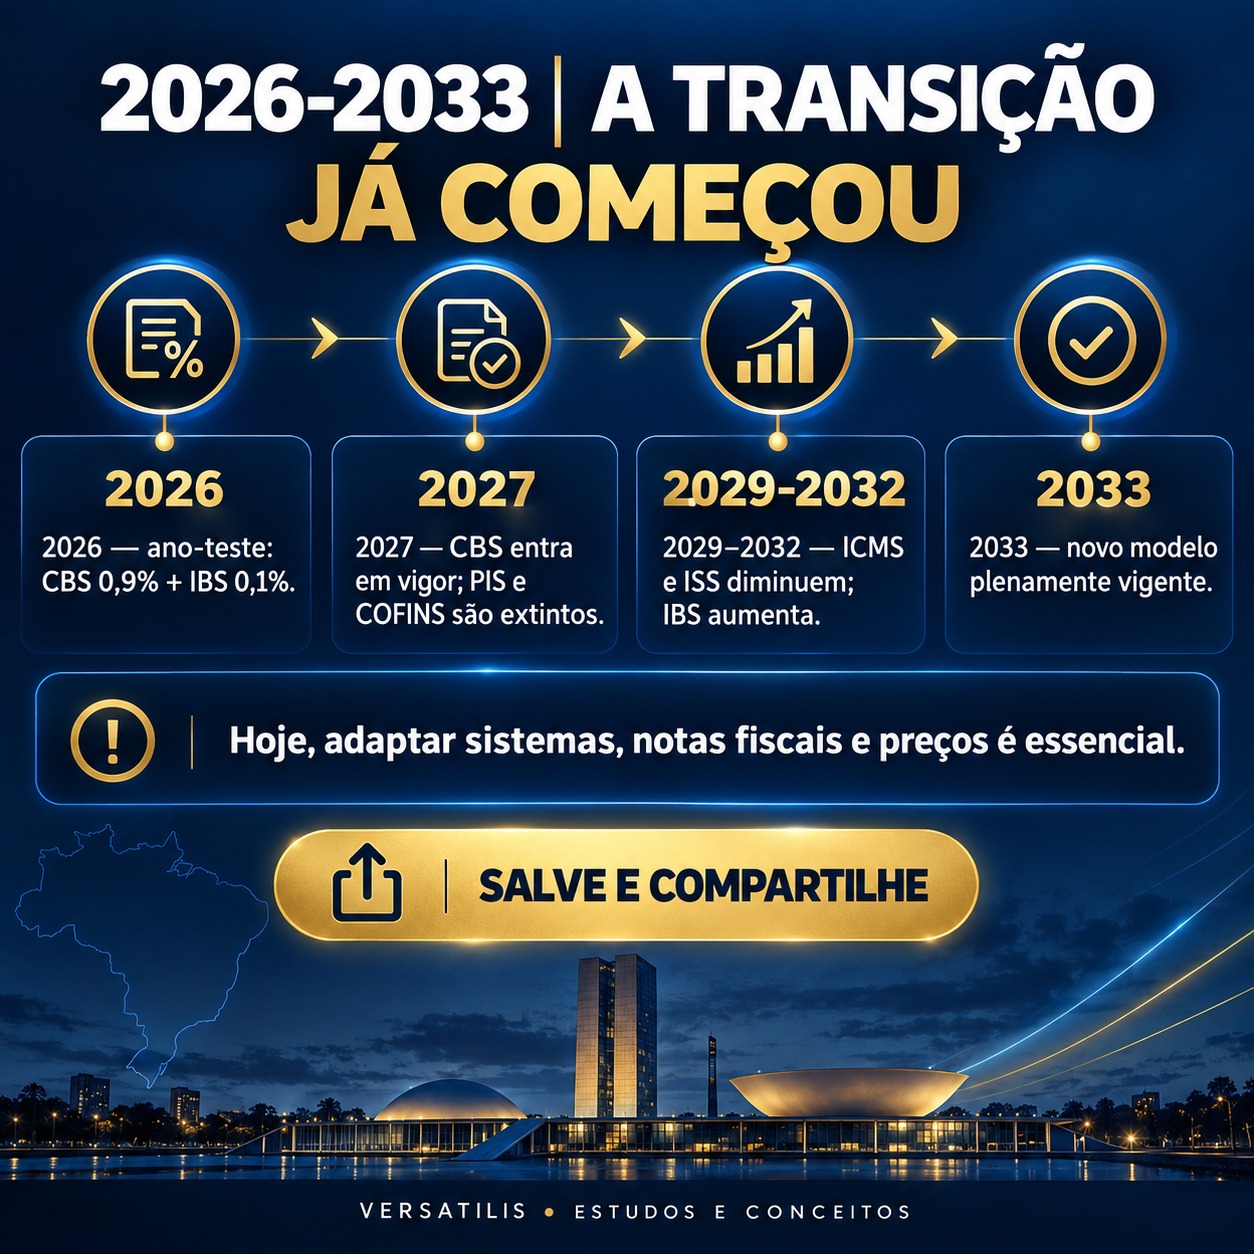
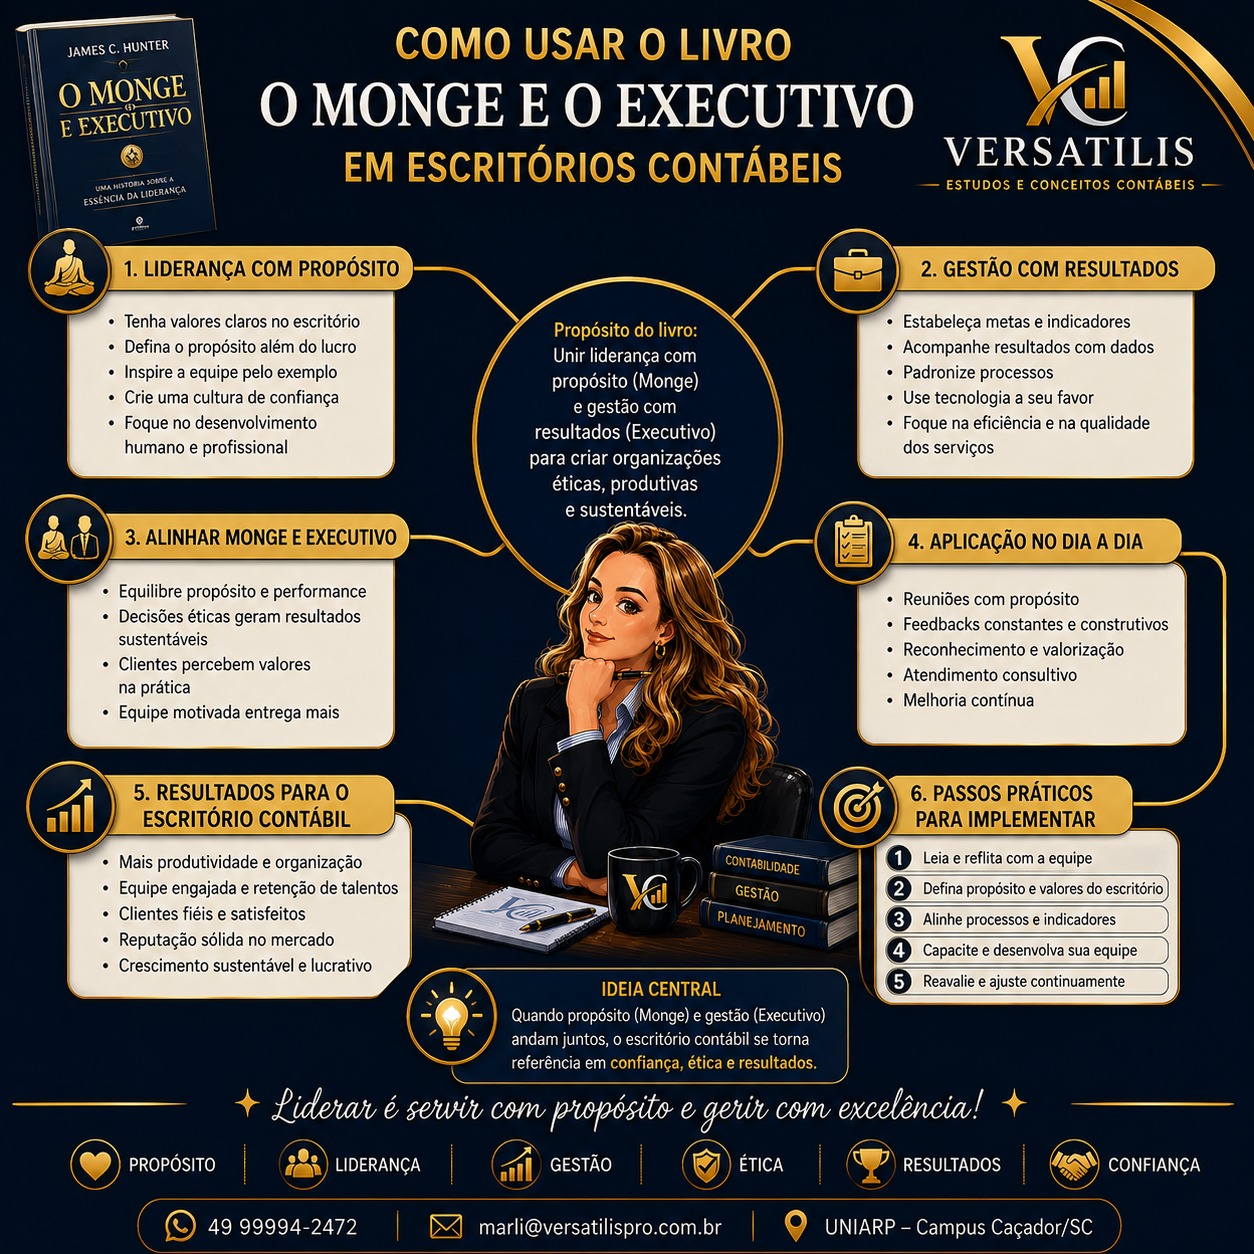
Escritório Contábil · O Monge e o Executivo
Como usar o Livro O Monge e o Executivo em Escritórios Contábeis
...
Ver Artigo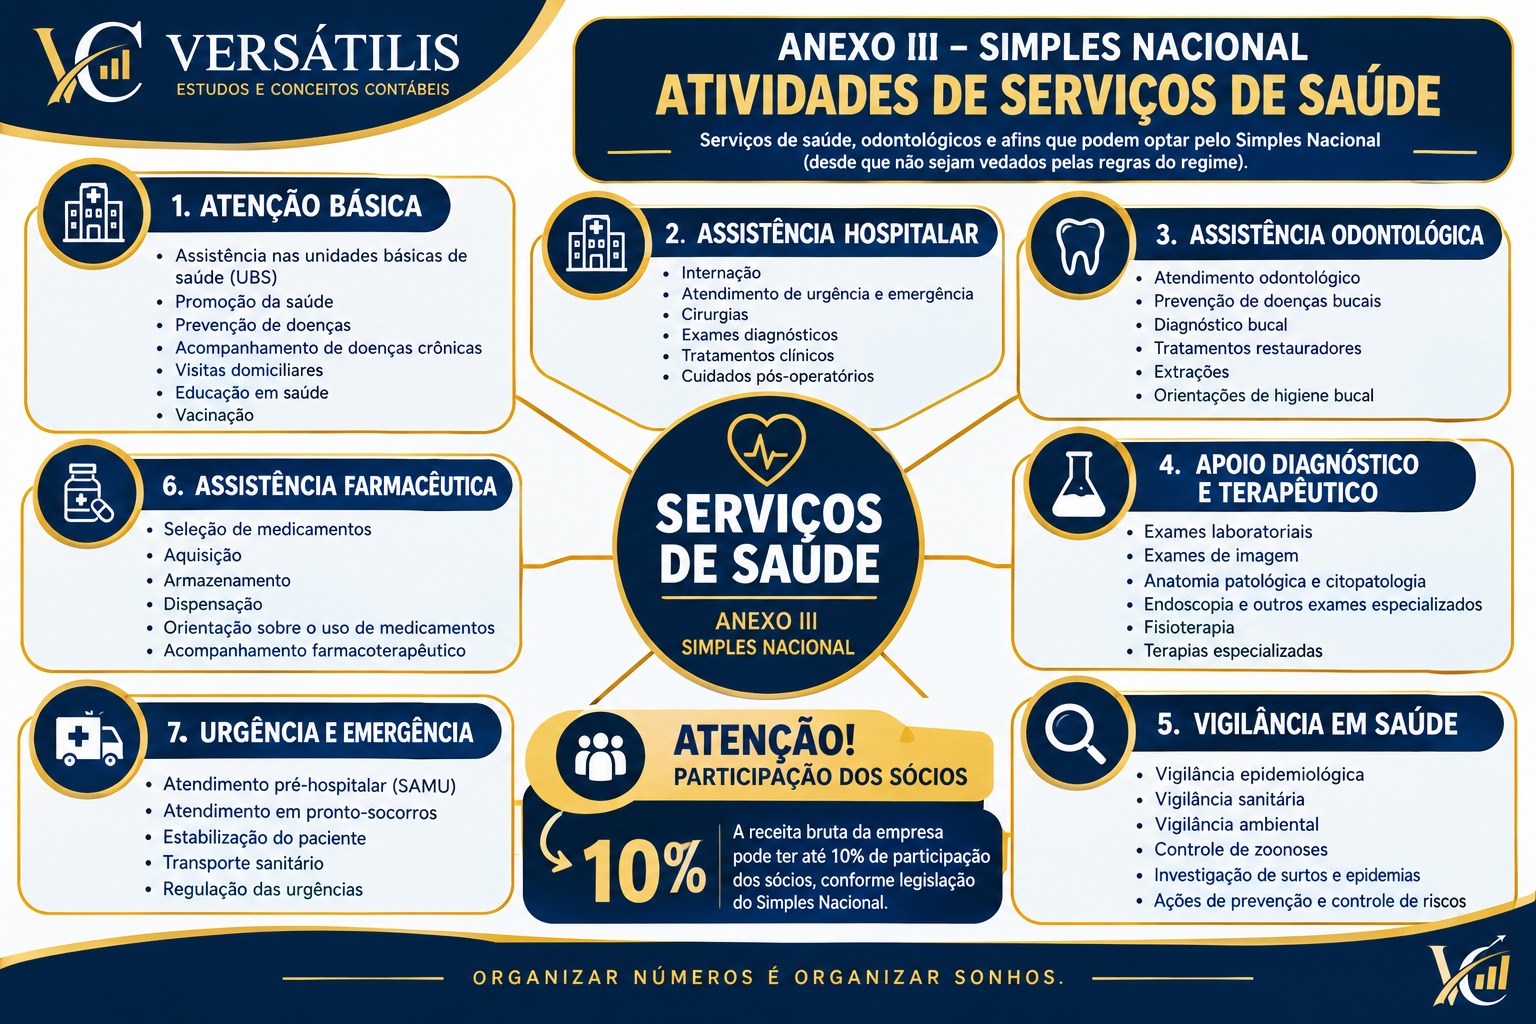
Reforma Tributária · Área da Saúde
PRECIFICAÇÃO NA ÁREA DA SAÚDE
A reforma tributária altera a lógica de formação de preços no setor da saúde porque IBS e CBS adotam um modelo de tributação do consumo com créditos mais amplos, incidência “por fora” e tratamentos diferenciados. A Lei Complementar nº 214/2025 reduz em 60% as alíquotas de IBS e CBS para os serviços de saúde expressamente relacionados em seu Anexo III. Isso não significa alíquota final de 60%, mas aplicação de 40% da alíquota-padrão.
Ver Artigo