Como formar preços sustentáveis durante a transição da Reforma
Tributária do Consumo
Artigo técnico • Atualizado em 24 de agosto de
2026
|
Recomendação central:
use custeio por procedimento e capacidade prática, complemente com uma margem
de contribuição e simule o IBS/CBS líquido de créditos. Um percentual
genérico sobre o faturamento não captura a realidade econômica de clínicas,
consultórios, laboratórios e hospitais. |
Marli Voss Hartmann da Silva
Versátilis
Estudos e Conceitos Contábeis
Resumo executivo
A reforma tributária altera a lógica de
formação de preços no setor da saúde porque IBS e CBS adotam um modelo de
tributação do consumo com créditos mais amplos, incidência “por fora” e
tratamentos diferenciados. A Lei Complementar nº 214/2025 reduz em 60% as
alíquotas de IBS e CBS para os serviços de saúde expressamente relacionados em
seu Anexo III. Isso não significa alíquota final de 60%, mas aplicação de 40%
da alíquota-padrão. Como a alíquota-padrão definitiva depende de atos dos entes
competentes, o preço não deve ser fechado com base em uma estimativa única.
A melhor metodologia é híbrida: (1)
mensurar o custo assistencial por procedimento; (2) distribuir custos fixos
segundo a capacidade prática, e não segundo uma ocupação idealizada; (3)
acrescentar despesas comerciais e margem desejada; (4) estimar o débito de
IBS/CBS e os créditos efetivamente apropriáveis; e (5) testar cenários por
regime tributário, perfil do cliente e fase de transição. O resultado é um
preço tecnicamente defensável, passível de revisão e alinhado à
sustentabilidade do atendimento.
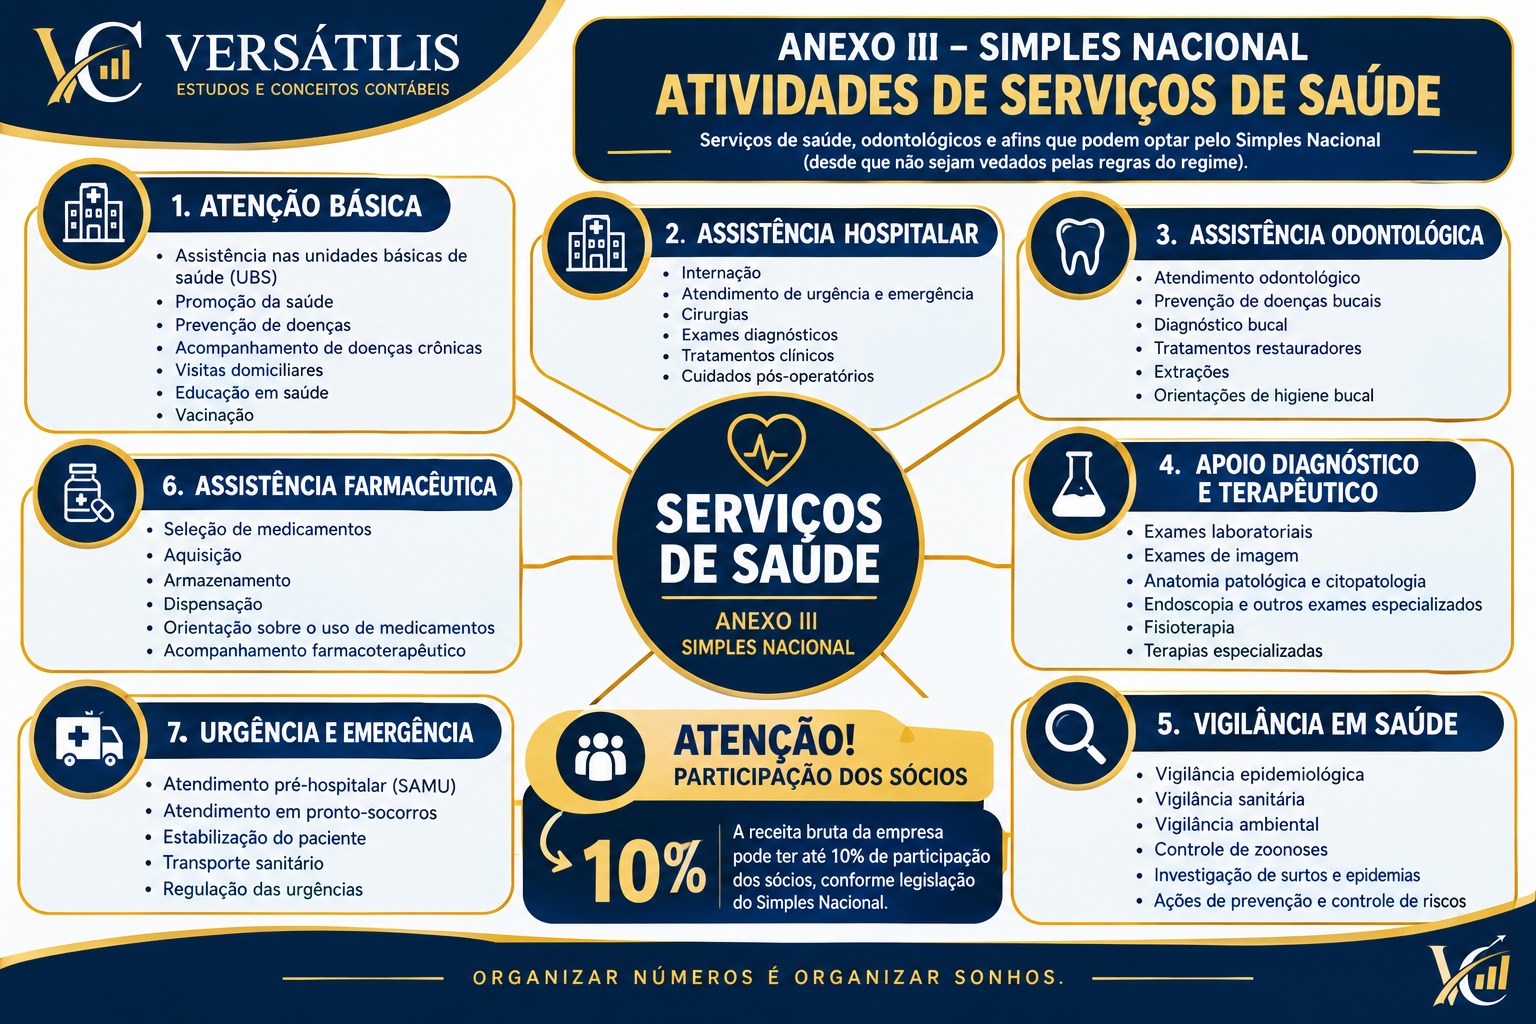
1. O que realmente muda para a saúde
A Emenda Constitucional nº 132/2023 criou a
base constitucional do novo sistema de tributação do consumo. A regulamentação
principal veio com a Lei Complementar nº 214/2025, posteriormente ajustada pela
Lei Complementar nº 227/2026. Para serviços de saúde listados no Anexo III da
LC nº 214/2025, o art. 130 prevê redução de 60% das alíquotas do IBS e da CBS.
Os valores glosados pela auditoria médica de planos de assistência à saúde e
não pagos não integram a base de cálculo desses tributos.
O benefício precisa ser confirmado pela
classificação do serviço na Nomenclatura Brasileira de Serviços (NBS) e pela
operação efetivamente prestada. Não se deve presumir que toda receita obtida
por uma empresa do setor da saúde recebe o mesmo tratamento. Venda de produtos,
locação, atividades administrativas, serviços acessórios, medicamentos,
dispositivos médicos e planos de assistência à saúde podem seguir regras
distintas.
|
Ponto de atenção |
Efeito na precificação |
Providência recomendada |
|
Redução
de 60% |
A alíquota do serviço equivale a 40% da
alíquota-padrão aplicável. |
Simular mais de uma alíquota-padrão e documentar a
premissa. |
|
Não
cumulatividade |
Compras elegíveis podem gerar créditos e reduzir a
carga líquida. |
Mapear fornecedores, documentos fiscais e restrições
de crédito. |
|
Tributo
por fora |
IBS e CBS não compõem a própria base e ganham
visibilidade no documento fiscal. |
Separar preço-base, tributo destacado e valor total
cobrado. |
|
Transição
2026–2033 |
Sistemas antigos e novos coexistem em etapas,
alterando carga e obrigações. |
Recalcular preços por ano e evitar contratos longos
sem cláusula de revisão. |
|
Receita
heterogênea |
Nem toda receita de uma clínica ou hospital é
serviço de saúde do Anexo III. |
Classificar cada linha de receita, evitando média
tributária indiscriminada. |
2. A metodologia mais segura: preço por procedimento
O método recomendado começa no
procedimento, consulta, exame, sessão ou diária hospitalar. O objetivo é
encontrar o custo econômico unitário antes da margem e dos tributos. Para isso,
a organização deve manter centros de custos assistenciais e de apoio, controlar
tempo de sala e equipe, registrar consumo de materiais e utilizar uma taxa
realista de ocupação.
1. Defina a unidade de precificação
Consulta, exame, sessão, procedimento,
diária, pacote terapêutico ou contrato mensal.
2. Levante os custos diretos
Honorários e salários assistenciais
proporcionais, medicamentos, materiais, exames terceirizados, taxas e
descartáveis.
3. Aloque custos indiretos
Recepção, faturamento, limpeza, tecnologia,
manutenção, depreciação, aluguel, energia e gestão.
4. Ajuste pela capacidade prática
Divida custos fixos pelas horas ou
atendimentos realisticamente disponíveis, descontando férias, manutenção,
faltas e ociosidade normal.
5. Inclua despesas e riscos
Taxas de cartões, inadimplência, glosas
esperadas, comissões, contingências e despesas administrativas.
6. Modele IBS/CBS líquido
Calcule o débito sobre a operação, subtraia
somente créditos sustentados por documentos e respeite o regime do
contribuinte.
7. Aplique a margem e teste o mercado
Compare com valor percebido, concorrência,
tabelas de convênios, elasticidade e capacidade de pagamento.
3. Fórmula gerencial de formação do preço
Para contratos em que a clínica precisa
definir um preço total que absorva despesas proporcionais, risco tributário e
margem, pode-se usar a seguinte fórmula gerencial:
|
Preço-base = Custo
unitário / [1 − (despesas variáveis % + carga tributária líquida % + margem
desejada %)] |
A “carga tributária líquida” é uma premissa
gerencial: débito estimado de IBS/CBS menos créditos apropriáveis, expresso em
relação à receita. Ela não substitui a apuração fiscal. Quando o documento
fiscal apresenta IBS/CBS por fora, o sistema deve separar o preço-base da
operação, o tributo destacado e o total da cobrança, conforme as regras
vigentes.
4. Exemplo prático: clínica multiprofissional
Considere uma consulta com os seguintes
valores hipotéticos. A clínica está no regime regular do IBS/CBS, o serviço foi
confirmado no Anexo III e a administração deseja margem de 20% sobre a receita.
O exemplo é didático e não representa uma alíquota oficial definitiva.
|
Componente |
Valor/Taxa |
Critério |
|
Custos diretos do atendimento |
R$ 90,00 |
Tempo profissional e materiais |
|
Custos indiretos alocados |
R$ 45,00 |
Estrutura e apoio |
|
Custo fixo por capacidade prática |
R$ 55,00 |
Ocupação realista |
|
Custo
unitário total |
R$
190,00 |
Soma
dos custos |
|
Despesas variáveis |
8,0% |
Cartões, glosas e cobrança |
|
Margem desejada |
20,0% |
Margem sobre a receita |
|
Débito estimado IBS/CBS |
11,2% |
40% de cenário-padrão de 28% |
|
Créditos estimados |
2,2% |
Créditos apropriáveis/receita |
|
Carga
tributária líquida |
9,0% |
11,2%
menos 2,2% |
Cálculo: R$ 190,00 ÷ [1 − (8% + 9% + 20%)]
= R$ 190,00 ÷ 0,63 = R$ 301,59. Assim, R$ 301,59 é o preço gerencial necessário
para cobrir as premissas adotadas. Se a estimativa de créditos cair, o preço de
equilíbrio sobe; se a clínica aumentar a ocupação ou reduzir glosas, o custo
unitário e o preço necessário podem cair.
5. Análise de sensibilidade
Como a alíquota-padrão definitiva não deve
ser tratada como número fechado, a gestão precisa trabalhar com cenários.
Mantidas as demais premissas do exemplo e créditos equivalentes a 2,2% da
receita:
|
Cenário-padrão |
Alíquota saúde (40%) |
Carga líquida após créditos |
Preço gerencial |
|
26,5% |
10,6% |
8,4% |
R$ 298,74 |
|
28,0% |
11,2% |
9,0% |
R$ 301,59 |
|
30,0% |
12,0% |
9,8% |
R$ 305,47 |
Leitura correta: a redução
legal melhora o tratamento da saúde, mas o efeito final depende do nível da
alíquota-padrão, dos créditos, do regime de tributação, da estrutura de custos
e da possibilidade comercial de repasse.
6. Simples Nacional, lucro presumido e lucro real
A escolha do regime continua decisiva.
Empresas do Simples Nacional permanecem sujeitas às regras próprias da LC nº
123/2006 e às opções previstas no novo sistema. Não é tecnicamente correto
aplicar automaticamente a alíquota reduzida estimada do regime regular sobre
todo prestador optante pelo Simples. Já empresas fora do Simples precisam
integrar IBS/CBS à análise conjunta de IRPJ, CSLL, folha, retenções e
obrigações setoriais.
Simples Nacional: Comparar a
carga do DAS, o potencial de transferência de créditos ao cliente, a composição
B2C/B2B e eventual opção prevista para IBS/CBS. A decisão não deve considerar
apenas a alíquota nominal.
Lucro presumido: Projetar
IRPJ e CSLL segundo as bases presumidas aplicáveis, além da transição do
PIS/Cofins para a CBS e do ISS para o IBS. Monitorar retenções e contratos.
Lucro real: Conciliar margem
contábil e fiscal, aproveitar créditos quando legalmente admitidos e controlar
a documentação por centro de custo, estabelecimento e natureza da operação.
7. Particularidades do setor que não podem ficar fora do
preço
Glosas e inadimplência
Glosas não pagas têm regra específica de
exclusão da base para os serviços abrangidos, mas continuam afetando caixa,
produtividade e risco contratual.
Mão de obra intensiva
Folha e pró-labore não geram, em regra, o
mesmo padrão de créditos de aquisições tributadas. Prestadores intensivos em
trabalho podem ter crédito proporcionalmente menor.
Ativo e tecnologia
Equipamentos, softwares e manutenção exigem
análise documental e de elegibilidade dos créditos, além de depreciação
econômica no custo.
Convênios
Tabelas, prazos, glosas e pacotes podem
impedir repasse imediato. O contrato precisa prever revisão tributária e
mudança de escopo.
Atendimento particular e B2B
O paciente pessoa física não aproveita
crédito; empresas adquirentes podem valorizar a regularidade do crédito.
Estratégia comercial e preço podem diferir.
Receitas acessórias
Estacionamento, venda de produtos, estética
não enquadrada, locação e outras receitas devem ser classificadas
separadamente.
8. Plano de implantação em 90 dias
|
Prazo |
Ação |
Entrega |
|
0–30
dias |
Separar receitas por NBS/NCM, mapear centros de
custos, contratos, glosas, fornecedores e documentos fiscais. |
Matriz tributária e de custos |
|
31–60
dias |
Calcular custo por procedimento e capacidade
prática; estimar créditos; criar cenários por regime e cliente. |
Simulador de preço e margem |
|
61–90
dias |
Revisar contratos, política de descontos, cadastro
fiscal, emissão de NFS-e e painel de indicadores. |
Nova tabela de preços e governança |
9. Indicadores para revisar mensalmente
A precificação deve ser dinâmica.
Recomenda-se acompanhar custo por procedimento, margem de contribuição, taxa de
ocupação, tempo médio de atendimento, índice de glosas, prazo médio de
recebimento, débito de IBS/CBS, créditos apropriados, carga tributária líquida,
rentabilidade por convênio e desvio entre custo-padrão e custo realizado.
Conclusão
A melhor forma de precificar serviços de
saúde na reforma tributária não é adicionar uma porcentagem genérica ao preço
atual. É construir um preço por procedimento a partir de custos confiáveis,
capacidade prática, risco comercial, margem e tributação líquida de créditos. A
redução de 60% prevista para serviços de saúde listados no Anexo III é
relevante, mas deve ser aplicada sobre a alíquota-padrão pertinente e somente
depois da correta classificação da operação.
Em 2026, ano de teste, a prioridade é
preparar cadastros, documentos fiscais, sistemas, contratos e dados de custos.
A clínica que conhece sua margem por serviço poderá ajustar preços
gradualmente, negociar com convênios com base técnica e evitar que a transição
tributária comprometa a sustentabilidade financeira ou o acesso do paciente.
|
Nota técnica: este artigo tem
finalidade educacional e gerencial. A aplicação concreta exige validação da
NBS/NCM, do regime tributário, dos créditos e dos atos regulamentares
vigentes com profissional habilitado. Estimativas de alíquota foram usadas
apenas para demonstrar a metodologia. |
Referências
BRASIL. Emenda Constitucional
nº 132, de 20 de dezembro de 2023. https://www.planalto.gov.br/ccivil_03/constituicao/emendas/emc/emc132.htm
BRASIL. Lei Complementar nº
214, de 16 de janeiro de 2025. Institui IBS, CBS e Imposto Seletivo. https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm
BRASIL. Lei Complementar nº
227, de 13 de janeiro de 2026. Institui o Comitê Gestor do IBS e altera a LC nº
214/2025. https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp227.htm
RECEITA FEDERAL DO BRASIL.
Entenda a Reforma Tributária do Consumo. https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/programas-e-atividades/reforma-tributaria-do-consumo/entenda
RECEITA FEDERAL DO BRASIL.
Orientações da Reforma Tributária para 2026. Atualizado em 6 maio 2026. https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/programas-e-atividades/reforma-tributaria-do-consumo/orientacoes-2026
COMITÊ GESTOR DO IBS.
Resolução CGIBS nº 6, de 30 de abril de 2026. Regulamenta o IBS. https://www.cgibs.gov.br/upload/arquivos/202604/30084927-res-cgibs-n-6-30-abr-2026-regulamenta-o-ibs.pdf
Acesso às fontes eletrônicas
em: 24 ago. 2026.