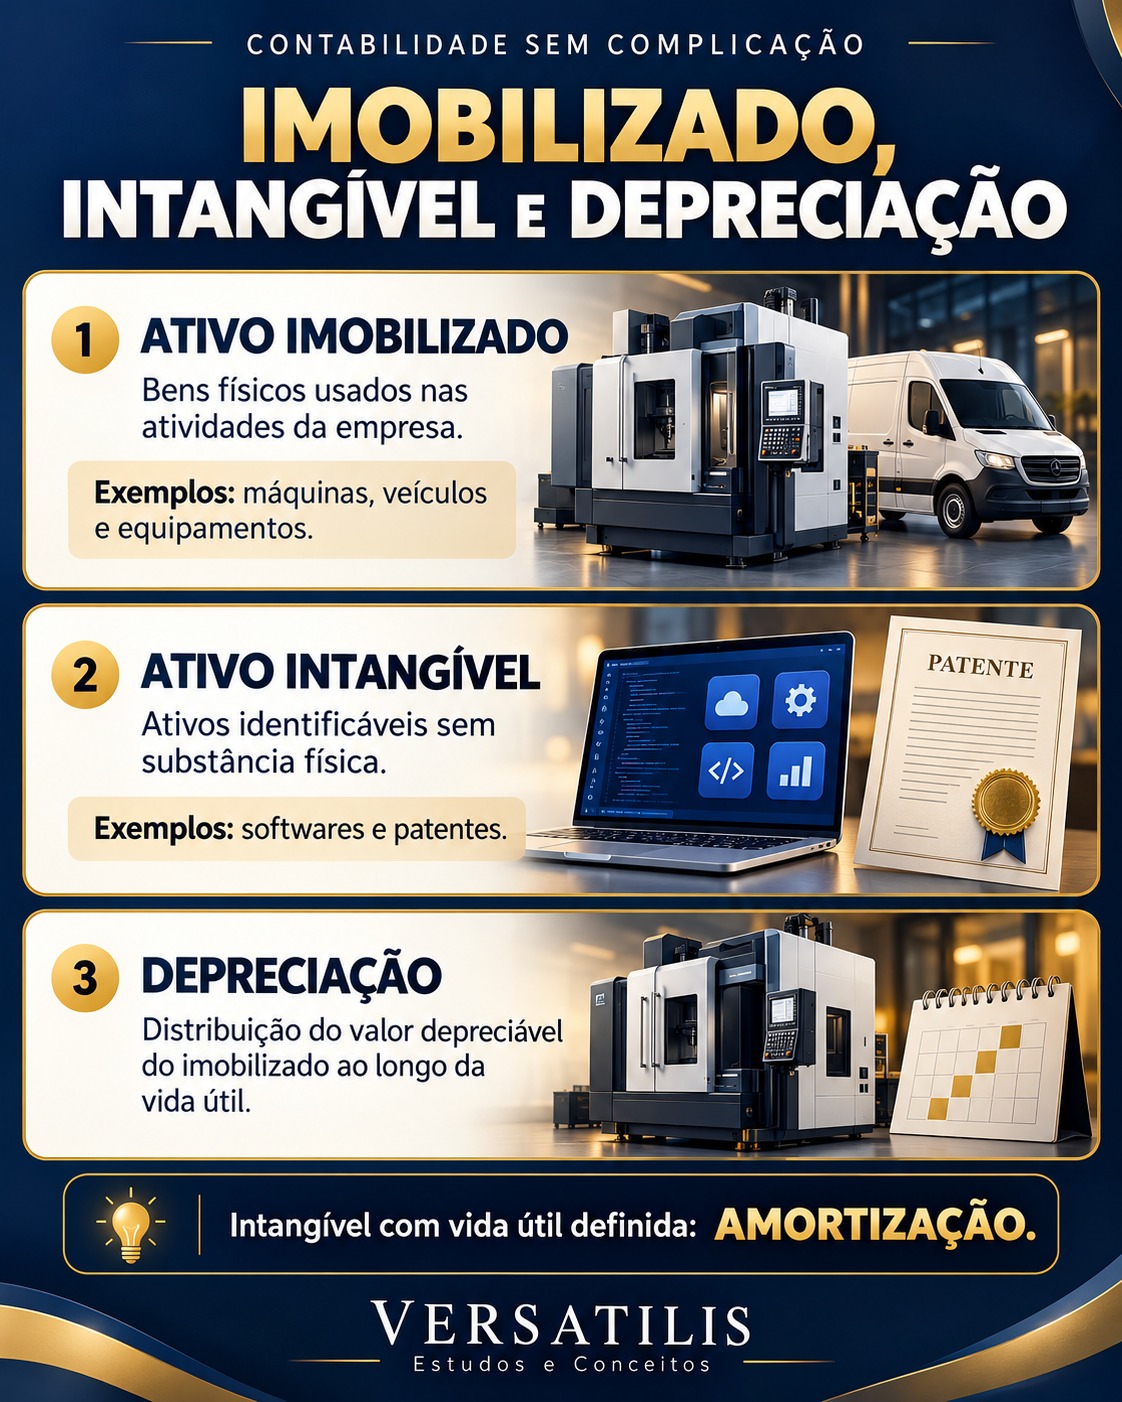
Ativo imobilizado
O imobilizado reúne bens tangíveis
mantidos para uso na produção, prestação de serviços, aluguel a terceiros ou administração, com utilização esperada
por mais de um período.
A finalidade do bem importa: um veículo para uso da empresa pode ser imobilizado, enquanto um veículo
comprado para revenda é estoque.
Reconhecimento e mensuração inicial
A entidade
reconhece o ativo quando os benefícios econômicos futuros são prováveis e o
custo pode ser mensurado confiavelmente. O custo inclui o preço líquido,
tributos não recuperáveis e gastos diretamente necessários para colocar o bem
no local e nas condições de funcionamento pretendidos.
Gasto Tratamento no exemplo
Compra, frete e instalação necessários Integram o custo do ativo
Tributo recuperável Conta própria, fora do custo
Treinamento e manutenção cotidiana Despesa do período
Substituição de componente relevante Avaliar reconhecimento e baixa do componente
anterior
Mensuração posterior
No modelo do custo, o valor contábil
corresponde ao custo menos depreciação e perdas acumuladas. A depreciação
começa quando o bem fica disponível para uso. Componentes relevantes com padrões de consumo
distintos têm cálculo próprio. Vida útil, residual e método devem ser revisados
ao menos ao fim de cada exercício.Depreciação
linear anual = (custo
- valor residual) ÷ vida útil.
A vida útil reflete o uso econômico
esperado. A taxa fiscal não determina automaticamente a estimativa contábil. Base normativa: CPC 27, itens
6-7, 12-23, 30 e 43-62. |