Artigo técnico com
exemplos práticos
Marli Voss Hartmann da Silva
Atualizado
em setembro de 2026
Organizar
números é organizar sonhos.
Resumo executivo
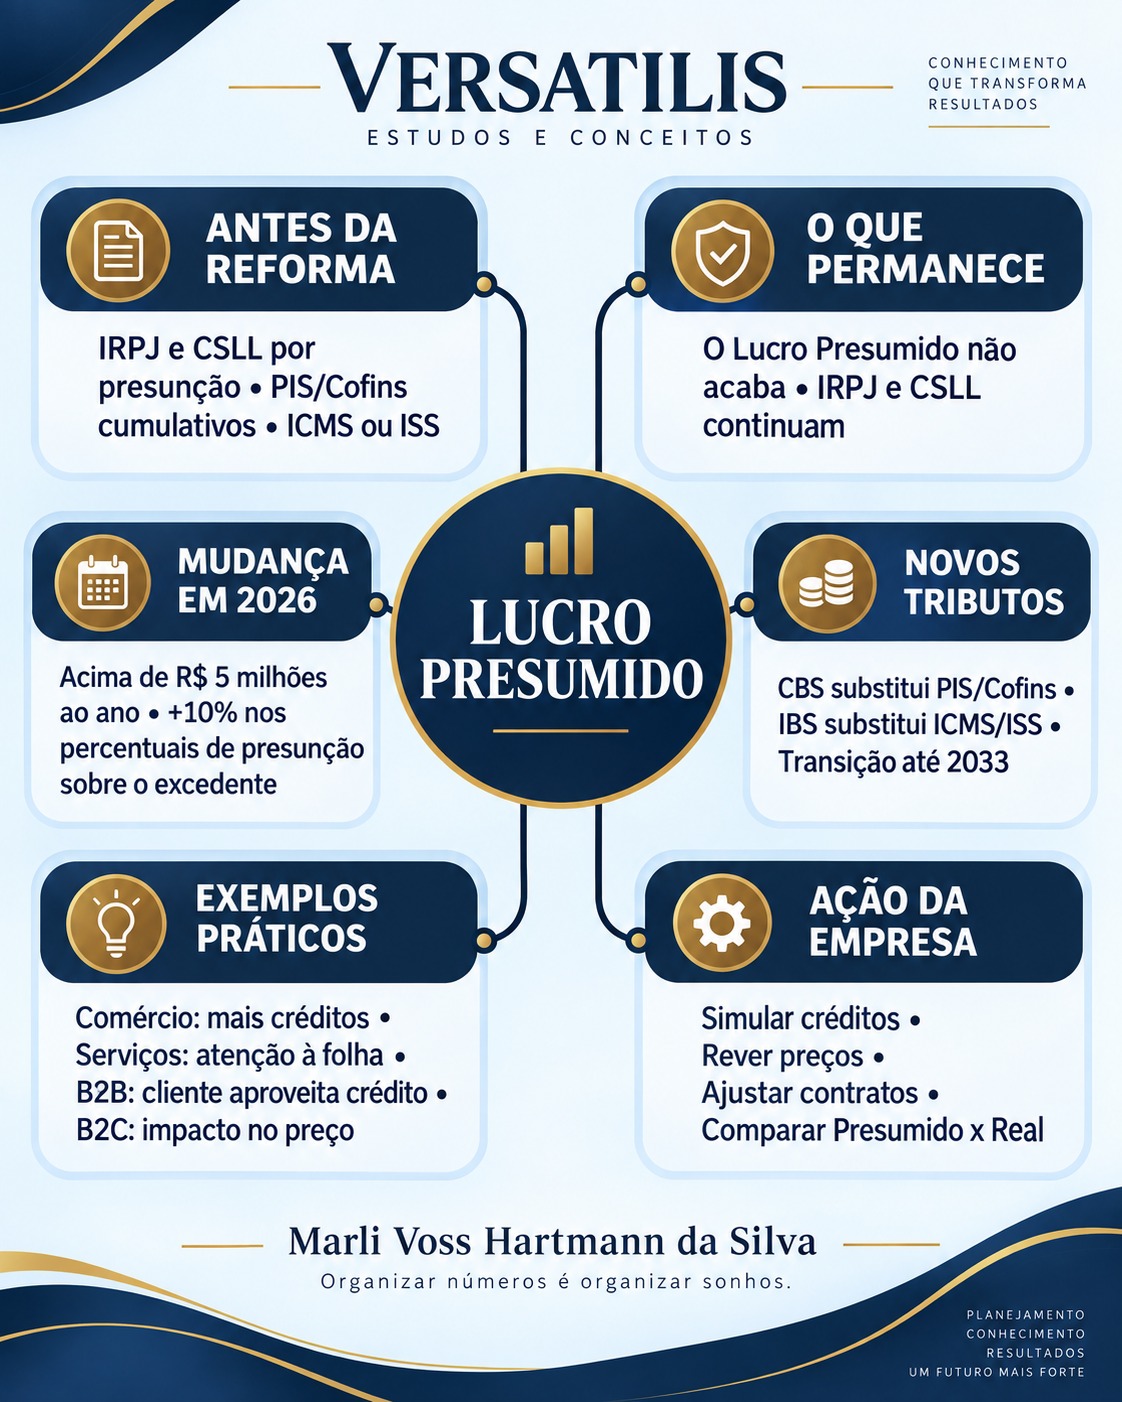
O Lucro Presumido não foi extinto pela
Reforma Tributária. A forma de calcular IRPJ e CSLL continua baseada em
percentuais de presunção, mas desde 2026 existe uma mudança adicional para
empresas com receita bruta anual superior a R$ 5 milhões: a Lei Complementar
224 de 2025 elevou em 10% os percentuais de presunção aplicáveis apenas à
parcela que exceder esse limite.
A grande transformação ocorre na tributação
do consumo. PIS e Cofins serão substituídos pela CBS, enquanto ICMS e ISS serão
gradualmente substituídos pelo IBS. O novo modelo é não cumulativo e permite
créditos mais amplos, de modo que o impacto real dependerá menos do nome “Lucro
Presumido” e mais da composição das compras, despesas, investimentos, clientes
e preços de cada empresa.
Conclusão principal: a escolha entre Lucro
Presumido e Lucro Real deverá ser refeita com simulações. Empresas de serviços
com poucos créditos podem sentir maior pressão; negócios com compras e
investimentos relevantes tendem a aproveitar melhor a não cumulatividade. A
relação B2B ou B2C também passa a ser decisiva.
O que é o Lucro Presumido
Lucro Presumido é um regime de apuração do
IRPJ e da CSLL. Em vez de partir do lucro contábil ajustado, a legislação
aplica percentuais sobre a receita bruta para estimar a base tributável. Em
linhas gerais, atividades comerciais usam 8% para IRPJ e 12% para CSLL; muitos
serviços usam 32% para ambos. Há percentuais e regras próprios para outras
atividades.
Sobre a base presumida incidem, em regra,
IRPJ de 15%, adicional de 10% sobre a parcela da base que ultrapassa R$ 20 mil
por mês do período de apuração e CSLL de 9%. Até a substituição completa dos
tributos sobre consumo, também convivem PIS, Cofins, ICMS, ISS e, quando
aplicável, IPI.
Antes e depois em uma visão rápida
|
Tema |
Antes da Reforma |
Após a Reforma e transição |
|
IRPJ
e CSLL |
Bases calculadas por percentuais de presunção. |
Permanecem; desde 2026 há acréscimo de 10% na
presunção sobre a parcela anual acima de R$ 5 milhões. |
|
PIS
e Cofins |
Em geral cumulativos no Lucro Presumido, totalizando
3,65%, com crédito limitado. |
Substituídos pela CBS, com não cumulatividade e
créditos conforme a legislação. |
|
ICMS
e ISS |
Cobrança estadual ou municipal, com regras e
créditos distintos. |
Substituição gradual pelo IBS, cobrado no destino e
não cumulativo. |
|
Preço |
Tributos muitas vezes embutidos no valor. |
IBS e CBS são destacados por fora, exigindo revisão
de contratos e margens. |
|
Decisão
tributária |
Foco em faturamento, margem presumida e carga atual. |
Inclui perfil de créditos, cadeia, cliente B2B ou
B2C, caixa e transição. |
A mudança de 2026 no próprio Lucro Presumido
A Lei Complementar 224 de 2025 tratou o
Lucro Presumido como regime favorecido e determinou acréscimo de 10% nos
percentuais de presunção. Contudo, esse acréscimo alcança somente a parcela da
receita bruta total que exceder R$ 5 milhões no ano-calendário, com aplicação
proporcional aos períodos de apuração e às receitas de cada atividade.
Isso não significa adicionar dez pontos
percentuais. Um percentual de 32% passa a 35,2% sobre a parcela excedente, pois
32% × 1,10 = 35,2%. Da mesma forma, 8% passa a 8,8% e 12% passa a 13,2%.
Exemplo prático 1 empresa de serviços acima de R$ 5
milhões
Considere uma consultoria com receita anual
de R$ 6 milhões, distribuída regularmente, e presunção tradicional de 32% para
IRPJ e CSLL. Para fins didáticos, desconsideram-se outras receitas e ajustes.
|
Faixa da receita |
Percentual |
Base presumida |
|
Até
R$ 5.000.000 |
32,0% |
R$ 1.600.000 |
|
Excedente
de R$ 1.000.000 |
35,2% |
R$ 352.000 |
|
Total |
— |
R$ 1.952.000 |
Sem a nova regra, a base anual seria R$
1.920.000. A diferença de R$ 32.000 aumenta o IRPJ e a CSLL. Admitindo receita
uniforme e quatro apurações trimestrais, toda a diferença permanece acima do
limite do adicional: o aumento anual seria de R$ 8.000 de IRPJ, incluindo o
adicional, e R$ 2.880 de CSLL, totalizando R$ 10.880.
Como funciona a transição dos tributos sobre consumo
|
Período |
Mudança principal |
|
2026 |
Ano de teste: CBS de 0,9% e IBS de 0,1%, com
mecanismos de compensação previstos na legislação. |
|
2027
e 2028 |
CBS entra de forma plena; PIS e Cofins são extintos.
O Imposto Seletivo começa e o IPI é reduzido, preservadas exceções. |
|
2029
a 2032 |
ICMS e ISS são reduzidos gradualmente enquanto o IBS
aumenta. |
|
2033 |
IBS e CBS operam plenamente; ICMS e ISS deixam de
incidir. |
As alíquotas de referência definitivas
devem ser observadas na legislação aplicável a cada período. Por isso, exemplos
com alíquota conjunta de 26,5% são simulações didáticas, e não promessa de
carga final.
Exemplo prático 2 comércio com créditos relevantes
Uma empresa comercial fatura R$ 300.000 no
trimestre e compra R$ 180.000 em mercadorias. Para comparar as lógicas, admita
ICMS de 18% no modelo anterior e IBS mais CBS de 26,5% no cenário final. Não
são considerados benefícios, substituição tributária, frete, despesas,
devoluções ou regimes específicos.
|
Cálculo |
Antes |
Cenário final simulado |
|
Débito
sobre vendas |
ICMS R$ 54.000 |
IBS e CBS R$ 79.500 |
|
Crédito
sobre compras |
ICMS R$ 32.400 |
IBS e CBS R$ 47.700 |
|
Saldo
do consumo |
R$ 21.600 |
R$ 31.800 |
|
IRPJ |
R$ 3.600 |
R$ 3.600 |
|
CSLL |
R$ 3.240 |
R$ 3.240 |
|
PIS
e Cofins |
R$ 10.950 |
Substituídos pela CBS |
|
Total
comparável |
R$ 39.390 |
R$ 38.640 |
Leitura do exemplo: a carga simulada fica
próxima porque as compras geram créditos relevantes. Se a empresa investir em
equipamentos, tecnologia ou serviços com direito a crédito, o resultado pode
mudar. O Lucro Presumido permanece para IRPJ e CSLL; a nova lógica de créditos
pertence ao IBS e à CBS.
Exemplo prático 3 prestadora de serviços com poucos
créditos
Uma consultoria fatura R$ 300.000 no
trimestre e possui apenas R$ 30.000 em aquisições que geram crédito. Considere
ISS de 5% no modelo anterior e IBS mais CBS de 26,5% no cenário final simulado.
|
Cálculo |
Antes |
Cenário final simulado |
|
PIS
e Cofins |
R$ 10.950 |
Substituídos pela CBS |
|
ISS
ou IBS e CBS líquidos |
ISS R$ 15.000 |
R$ 79.500 menos R$ 7.950 = R$ 71.550 |
|
IRPJ
com adicional |
R$ 18.000 |
R$ 18.000 |
|
CSLL |
R$ 8.640 |
R$ 8.640 |
|
Total
comparável |
R$ 52.590 |
R$ 98.190 |
Leitura do exemplo: uma empresa intensiva
em mão de obra pode ter poucos créditos, porque salários não geram crédito de
IBS e CBS. O aumento aparente não deve ser lido isoladamente: no novo modelo o
imposto é destacado por fora, contratos podem ser renegociados, determinadas
atividades podem ter redução de alíquota e o cliente empresarial pode se
apropriar do crédito. Ainda assim, serviços com baixo volume de insumos exigem
atenção especial.
Exemplo prático 4 impacto B2B e B2C
B2B: uma consultoria vende para outra
empresa contribuinte. Mesmo com IBS e CBS destacados, o cliente poderá
aproveitar crédito quando atendidos os requisitos legais. Isso reduz a
resistência econômica ao tributo e torna a transparência fiscal uma vantagem
comercial.
B2C: a mesma consultoria vende ao
consumidor final. Como o consumidor não aproveita crédito, o preço final tende
a sentir mais diretamente a carga. A empresa precisará decidir quanto repassar,
quanto absorver na margem e como reposicionar seu serviço.
Exemplo prático 5 investimento em equipamento
Uma empresa adquire equipamento de R$
200.000. Admitindo, apenas para simulação, IBS e CBS conjuntos de 26,5%, o
crédito potencial seria de R$ 53.000, sujeito às regras legais, ao destaque
fiscal e às condições de apropriação. No sistema anterior, a recuperação
poderia ser limitada, fragmentada ou ocorrer em prazos diferentes. No novo
modelo, a desoneração de bens de capital e o crédito amplo podem favorecer
empresas que investem.
O que muda na gestão e na contabilidade
Cadastro fiscal. Produtos,
serviços, clientes e fornecedores precisam estar corretamente classificados
para alíquotas, reduções e regimes específicos.
Documentos fiscais. O
destaque de IBS e CBS e as novas informações exigem sistemas preparados e
conferência constante.
Contas a pagar. A qualidade
fiscal do fornecedor influencia o crédito e o custo efetivo da compra.
Precificação. Preço, imposto
por fora, margem e crédito do cliente devem ser analisados em conjunto.
Fluxo de caixa. O momento do
recolhimento, da apropriação e do ressarcimento dos créditos altera a
necessidade de capital de giro.
Contratos. Cláusulas de preço
líquido, repasse tributário e revisão por mudança legislativa merecem
atualização.
Planejamento tributário.
Lucro Presumido, Lucro Real e Simples Nacional devem ser comparados com dados
reais, não apenas com alíquotas nominais.
Quando o Lucro Presumido pode continuar vantajoso
O regime pode continuar interessante quando
a margem efetiva supera a margem presumida, a atividade é permitida, a empresa
permanece dentro do limite legal de receita e a apuração simplificada produz
economia em comparação com o Lucro Real. A análise deve considerar o adicional
do IRPJ, a regra de 2026 para receitas acima de R$ 5 milhões, a folha, os
benefícios setoriais e o perfil de créditos de IBS e CBS.
Pode perder atratividade quando a margem
real é inferior à presumida, há prejuízos ou oscilações relevantes, a empresa
de serviços possui poucos créditos ou a cadeia comercial exige outra estrutura.
A melhor escolha não é permanente: deve ser revisada antes de cada
ano-calendário e sempre que o modelo de negócio mudar.
Roteiro prático para as empresas
1.
Separar o faturamento por
atividade, estado, município, tipo de cliente e regime aplicável.
2.
Mapear compras, despesas e
investimentos que podem gerar crédito de IBS e CBS.
3.
Simular 2026, cada etapa da
transição e o cenário de 2033.
4.
Comparar Lucro Presumido e
Lucro Real mantendo iguais as premissas operacionais.
5.
Recalcular preços para clientes
B2B e B2C e testar o efeito sobre a margem.
6.
Revisar contratos, sistemas,
documentos fiscais, cadastros e capital de giro.
7.
Atualizar a simulação quando
forem publicadas alíquotas e regulamentações aplicáveis.
Conclusão
A Reforma Tributária não elimina o Lucro
Presumido, mas muda profundamente o ambiente em que ele funciona. O IRPJ e a
CSLL continuam, com atenção especial à elevação dos percentuais de presunção
sobre a receita anual que superar R$ 5 milhões. Ao mesmo tempo, IBS e CBS
substituem tributos sobre o consumo e trazem crédito amplo, tributação no
destino e destaque por fora.
Para algumas empresas, especialmente as que
acumulam créditos, a mudança pode melhorar a neutralidade. Para outras,
sobretudo prestadoras de serviços intensivas em mão de obra e com clientes
finais, a pressão sobre preço e margem pode ser maior. A resposta correta virá
de simulações individuais, feitas com dados contábeis e fiscais confiáveis.
Referências legais e institucionais
·
Emenda Constitucional 132 de 2023
·
Lei Complementar 214 de 2025
·
Lei Complementar 224 de 2025
Nota: os exemplos são didáticos, utilizam
premissas simplificadas e não substituem análise tributária individual.
Alíquotas, reduções, créditos, regimes específicos e obrigações devem ser
confirmados para a atividade e o período de apuração.