Como era, como ficará e o que muda na apuração do ganho de capital
IDEIA CENTRAL
A Reforma Tributária muda profundamente os tributos sobre o consumo na compra e na venda do imobilizado, mas não extingue a tributação do ganho de capital pelo IRPJ e pela CSLL.
Marli Voss Hartmann da Silva
Versatilis Estudos e Conceitos | Setembro de 2026
Resumo
O ativo imobilizado reúne bens corpóreos mantidos para uso na produção, no fornecimento de mercadorias ou serviços, para aluguel ou para fins administrativos, dos quais se espera utilização por mais de um período. A Reforma Tributária do consumo altera principalmente a recuperação de créditos na aquisição e a incidência na alienação desses bens. No sistema anterior, a venda eventual de um item do imobilizado, em regra, não integrava a base de PIS/Cofins e não configurava operação tributada pelo ICMS, embora o ganho de capital permanecesse sujeito ao IRPJ e à CSLL. No novo modelo, a operação onerosa de venda passa, como regra geral, ao campo do IBS e da CBS, cuja base é o valor da operação; paralelamente, o ganho de capital continua sendo apurado pela diferença entre o valor de alienação e o valor contábil líquido. Assim, existirão duas análises distintas: uma sobre o preço da operação e outra sobre o resultado econômico da venda.
Palavras-chave: ativo imobilizado; IBS; CBS; crédito tributário; depreciação; ganho de capital; IRPJ; CSLL.
1. Por que este tema merece atenção
Máquinas, veículos, equipamentos, móveis, computadores e imóveis operacionais representam investimentos relevantes e permanecem por vários anos na empresa. Por isso, a tributação não deve ser examinada apenas no momento da compra. O ciclo completo inclui reconhecimento contábil, depreciação, apropriação de créditos, eventual baixa e venda.
A principal mudança conceitual é simples, mas decisiva: no novo sistema, o tributo sobre o consumo e o imposto sobre a renda observam bases diferentes. IBS e CBS alcançam, em regra, o valor da operação de venda. IRPJ e CSLL alcançam o ganho apurado, conforme o regime tributário da pessoa jurídica. Confundir preço de venda com ganho de capital produz projeções equivocadas de caixa e de preço.
2. O que é ativo imobilizado e como se calcula o ganho
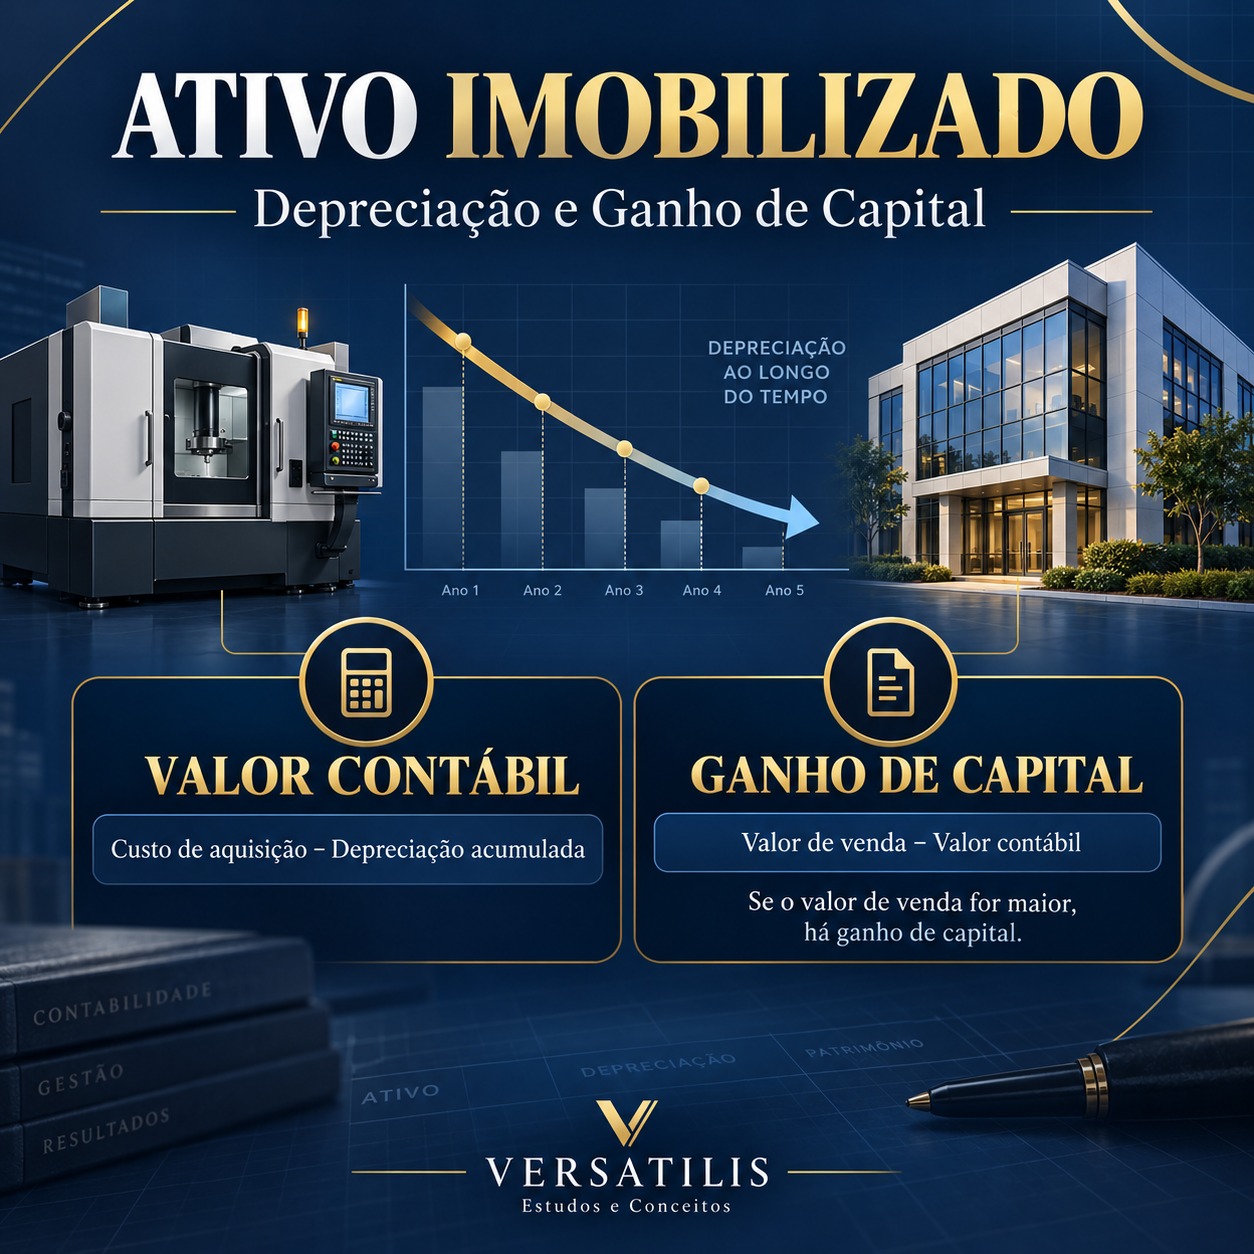
Pelo CPC 27, um item do ativo imobilizado é reconhecido quando for provável que benefícios econômicos futuros associados ao bem fluirão para a entidade e seu custo puder ser mensurado com confiabilidade. Depois do reconhecimento, a depreciação distribui o valor depreciável ao longo da vida útil estimada.
FÓRMULA ESSENCIAL
Ganho de capital = valor de alienação − valor contábil líquido do bem
O valor contábil líquido corresponde, de forma simplificada, ao custo de aquisição acrescido dos gastos capitalizáveis, menos a depreciação acumulada e eventuais perdas por redução ao valor recuperável. Se o resultado da fórmula for negativo, haverá perda na alienação, e não ganho.
3. Como era no sistema anterior (Atual-2026)
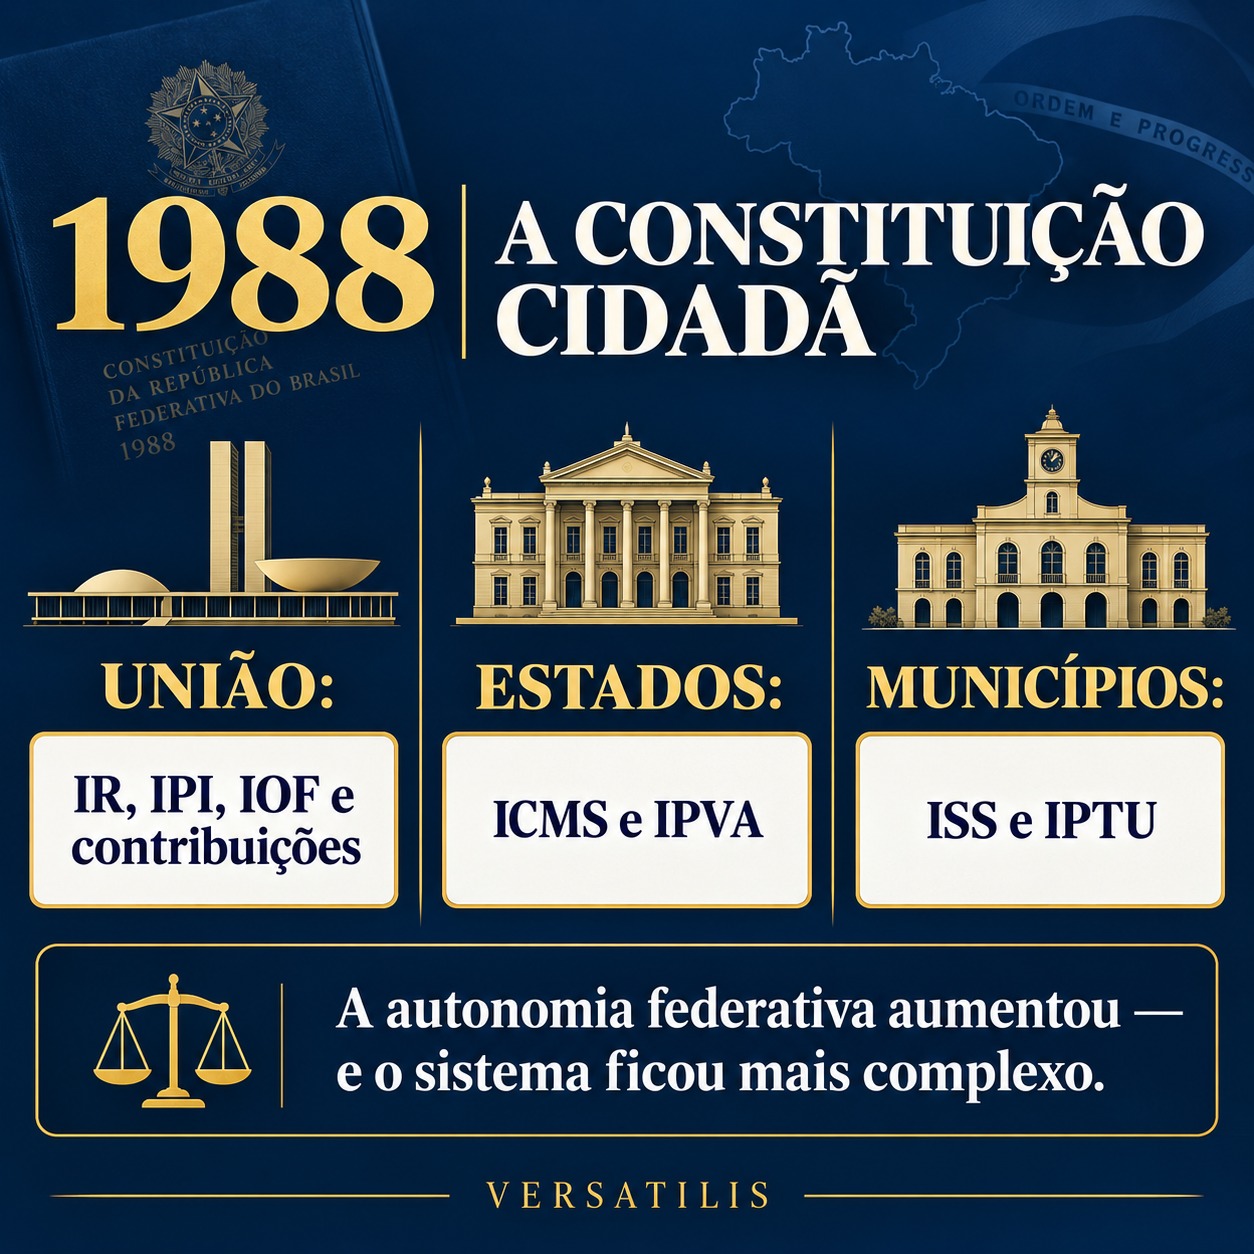
Antes da implantação integral do IBS e da CBS, a aquisição e a venda do imobilizado eram examinadas sob regras fragmentadas de ICMS, IPI, PIS/Pasep e Cofins, além de IRPJ e CSLL. O tratamento variava conforme o bem, a atividade, o regime de apuração e a legislação estadual.
Aspecto Tratamento predominante antes da reforma
Aquisição Créditos condicionados e, muitas vezes, apropriados de forma parcelada ou vinculados à depreciação, conforme cada tributo.
ICMS na venda A saída de bem do ativo permanente não era fato tributado pelo ICMS, nos termos da LC 87/1996, ressalvadas situações específicas.
PIS/Cofins na venda A receita da alienação de bem do ativo não circulante classificado como imobilizado era excluída da base.
IRPJ e CSLL O resultado positivo da venda continuava sujeito à tributação da renda, conforme o regime da empresa.
Efeito prático A tributação sobre o consumo na saída era limitada, mas a recuperação dos tributos pagos na entrada podia ser lenta ou incompleta.
4. Como ficará com IBS e CBS
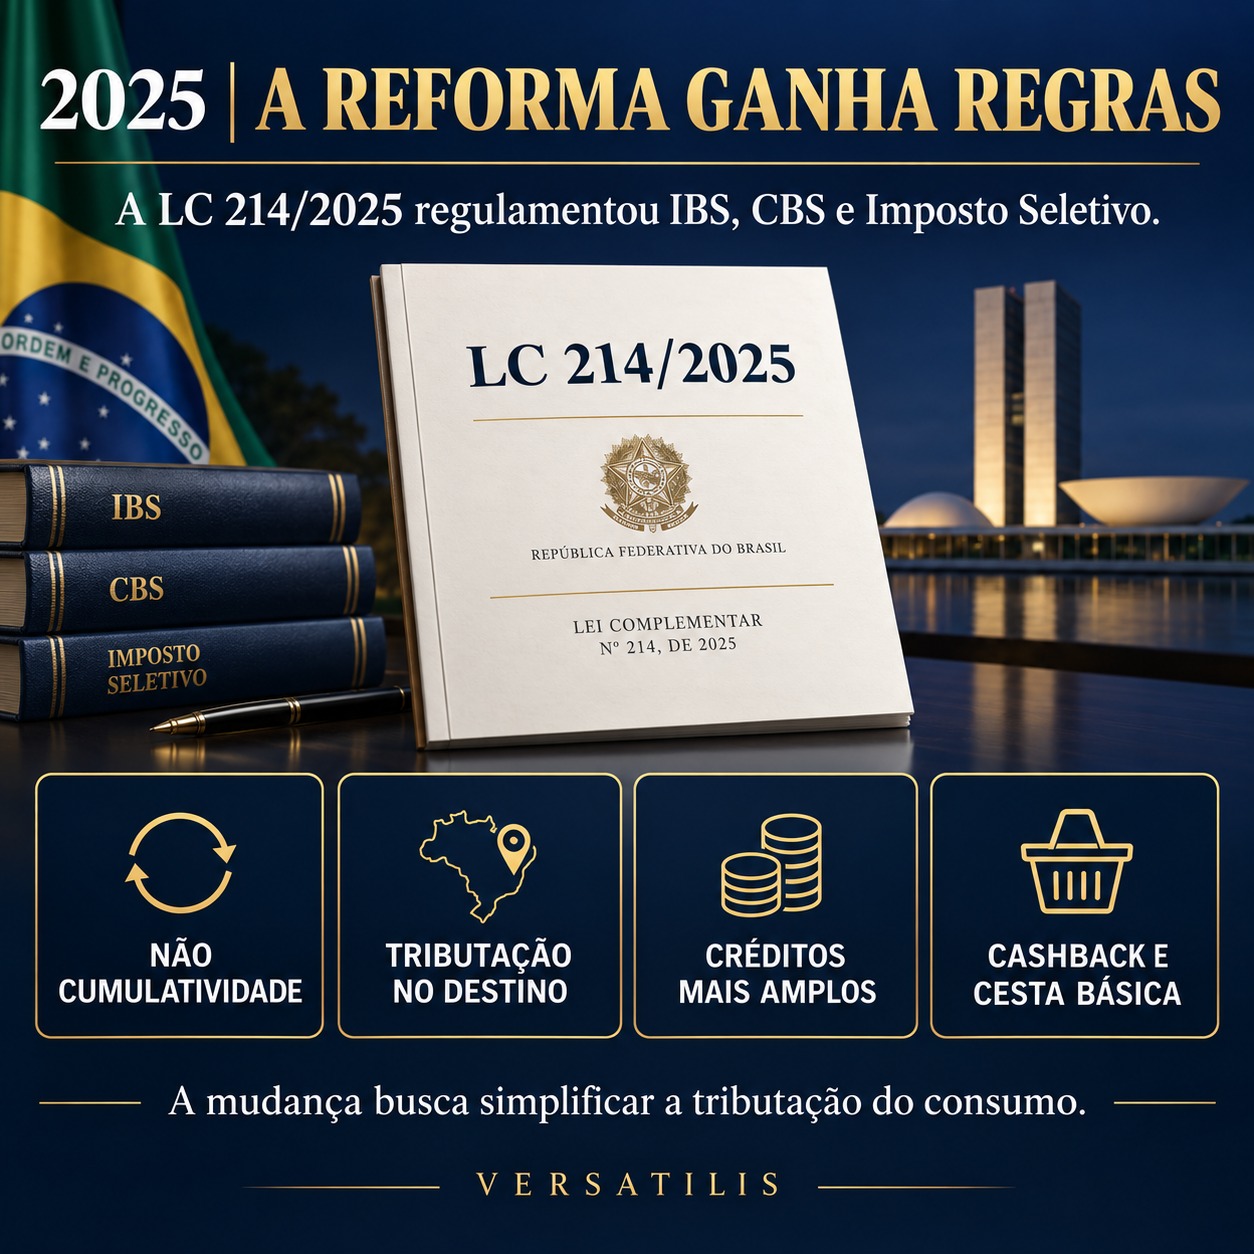
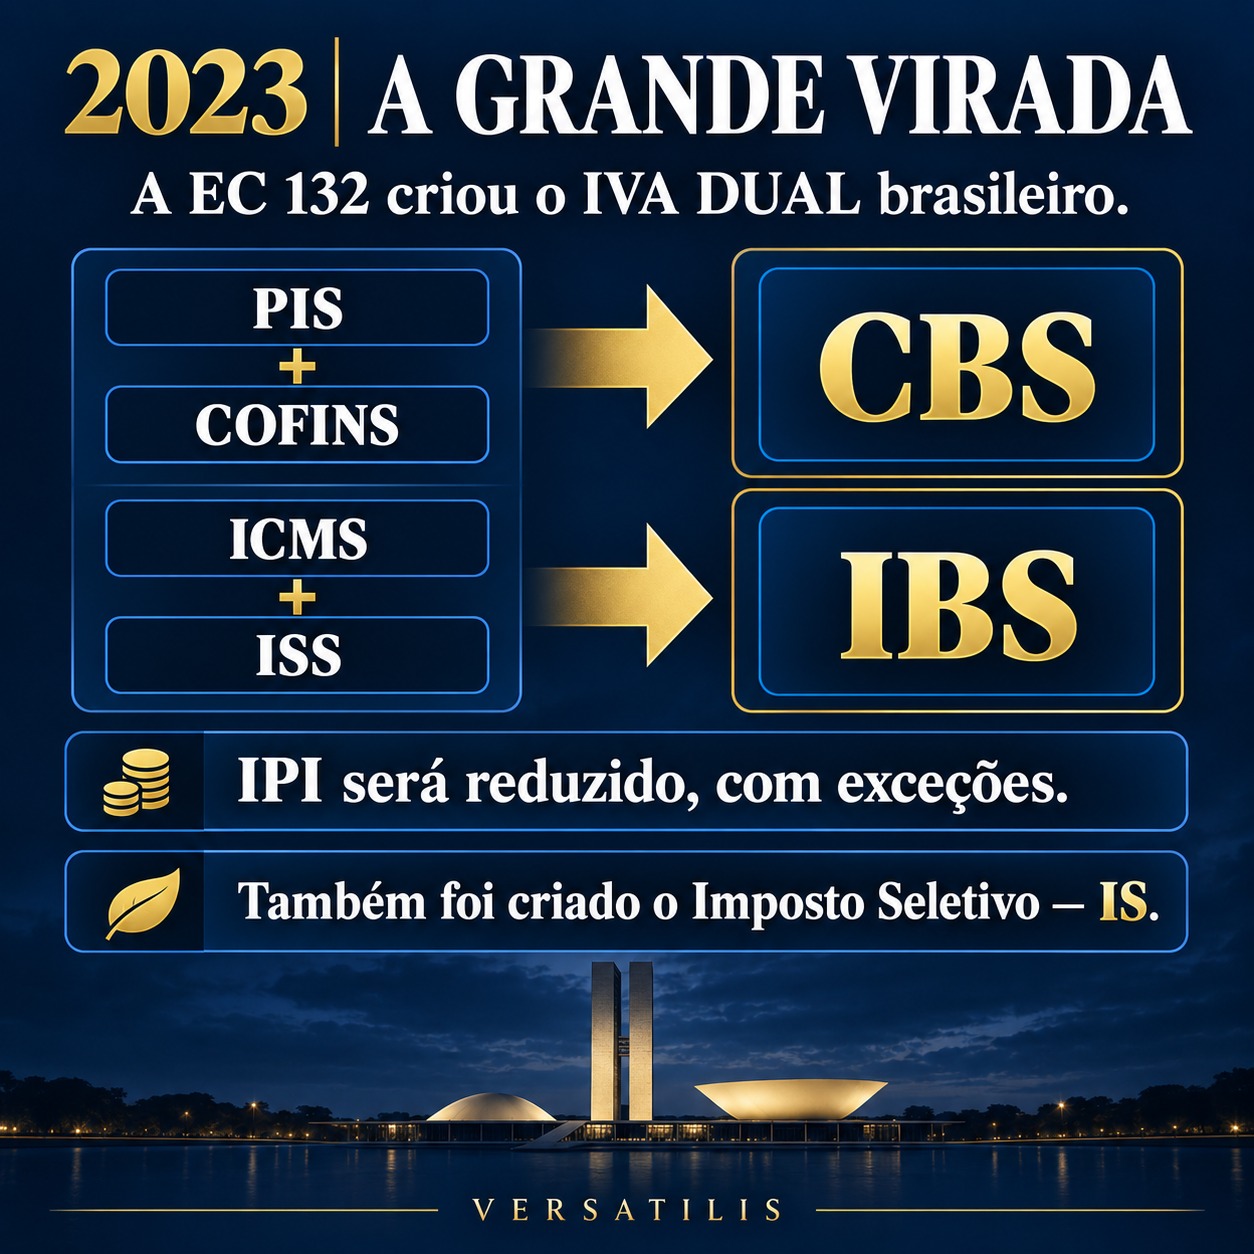
A Lei Complementar nº 214/2025 adota uma base ampla: IBS e CBS incidem sobre operações onerosas com bens e serviços, e a base de cálculo, salvo regra especial, é o valor da operação. Isso alcança a alienação de bens que estavam classificados no ativo imobilizado do contribuinte.
Na entrada, o desenho busca desonerar o investimento produtivo. Para contribuintes do regime regular, a lei assegura crédito integral e imediato de IBS e CBS na aquisição de bens de capital, observadas as condições legais, a documentação fiscal idônea e a extinção do débito da operação. Também podem existir hipóteses de suspensão que se convertem em alíquota zero após a incorporação ao imobilizado.
Na saída, a empresa deverá emitir o documento fiscal com o tratamento de IBS e CBS aplicável. Em regra, a base será o preço da venda, e não apenas o ganho contábil. Se o comprador estiver no regime regular e cumprir os requisitos, o tributo da aquisição poderá gerar crédito para ele, preservando a lógica não cumulativa.
ATENÇÃO
O IBS e a CBS incidentes na alienação não são “imposto sobre o ganho de capital”. Eles tributam a operação de consumo. O ganho continua sendo uma grandeza própria para IRPJ e CSLL.
5. Comparativo: antes e depois
Ponto Antes Novo modelo
Crédito na compra Regras diversas; aproveitamento frequentemente parcelado. Crédito integral e imediato para bens de capital no regime regular, observadas as condições.
Venda do bem Em regra, sem ICMS e com exclusão de PIS/Cofins. Em regra, operação onerosa sujeita a IBS/CBS sobre o valor da operação.
Ganho de capital Diferença positiva entre venda e valor contábil líquido. A lógica do ganho permanece para IRPJ/CSLL; não se confunde com IBS/CBS.
Comprador empresarial Créditos dependiam do tributo e de regras específicas. Pode tomar crédito de IBS/CBS no regime regular, atendidos os requisitos.
Planejamento Foco maior na baixa, depreciação e IRPJ/CSLL. Exige integrar créditos da entrada, débito na saída, preço e ganho de capital.
6. Exemplo prático completo
Considere uma indústria que vende uma máquina do ativo imobilizado pelos seguintes valores:
Informação Valor
Custo registrado da máquina R$ 300.000,00
Depreciação acumulada R$ 180.000,00
Valor contábil líquido R$ 120.000,00
Preço de venda R$ 200.000,00
Ganho de capital R$ 80.000,00
No sistema anterior, a venda eventual, mantendo-se a classificação legítima do bem no imobilizado, não compunha em regra a base de PIS/Cofins e não era tributada pelo ICMS. Entretanto, os R$ 80.000,00 de ganho ingressavam na apuração do IRPJ e da CSLL conforme o regime da empresa.
No novo modelo, há duas camadas simultâneas:
• IBS/CBS: calculados, como regra geral, sobre os R$ 200.000,00 do valor da operação, aplicando-se as alíquotas e regras vigentes na data da venda.
• IRPJ/CSLL: o ganho de R$ 80.000,00 permanece considerado na tributação da renda, segundo o regime adotado.
Se, apenas para simulação, a soma das alíquotas de IBS e CBS fosse 28%, o débito nominal da operação seria R$ 56.000,00. Esse número é ilustrativo: a alíquota efetiva deverá ser confirmada para o período, o ente de destino, o bem e o regime aplicável. O exemplo demonstra que a base do IVA é o preço de R$ 200.000,00, enquanto o ganho de capital é de R$ 80.000,00.
7. Efeito conforme o regime tributário
7.1 Lucro Real
O ganho contábil integra o resultado do período. A apuração fiscal deve considerar as regras de depreciação, ajustes no e-Lalur/e-Lacs, perdas por recuperabilidade e demais diferenças entre a escrituração societária e a fiscal. O efeito final de IRPJ e CSLL depende do lucro tributável total, das compensações admitidas e dos adicionais aplicáveis.
7.2 Lucro Presumido
O ganho de capital não recebe os percentuais de presunção aplicáveis à receita operacional. A diferença positiva entre o valor da alienação e o valor contábil fiscal do bem é adicionada diretamente às bases de IRPJ e CSLL. No exemplo, os R$ 80.000,00 são acrescidos integralmente, sem aplicação prévia de 8%, 12%, 32% ou outro percentual de presunção.
7.3 Simples Nacional
O ganho de capital na alienação de ativo imobilizado não é simplesmente tratado como receita comum do PGDAS-D. Há recolhimento específico de IRPJ sobre o ganho, fora do DAS, conforme as regras próprias. Já o tratamento do IBS e da CBS dependerá de a empresa permanecer integralmente no regime simplificado ou optar pela apuração regular desses tributos, possibilidade prevista na reforma. Essa escolha altera a dinâmica de créditos e deve ser simulada antes da venda.
CLASSIFICAÇÃO IMPORTA
Um bem comprado para revenda é estoque, não imobilizado. Reclassificar um bem próximo da venda não muda, por si só, sua substância econômica nem afasta a necessidade de documentação consistente.
8. A transição de 2026 a 2033
A mudança é gradual. Em 2026 ocorre a fase de teste, com destaque de CBS de 0,9% e IBS de 0,1%, sujeita às regras de dispensa e compensação quando as obrigações acessórias forem cumpridas. Em 2027, PIS e Cofins são extintos e a CBS entra efetivamente; o IBS permanece em fase inicial. De 2029 a 2032, ICMS e ISS são reduzidos progressivamente enquanto o IBS cresce. Em 2033, o novo modelo passa a vigorar integralmente.
Ano Marco relevante
2026 Teste operacional: CBS 0,9% e IBS 0,1%, com disciplina própria de obrigações e dispensa.
2027–2028 CBS efetiva; extinção de PIS/Cofins; IBS em alíquota inicial.
2029–2032 Substituição gradual de ICMS e ISS pelo IBS.
2033 IBS e CBS plenamente implantados; ICMS e ISS extintos.
9. Cuidados contábeis e fiscais
• Manter cadastro patrimonial completo, com data, custo, vida útil, depreciação e localização do bem.
• Conciliar o valor contábil societário com o valor fiscal antes da alienação.
• Identificar e controlar os créditos de IBS e CBS apropriados na aquisição.
• Revisar contratos para definir se o preço é líquido ou inclui os novos tributos por fora.
• Classificar corretamente a operação e emitir o documento fiscal eletrônico adequado.
• Projetar conjuntamente caixa, débito de IBS/CBS, IRPJ, CSLL e eventual adicional de IRPJ.
• Simular a venda para comprador contribuinte e não contribuinte, pois o valor econômico do crédito pode alterar a negociação.
• No Simples Nacional, comparar a permanência no modelo interno com a opção pelo regime regular de IBS/CBS.
10. Conclusão
A Reforma Tributária tende a melhorar a neutralidade na aquisição de bens de capital ao permitir, no regime regular, crédito integral e imediato de IBS e CBS. Em contrapartida, a venda do bem usado passa a exigir atenção redobrada, porque a operação onerosa ficará, em regra, sujeita aos novos tributos sobre o valor total negociado.
O ganho de capital não desaparece. Ele continua sendo calculado pela diferença entre o preço de venda e o valor contábil líquido e permanece relevante para IRPJ e CSLL. Portanto, a decisão de vender, substituir ou manter um ativo deverá considerar três elementos: o crédito recuperado na entrada, o débito de IBS/CBS na saída e a tributação da renda sobre o ganho.
Mais do que uma mudança de alíquotas, o novo modelo exige integração entre contabilidade patrimonial, fiscal, contratos, faturamento e planejamento financeiro. Empresas que iniciarem essa organização durante a transição terão melhores condições de precificar seus bens, evitar erros documentais e proteger o fluxo de caixa.
Referências
• BRASIL. Constituição da República Federativa do Brasil de 1988, com alterações da Emenda Constitucional nº 132, de 20 de dezembro de 2023.
• BRASIL. Lei Complementar nº 214, de 16 de janeiro de 2025, com alterações posteriores. Institui IBS, CBS e Imposto Seletivo.
• BRASIL. Lei Complementar nº 87, de 13 de setembro de 1996. Dispõe sobre o ICMS.
• BRASIL. Lei nº 9.718, de 27 de novembro de 1998. Dispõe sobre PIS/Pasep e Cofins.
• BRASIL. Lei nº 9.249, de 26 de dezembro de 1995. Dispõe sobre IRPJ e CSLL.
• BRASIL. Receita Federal. Entenda a Reforma Tributária do Consumo. Cronograma oficial de transição.
• COMITÊ DE PRONUNCIAMENTOS CONTÁBEIS. CPC 27 — Ativo Imobilizado.
• RECEITA FEDERAL DO BRASIL. Perguntas e Respostas da Pessoa Jurídica — IRPJ e CSLL.
Nota técnica: artigo elaborado com finalidade educacional, com base na legislação disponível em setembro de 2026. Alíquotas, documentos fiscais, regimes específicos e regulamentações complementares devem ser confirmados na data de cada operação.