Insights & Actualizaciones
Inteligencia de mercado generada por nuestros socios.
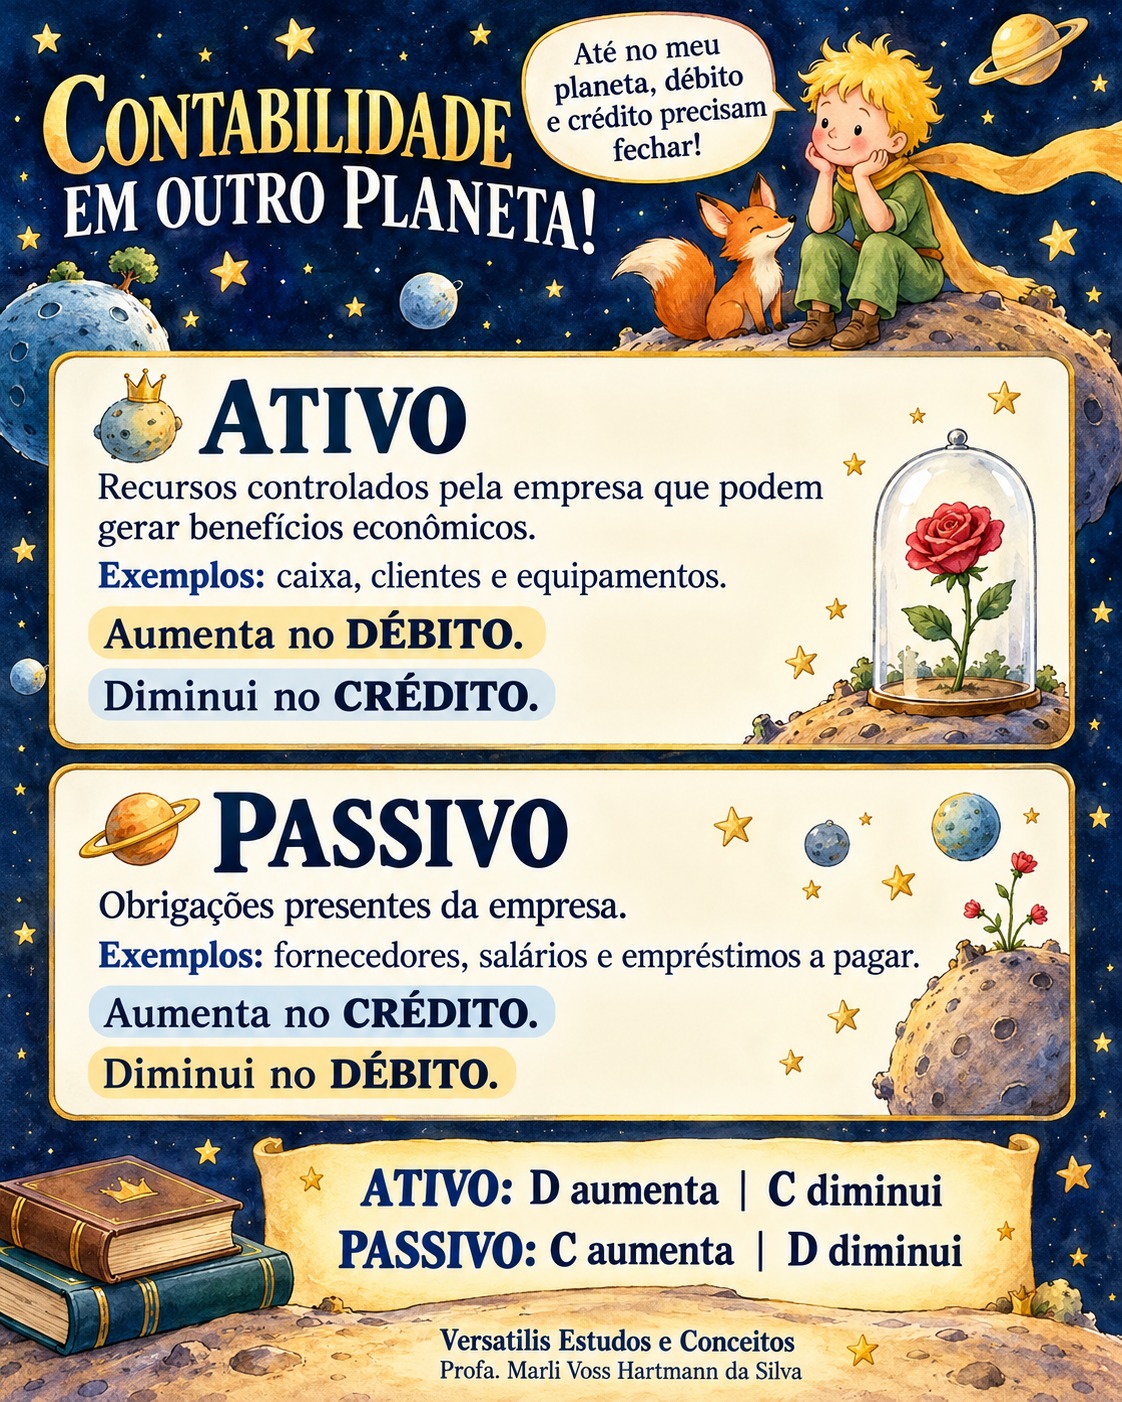
ROB · Ingresos Operacionales Brutos
Ingresos Operacionales Brutos
Qué significa ROB y cómo interpretar su valor en el estado de resultados ROB significa Receita Operacional Bruta (Ingresos Operacionales Brutos). Es el valor de los ingresos generados por las actividades principales de la empresa, antes de las deducciones presentadas sobre los ingresos brutos, como devoluciones, descuentos incondicionales e impuestos que gravan las ventas, conforme al tratamiento aplicable.
Ver Artículo
CPC 20 · CPC 46
CPC 20 y CPC 46
El CPC 20 orienta cuándo los costos de préstamos forman parte del costo de un activo. El CPC 46 orienta cómo medir el valor razonable. Este material presenta los conceptos esenciales y ejemplos didácticos simplificados, sin tributos ni costos adicionales no informados.
Ver Artículo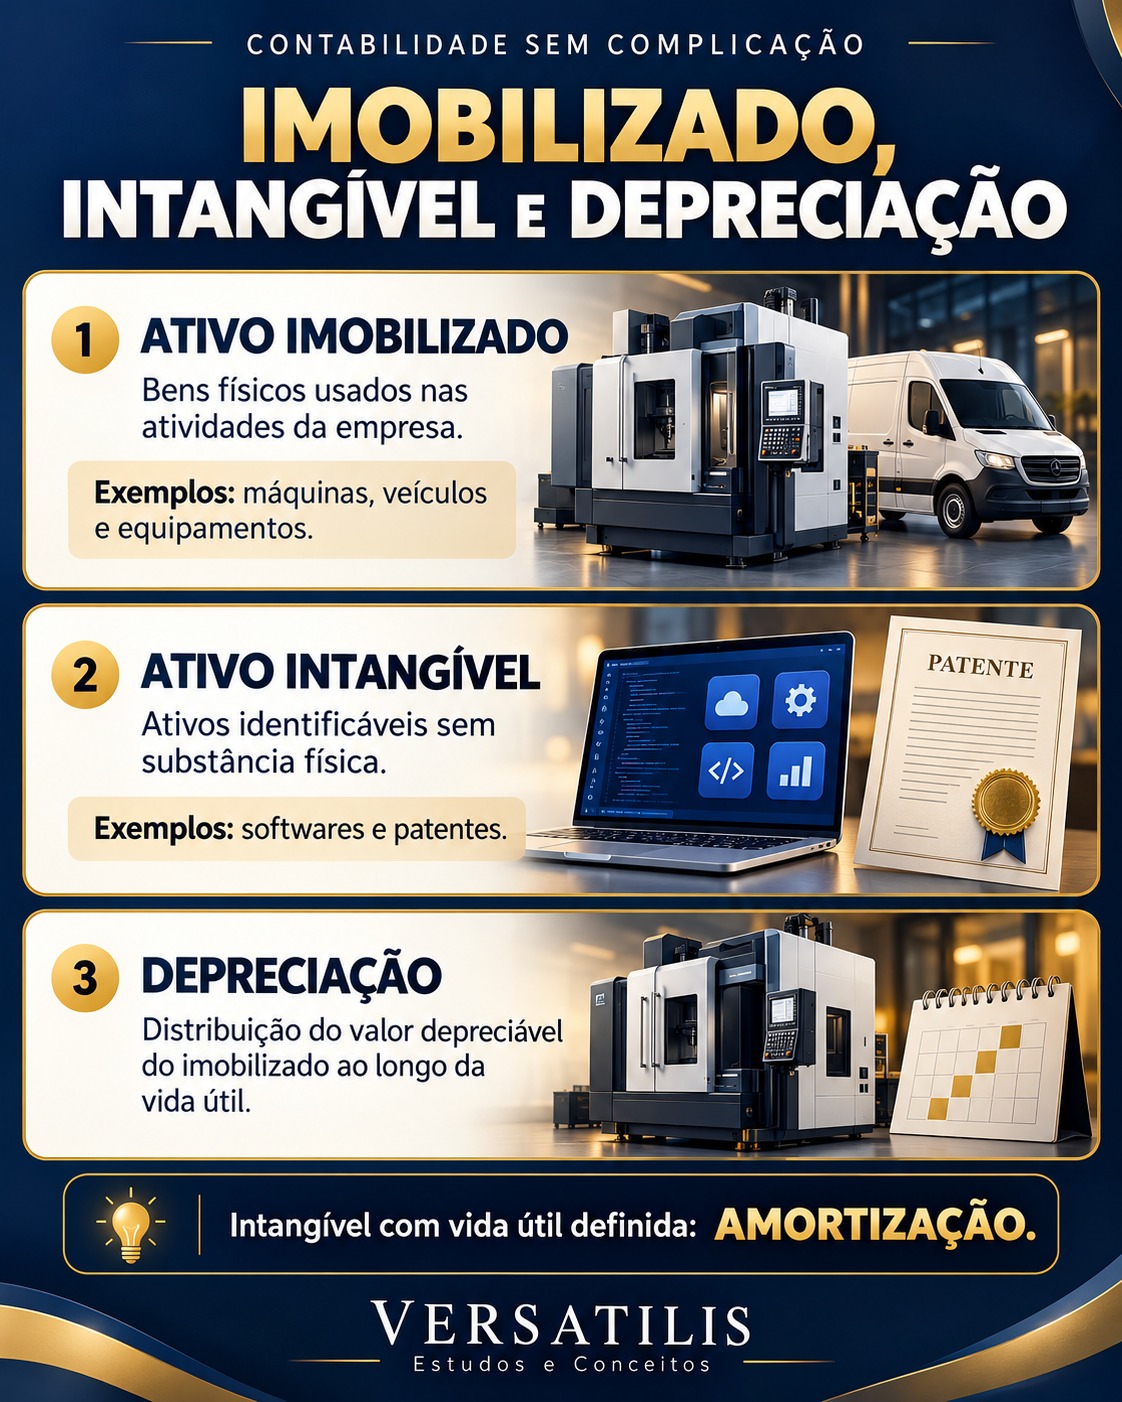
Perspectivas
Medición de activos
La medición de un activo implica decisiones en momentos distintos: el reconocimiento inicial, la apropiación del consumo de sus beneficios y la verificación de la posibilidad de recuperar su saldo. Las cuatro normas se complementan.
Ver Artículo
Perspectivas
Gestión de negocios internacionales
Material de apoyo para el estudio y las clases de Contabilidad Internacional. Organización para la Profa. Marli Voss Hartmann da Silva — Versatilis Estudos e Conceitos.
Ver Artículo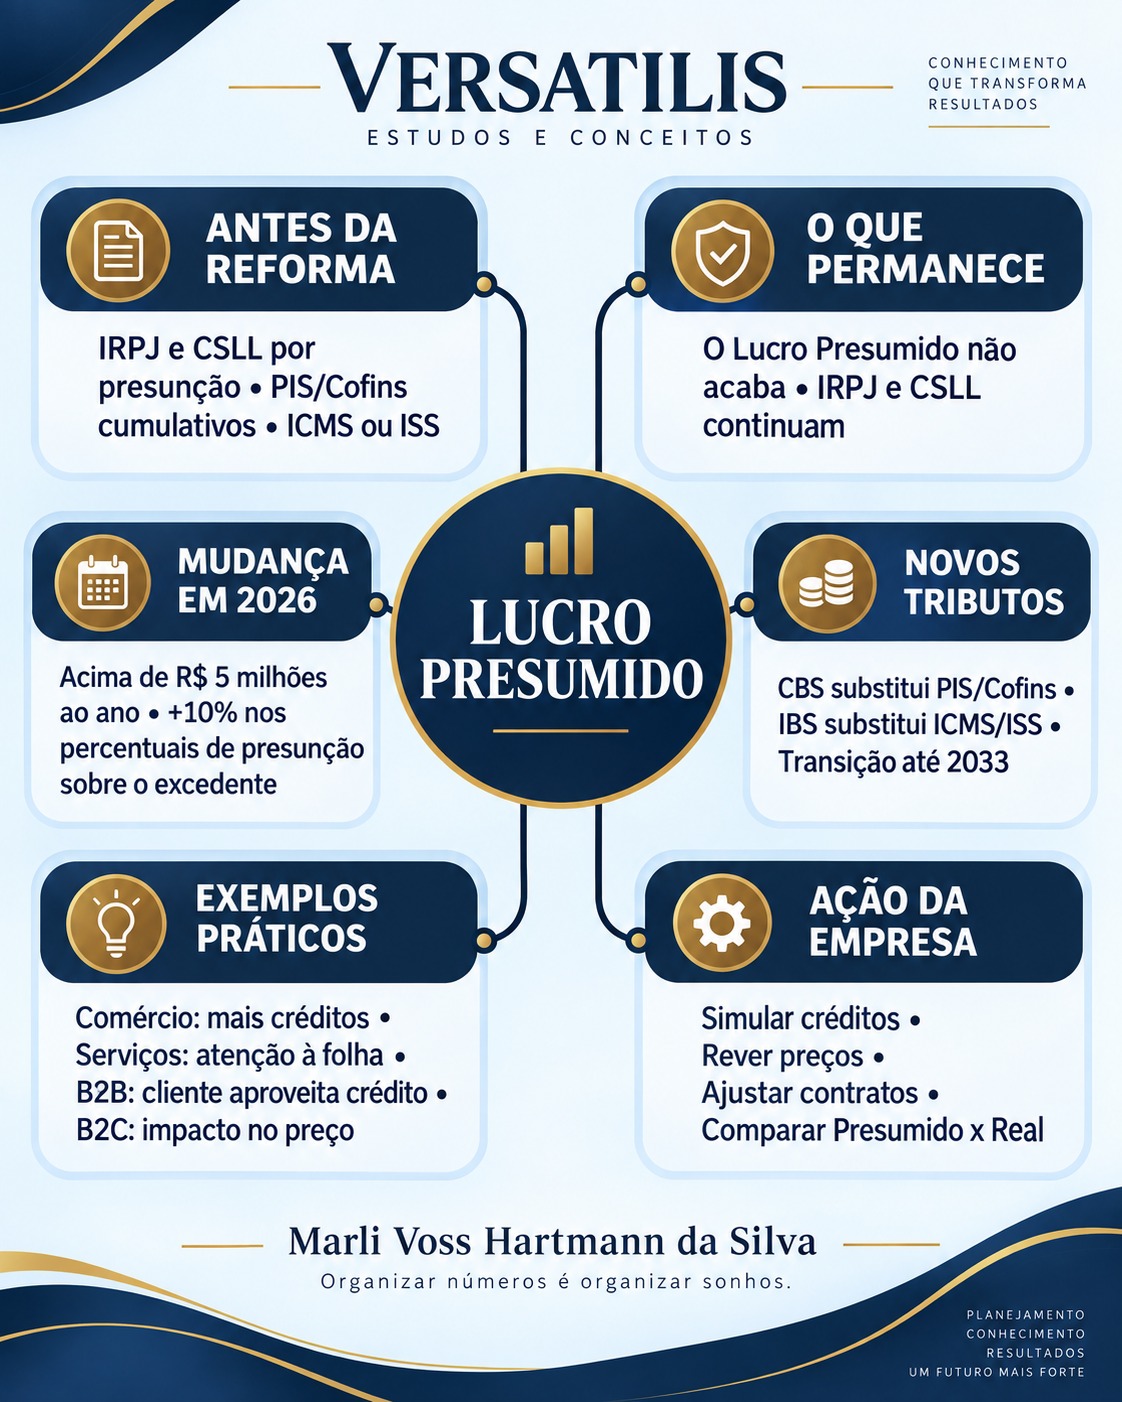
Lucro Presumido · Reforma Tributaria
Lucro Presumido antes y después de la Reforma Tributária
Lo que cambia en el IRPJ y en la CSLL y cómo el IBS y la CBS afectan costos, precios, créditos y decisiones empresariales
Ver Artículo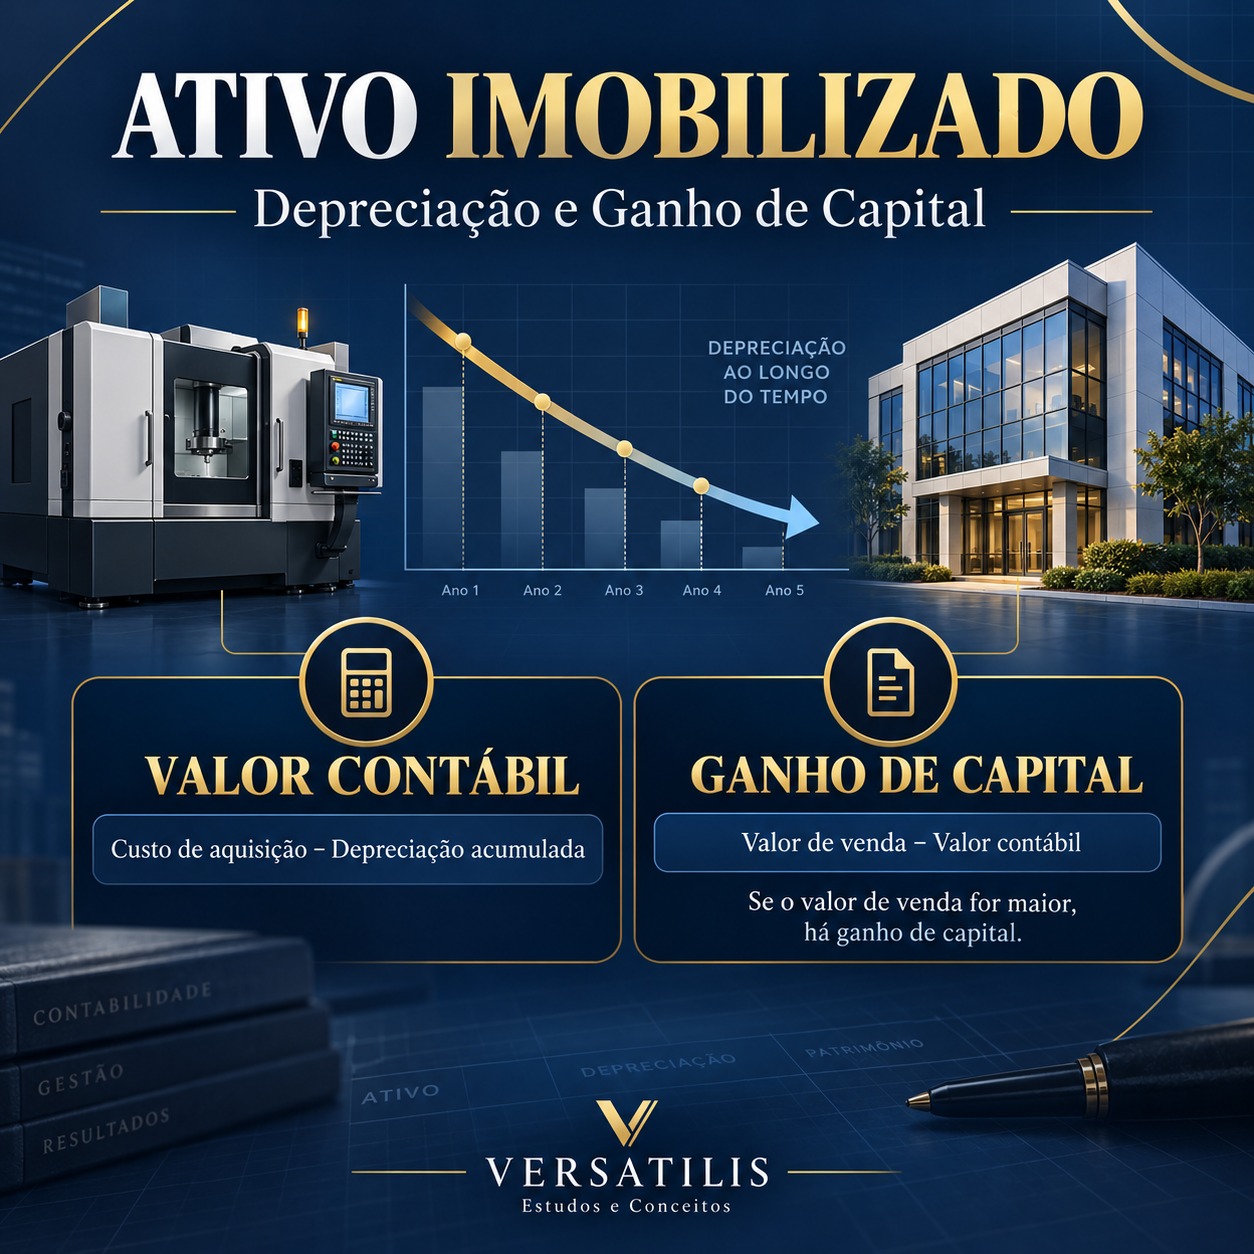
Activo Inmovilizado · Reforma Tributária
ACTIVO INMOVILIZADO × REFORMA TRIBUTARIA
La Reforma Tributária cambia profundamente los tributos sobre el consumo en la compra y venta del inmovilizado, pero no extingue la tributación de la ganancia de capital por el IRPJ y la CSLL.
Ver Artículo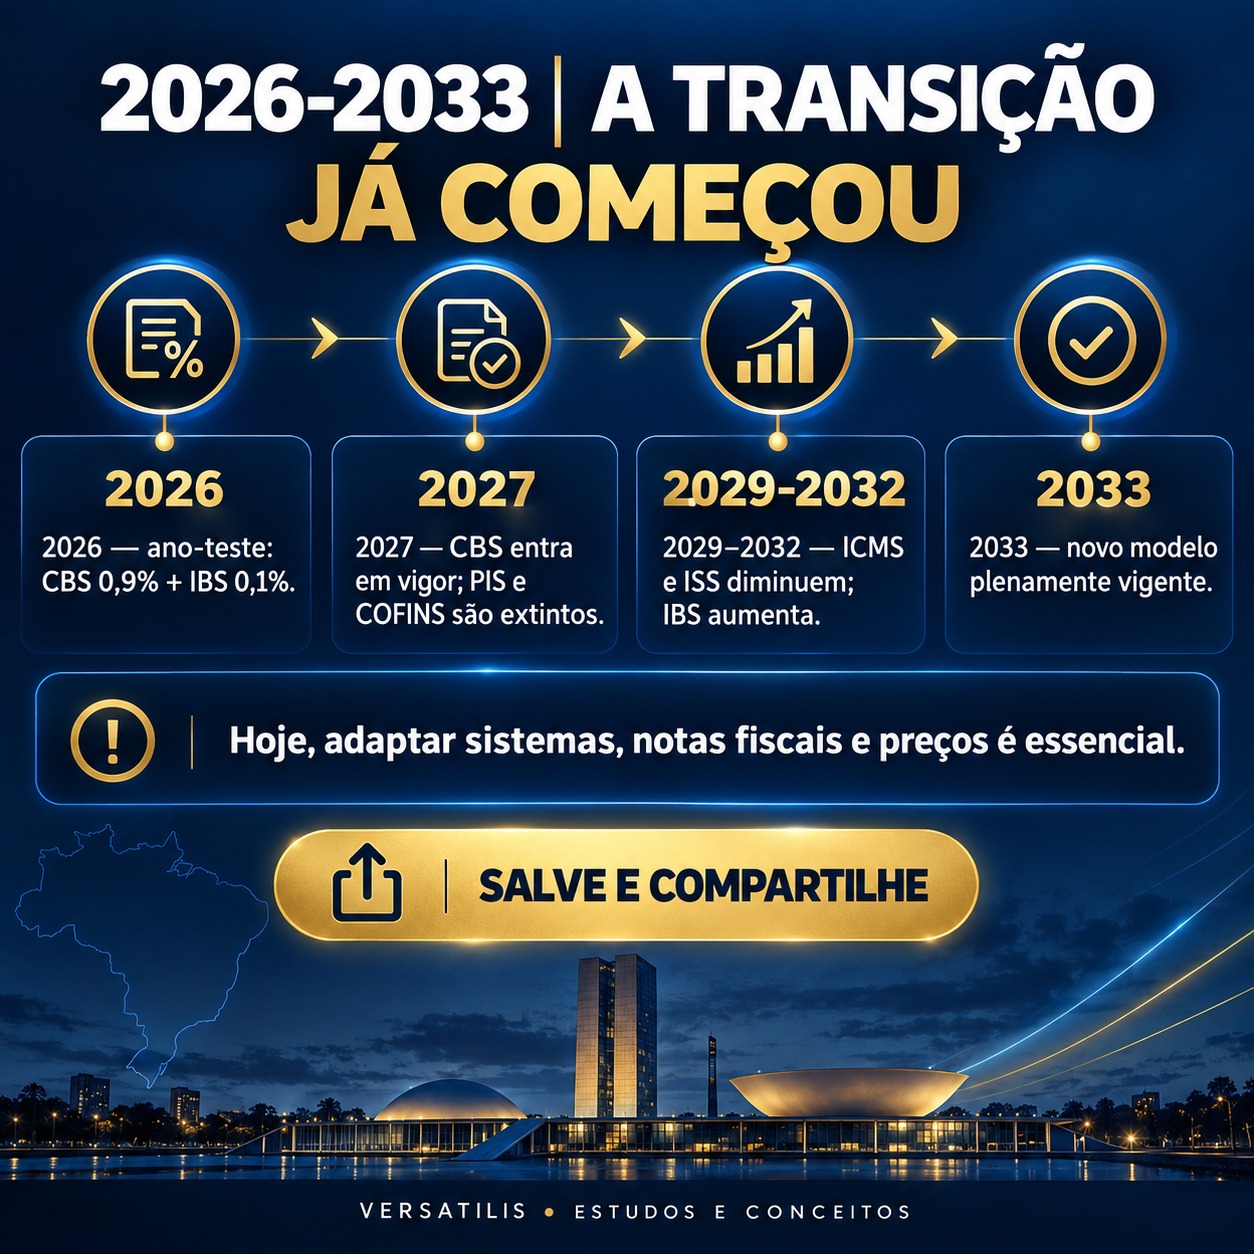
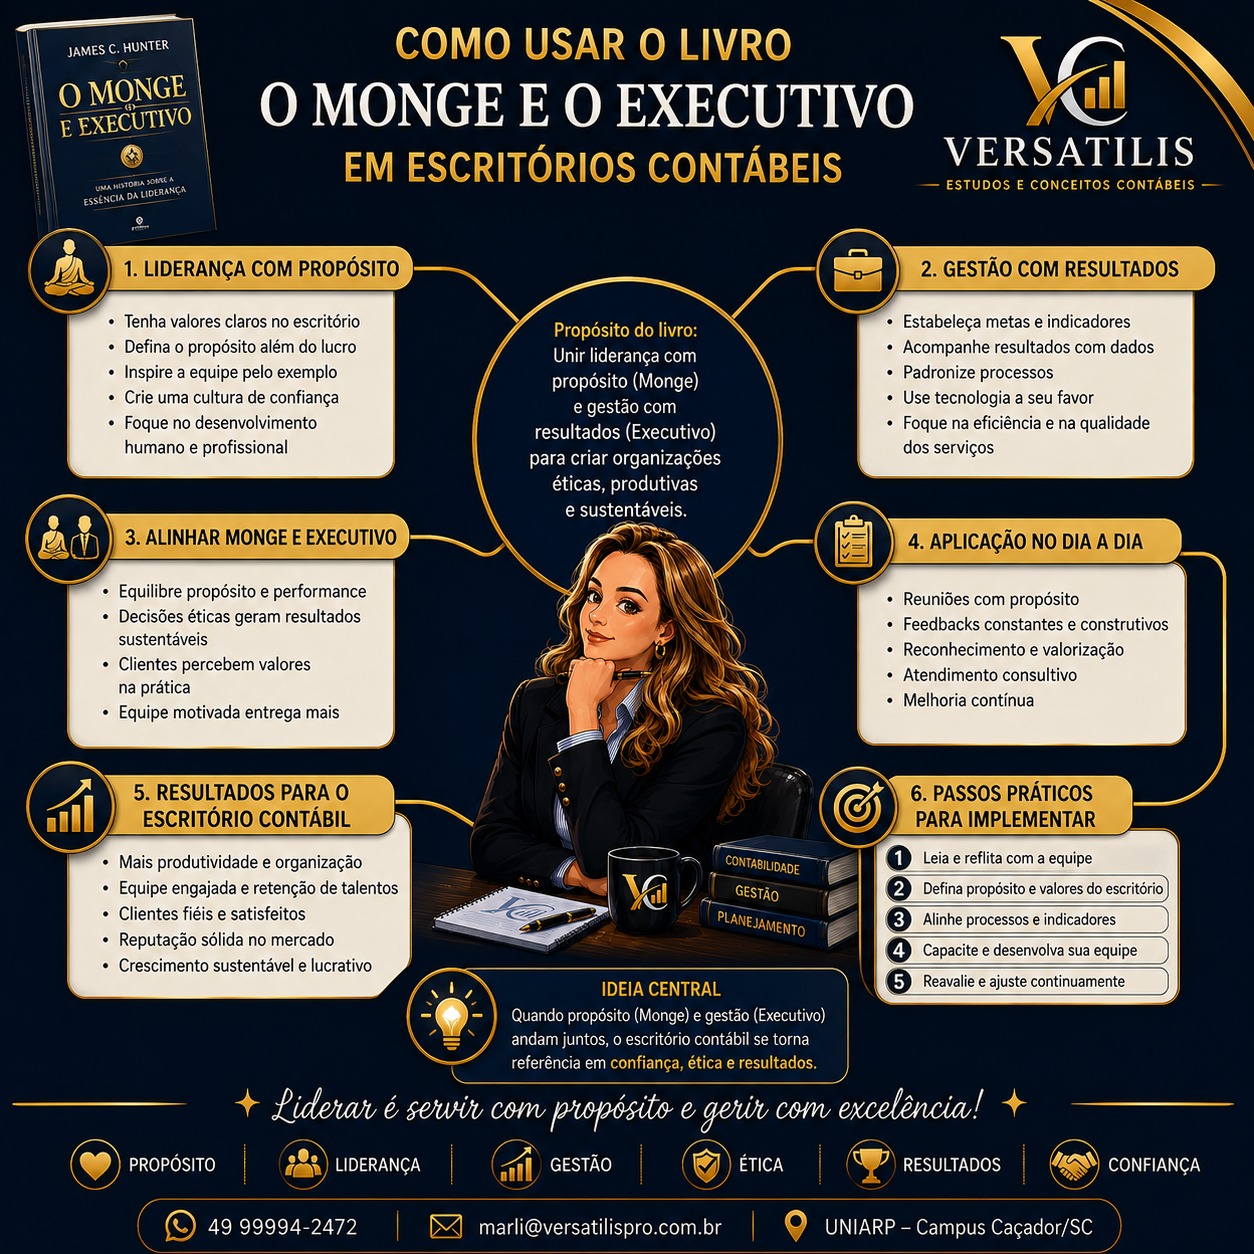
Oficina Contable · El Monje y el Ejecutivo
Cómo usar el Libro El Monje y el Ejecutivo en Despachos Contables
...
Ver Artículo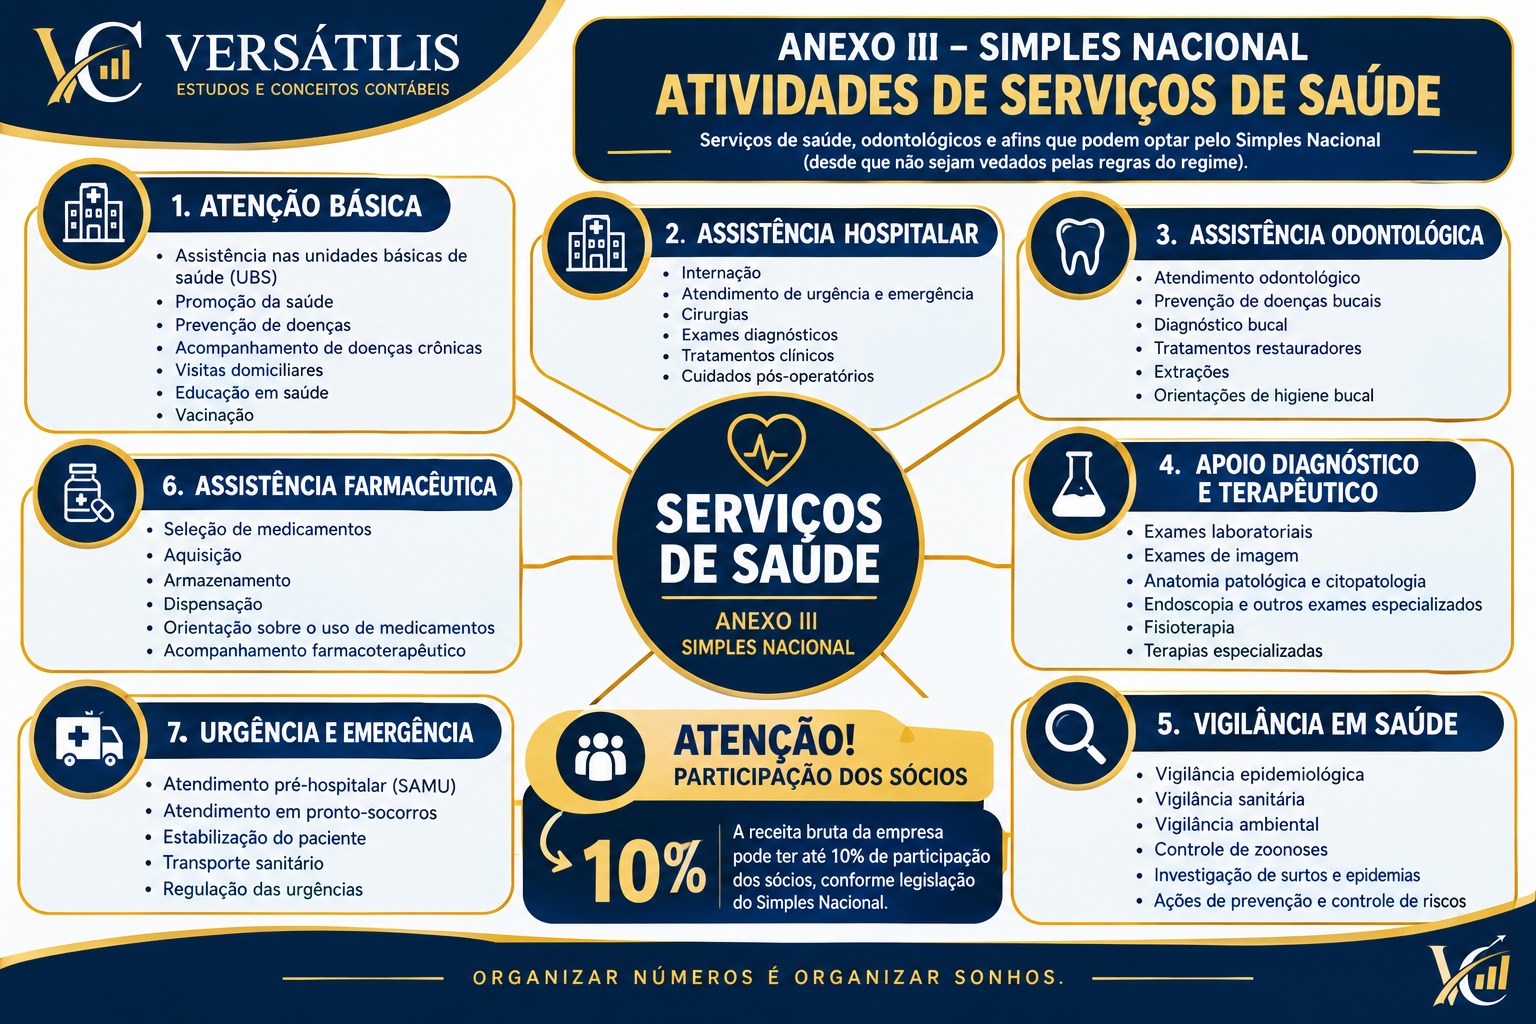
Reforma Tributária · Área de la Salud
PRECIFICACIÓN EN EL ÁREA DE LA SALUD
La Reforma Tributaria altera la lógica de formación de precios en el sector de la salud porque IBS y CBS adoptan un modelo de tributación del consumo con créditos más amplios, incidencia “por fuera” y tratamientos diferenciados. La Ley Complementaria n.º 214/2025 reduce en 60% las alícuotas de IBS y CBS para los servicios de salud expresamente relacionados en su Anexo III. Esto no significa una alícuota final de 60%, sino la aplicación del 40% de la alícuota estándar.
Ver Artículo