Cómo formar precios sostenibles durante la transición de la Reforma Tributaria del Consumo
Artículo técnico • Actualizado el 24 de agosto de 2026
|
Recomendación central:
use costeo por procedimiento y capacidad práctica, complemente con un margen
de contribución y simule el IBS/CBS neto de créditos. Un porcentaje
genérico sobre la facturación no captura la realidad económica de clínicas,
consultorios, laboratorios y hospitales. |
Marli Voss Hartmann da Silva
Versátilis
Estudios y Conceptos Contables
Resumen ejecutivo
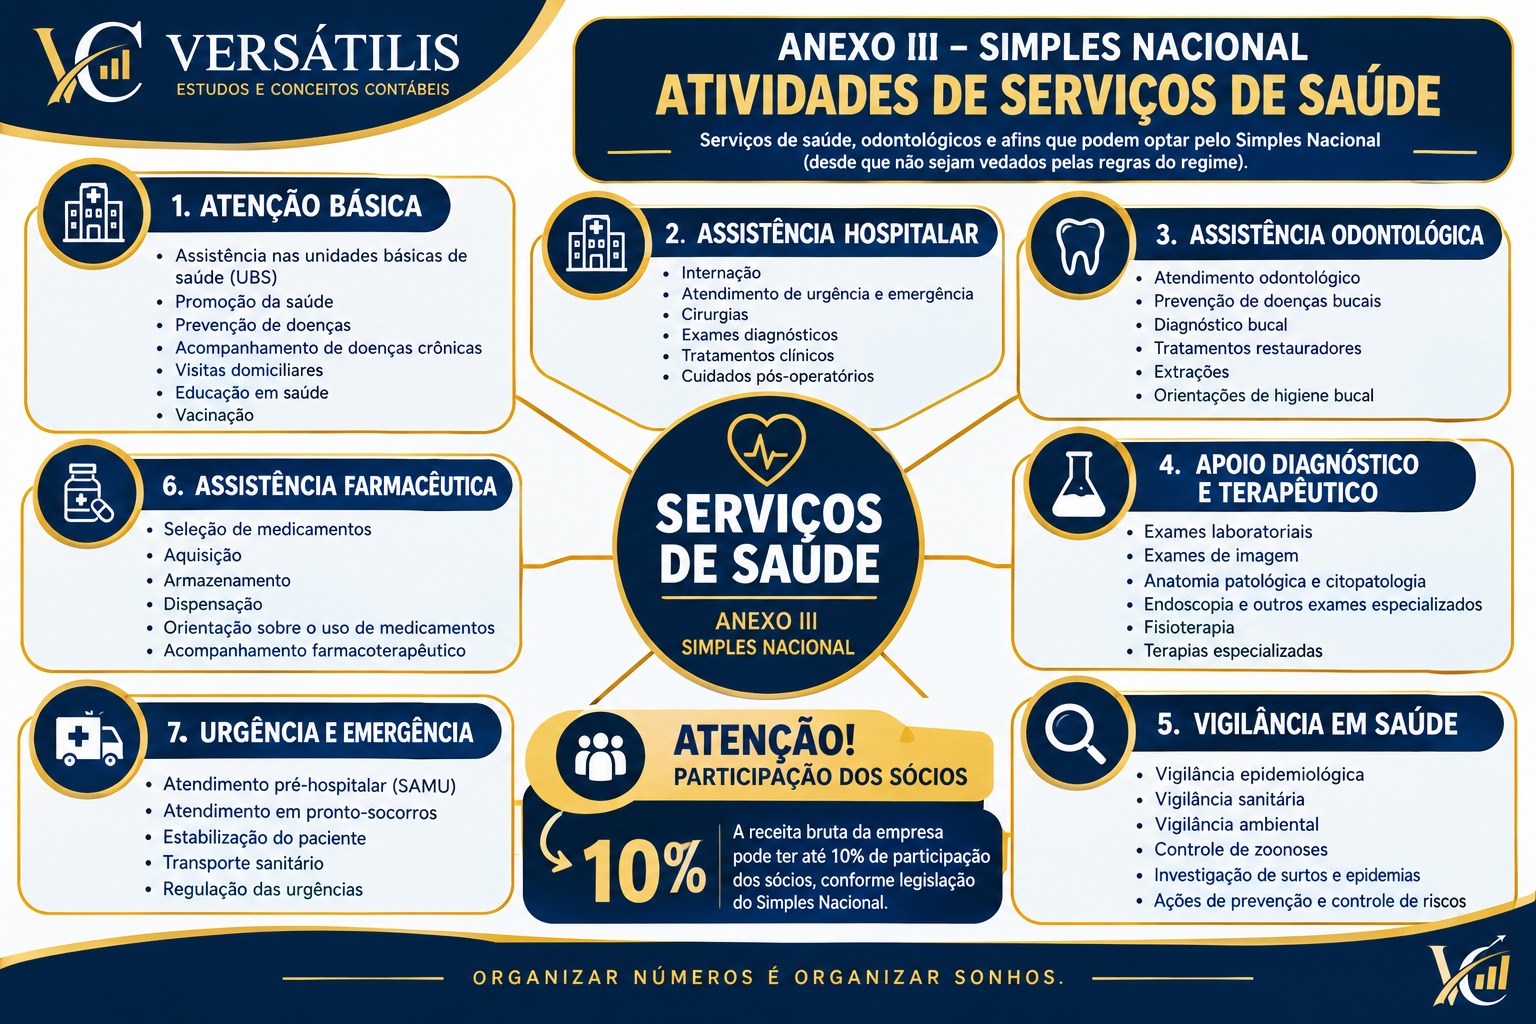
La reforma tributaria altera la lógica de formación de precios en el sector de la salud porque IBS y CBS adoptan un modelo de tributación del consumo con créditos más amplios, incidencia “por fuera” y tratamientos diferenciados. La Ley Complementaria n.º 214/2025 reduce en un 60% las alícuotas de IBS y CBS para los servicios de salud expresamente relacionados en su Anexo III. Esto no significa una alícuota final del 60%, sino la aplicación del 40% de la alícuota estándar. Como la alícuota estándar definitiva depende de actos de los entes competentes, el precio no debe cerrarse con base en una estimación única.
La mejor metodología es híbrida: (1) medir el costo asistencial por procedimiento; (2) distribuir los costos fijos según la capacidad práctica, y no según una ocupación idealizada; (3) agregar gastos comerciales y margen deseado; (4) estimar el débito de IBS/CBS y los créditos efectivamente apropiables; y (5) probar escenarios por régimen tributario, perfil del cliente y fase de transición. El resultado es un precio técnicamente defendible, sujeto a revisión y alineado con la sostenibilidad de la atención.
1. Lo que realmente cambia para la salud
La Enmienda Constitucional n.º 132/2023 creó la base constitucional del nuevo sistema de tributación del consumo. La reglamentación principal llegó con la Ley Complementaria n.º 214/2025, posteriormente ajustada por la Ley Complementaria n.º 227/2026. Para servicios de salud listados en el Anexo III de la LC n.º 214/2025, el art. 130 prevé una reducción del 60% de las alícuotas del IBS y de la CBS. Los valores glosados por la auditoría médica de planes de asistencia a la salud y no pagados no integran la base de cálculo de esos tributos.
El beneficio debe confirmarse mediante la clasificación del servicio en la Nomenclatura Brasileña de Servicios (NBS) y por la operación efectivamente prestada. No se debe presumir que todos los ingresos obtenidos por una empresa del sector de la salud reciben el mismo tratamiento. Venta de productos, alquiler, actividades administrativas, servicios accesorios, medicamentos, dispositivos médicos y planes de asistencia sanitaria pueden seguir reglas distintas.
|
Punto de atención |
Efecto en la fijación de precios |
Medida recomendada |
|
Reducción
de 60% |
La alícuota del servicio equivale al 40% de la alícuota estándar aplicable. |
Simular más de una alícuota estándar y documentar la premisa. |
|
No acumulatividad |
Las compras elegibles pueden generar créditos y reducir la carga neta. |
Mapear proveedores, documentos fiscales y restricciones
de crédito. |
|
Tributo
por fuera |
IBS y CBS no componen su propia base y ganan
visibilidad en el documento fiscal. |
Separar precio base, tributo destacado y valor total cobrado. |
|
Transición
2026–2033 |
Sistemas antiguos y nuevos coexisten por etapas, alterando la carga y las obligaciones. |
Recalcular precios por año y evitar contratos largos
sin cláusula de revisión. |
|
Ingresos
heterogéneos |
No todos los ingresos de una clínica u hospital son servicios de salud del Anexo III. |
Clasificar cada línea de ingresos, evitando un promedio tributario indiscriminado. |
2. La metodología más segura: precio por procedimiento
El método recomendado comienza en el procedimiento, la consulta, el examen, la sesión o la diaria hospitalaria. El objetivo es encontrar el costo económico unitario antes del margen y de los tributos. Para eso, la organización debe mantener centros de costos asistenciales y de apoyo, controlar tiempo de sala y equipo, registrar consumo de materiales y utilizar una tasa realista de ocupación.
1. Defina la unidad de precios
Consulta, examen, sesión, procedimiento, diaria, paquete terapéutico o contrato mensual.
2. Releve los costos directos
Honorarios y salarios asistenciales proporcionales, medicamentos, materiales, exámenes tercerizados, tasas y desechables.
3. Asigne costos indirectos
Recepción, facturación, limpieza, tecnología, mantenimiento, depreciación, alquiler, energía y gestión.
4. Ajuste por la capacidad práctica
Divida los costos fijos entre las horas o las atenciones disponibles de manera realista, descontando vacaciones, mantenimiento, ausencias y ociosidad normal.
5. Incluya gastos y riesgos
Tarifas de tarjetas, morosidad, contracargos esperados, comisiones, contingencias y gastos administrativos.
6. Modele IBS/CBS líquido
Calcule el débito sobre la operación, reste únicamente los créditos respaldados por documentos y respete el régimen del contribuyente.
7. Aplique el margen y pruebe el mercado
Compara con valor percibido, competencia,
tablas de convenios, elasticidad y capacidad de pago.
3. Fórmula gerencial de formación del precio
Para contratos en los que la clínica necesita definir un precio total que absorba gastos proporcionales, riesgo tributario y margen, se puede utilizar la siguiente fórmula gerencial:
|
Precio base = Costo unitario / [1 − (gastos variables % + carga tributaria neta % + margen deseado %)] |
La “carga tributaria neta” es una premisa gerencial: débito estimado de IBS/CBS menos créditos apropiables, expresada en relación con los ingresos. No sustituye la liquidación fiscal. Cuando el documento fiscal presenta IBS/CBS por fuera, el sistema debe separar el precio base de la operación, el tributo destacado y el total del cobro, conforme a las reglas vigentes.
4. Ejemplo práctico: clínica multiprofesional
Considere una consulta con los siguientes valores hipotéticos. La clínica está en el régimen regular del IBS/CBS, el servicio fue confirmado en el Anexo III y la administración desea un margen del 20% sobre los ingresos. El ejemplo es didáctico y no representa una alícuota oficial definitiva.
|
Componente |
Valor/Tasa |
Criterio |
|
Costos directos de la atención |
R$ 90,00 |
Tiempo profesional y materiales |
|
Costos indirectos asignados |
R$ 45,00 |
Estructura y apoyo |
|
Costo fijo por capacidad práctica |
R$ 55,00 |
Ocupación realista |
|
Costo
unitario total |
R$
190,00 |
Suma
de los costos |
|
Gastos variables |
8,0% |
Tarjetas, glosas y cobranza |
|
Margen deseada |
20,0% |
Margen sobre los ingresos |
|
Débito estimado IBS/CBS |
11,2% |
40% de escenario estándar de 28% |
|
Créditos estimados |
2,2% |
Créditos apropiables/ingresos |
|
Carga
tributaria neta |
9,0% |
11,2% menos 2,2% |
Cálculo: R$ 190,00 ÷ [1 − (8% + 9% + 20%)]
= R$ 190,00 ÷ 0,63 = R$ 301,59. Así, R$ 301,59 es el precio gerencial necesario
para cubrir las premisas adoptadas. Si la estimación de créditos cae, el precio de
equilibrio sube; si la clínica aumenta la ocupación o reduce glosas, el costo
unitario y el precio necesario pueden bajar.
5. Análisis de sensibilidad
Como la alícuota estándar definitiva no debe tratarse como una cifra cerrada, la gestión necesita trabajar con escenarios.
Mantenidas las demás premisas del ejemplo y créditos equivalentes al 2,2% de los ingresos:
|
Escenario estándar |
Tasa salud (40%) |
Carga neta después de créditos |
Precio gerencial |
|
26,5% |
10,6% |
8,4% |
R$ 298,74 |
|
28,0% |
11,2% |
9,0% |
R$ 301,59 |
|
30,0% |
12,0% |
9,8% |
R$ 305,47 |
Lectura correcta: la reducción legal mejora el tratamiento de la salud, pero el efecto final depende del nivel de la alícuota estándar, de los créditos, del régimen de tributación, de la estructura de costos y de la posibilidad comercial de traslado.
6. Simples Nacional, lucro presumido y lucro real
La elección del régimen sigue siendo decisiva.
Las empresas del Simples Nacional permanecen sujetas a las reglas propias de la Ley Complementaria n.º 123/2006 y a las opciones previstas en el nuevo sistema. No es técnicamente correcto aplicar automáticamente la alícuota reducida estimada del régimen regular a todo prestador que opte por el Simples. En cambio, las empresas fuera del Simples deben integrar IBS/CBS al análisis conjunto de IRPJ, CSLL, nómina, retenciones y obligaciones sectoriales.
Simples Nacional: Comparar la carga del DAS, el potencial de transferencia de créditos al cliente, la composición B2C/B2B y la eventual opción prevista para IBS/CBS. La decisión no debe considerar solo la alícuota nominal.
Lucro presumido: Proyectar
IRPJ y CSLL según las bases presuntas aplicables, además de la transición de
PIS/COFINS a la CBS y del ISS al IBS. Monitorear retenciones y contratos.
Lucro Real: Conciliar el margen contable y fiscal, aprovechar créditos cuando legalmente se admitan y controlar la documentación por centro de costos, establecimiento y naturaleza de la operación.
7. Particularidades del sector que no pueden quedar fuera del precio
Glosas e impagos
Las glosas no pagadas tienen una regla específica de exclusión de la base para los servicios cubiertos, pero siguen afectando la caja, la productividad y el riesgo contractual.
Mano de obra intensiva
La nómina y el pró-labore no generan, por regla general, el mismo nivel de créditos que las adquisiciones gravadas. Los prestadores intensivos en mano de obra pueden tener un crédito proporcionalmente menor.
Activo y tecnología
Equipos, softwares y mantenimiento exigen análisis documental y de elegibilidad de los créditos, además de depreciación económica en el costo.
Convenios
Tablas, plazos, glosas y paquetes pueden impedir el repase inmediato. El contrato debe prever revisión tributaria y cambio de alcance.
Atención particular y B2B
El paciente persona física no aprovecha el crédito; las empresas adquirentes pueden valorar la regularidad del crédito. La estrategia comercial y el precio pueden diferir.
Ingresos accesorios
Estacionamiento, venta de productos, estética
no encuadrada, arrendamiento y otros ingresos deben clasificarse
por separado.
8. Plan de implementación en 90 días
|
Plazo |
Acción |
Entrega |
|
0–30 días |
Separar ingresos por NBS/NCM, mapear centros de costos, contratos, glosas, proveedores y documentos fiscales. |
Matriz tributaria y de costos |
|
31–60
días |
Calcular costo por procedimiento y capacidad
práctica; estimar créditos; crear escenarios por régimen y cliente. |
Simulador de precio y margen |
|
61–90 días |
Revisar contratos, política de descuentos, registro fiscal, emisión de NFS-e y panel de indicadores. |
Nueva tabla de precios y gobernanza |
9. Indicadores para revisar mensualmente
La fijación de precios debe ser dinámica.
Se recomienda monitorear el costo por procedimiento, el margen de contribución, la tasa de
ocupación, el tiempo medio de atención, el índice de glosas, el plazo medio de
cobro, el débito de IBS/CBS, los créditos aplicados, la carga tributaria neta,
la rentabilidad por convenio y la desviación entre costo estándar y costo real.
Conclusión
La mejor forma de precificar servicios de salud en la Reforma Tributaria no es agregar un porcentaje genérico al precio actual. Es construir un precio por procedimiento a partir de costos confiables, capacidad práctica, riesgo comercial, margen y tributación neta de créditos. La reducción del 60 % prevista para servicios de salud listados en el Anexo III es relevante, pero debe aplicarse sobre la alícuota estándar pertinente y solo después de la correcta clasificación de la operación.
En 2026, año de prueba, la prioridad es preparar registros, documentos fiscales, sistemas, contratos y datos de costos. La clínica que conoce su margen por servicio podrá ajustar precios gradualmente, negociar con convenios con base técnica y evitar que la transición tributaria comprometa la sostenibilidad financiera o el acceso del paciente.
|
Nota técnica: este artículo tiene finalidad educativa y gerencial. La aplicación concreta exige validación de la NBS/NCM, del régimen tributario, de los créditos y de los actos reglamentarios vigentes con un profesional habilitado. Las estimaciones de alícuota se utilizaron únicamente para demostrar la metodología. |
Referencias
BRASIL. Enmienda Constitucional n.º 132, de 20 de diciembre de 2023. https://www.planalto.gov.br/ccivil_03/constituicao/emendas/emc/emc132.htm
BRASIL. Ley Complementaria n.º 214, de 16 de enero de 2025. Instituye el IBS, la CBS y el Impuesto Selectivo. https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm
BRASIL. Ley Complementaria n.º 227, de 13 de enero de 2026. Instituye el Comité Gestor del IBS y modifica la LC n.º 214/2025. https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp227.htm
RECEITA FEDERAL DO BRASIL.
Entienda la Reforma Tributaria del Consumo. https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/programas-e-atividades/reforma-tributaria-do-consumo/entenda
RECEITA FEDERAL DO BRASIL.
Orientaciones de la Reforma Tributária para 2026. Actualizado el 6 de mayo de 2026. https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/programas-e-atividades/reforma-tributaria-do-consumo/orientacoes-2026
COMITÉ GESTOR DEL IBS.
Resolución CGIBS n.º 6, de 30 de abril de 2026. Reglamenta el IBS. https://www.cgibs.gov.br/upload/arquivos/202604/30084927-res-cgibs-n-6-30-abr-2026-regulamenta-o-ibs.pdf
Acceso a las fuentes electrónicas
en: 24 ago. 2026.