Estrategia empresarial, eficiencia fiscal y generación de valor
Por Marli Voss Hartmann da Silva
1.
¿Qué es la reorganización societaria?
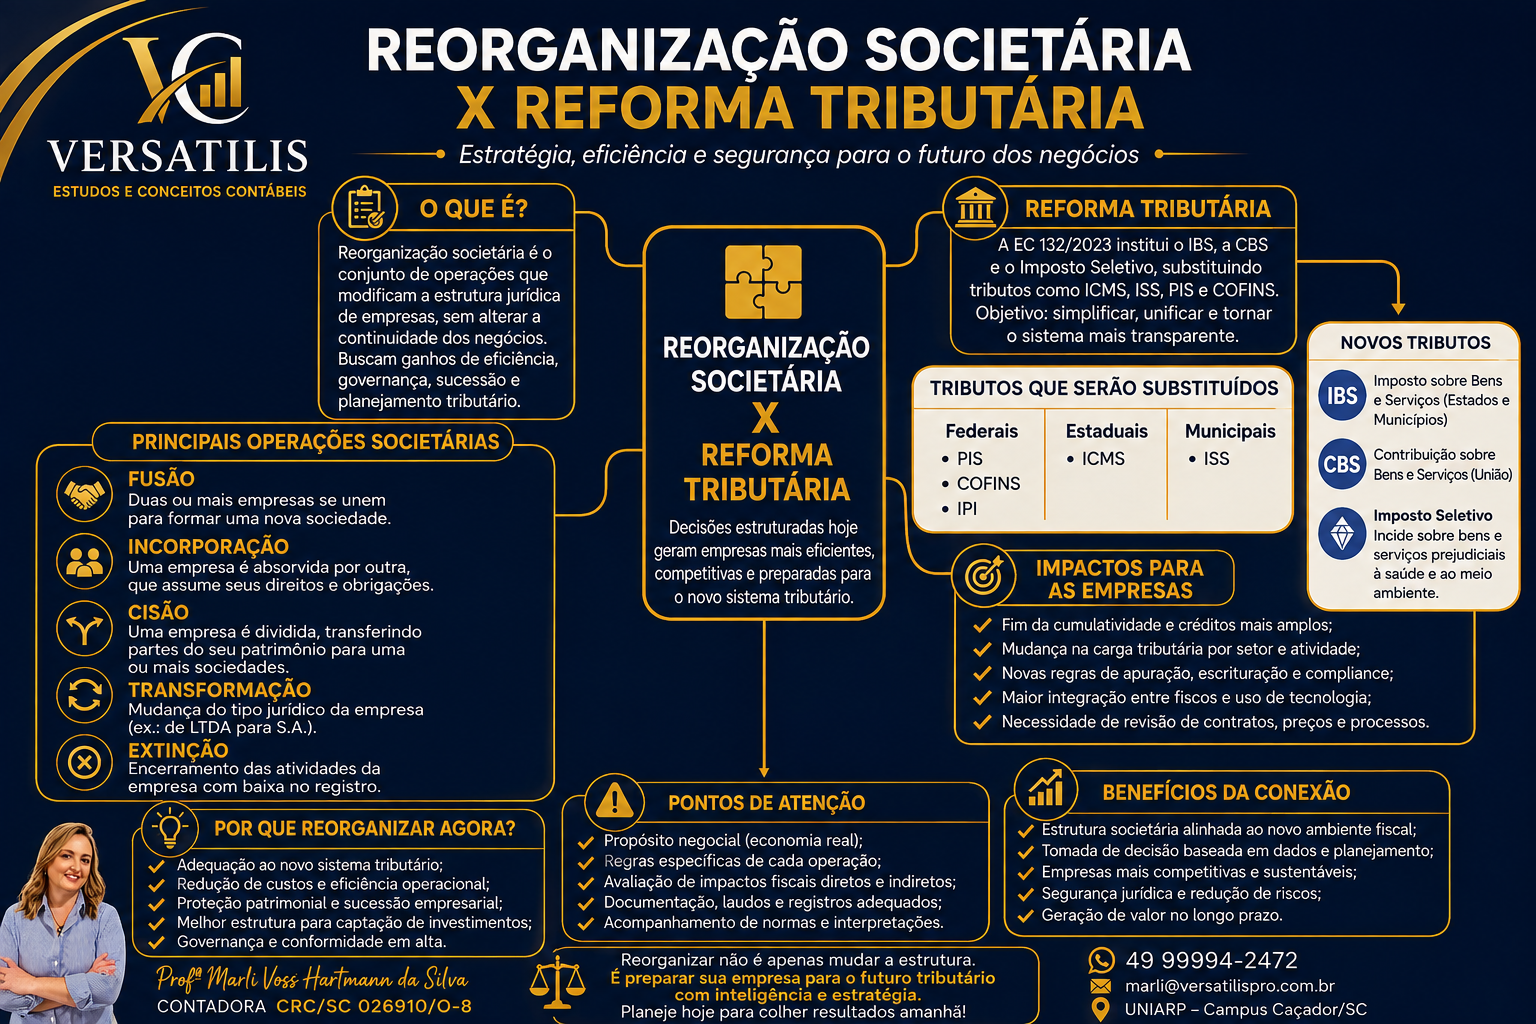
La reorganización societaria es el conjunto de operaciones previstas principalmente en la Ley n.º 6.404/1976 y en el Código Civil que modifica la estructura jurídica de las empresas sin, necesariamente, interrumpir sus actividades. Entre las modalidades más utilizadas están la absorción, fusión, escisión y transformación societaria.
2. Reforma Tributária y sus repercusiones
La implementación del IBS, la CBS y el Impuesto Selectivo modifica la forma de incidencia de los tributos sobre el consumo. Aunque la reforma tiene como objetivo simplificar el sistema, diversos grupos económicos deberán revisar estructuras societarias para reducir costos operativos, evitar la cumulatividad indebida, optimizar flujos logísticos y adecuar procesos internos.
3.
¿Cuándo puede la reorganización ser una estrategia?
Empresas con múltiples actividades, filiales, holdings familiares, operaciones interestatales o alto volumen de transacciones podrán evaluar reorganizaciones para mejorar la gobernanza, separar riesgos, facilitar la sucesión, concentrar operaciones y prepararse para el nuevo entorno tributario. Toda operación debe tener un propósito de negocio verdadero y no puede realizarse exclusivamente para obtener un ahorro tributario.
4.
Ejemplo práctico
Una empresa posee industria, comercio y prestación de servicios en la misma persona jurídica. Tras un estudio económico, se identifica que la separación de las actividades mediante escisión parcial permite mayor control gerencial, mejor cálculo de costos, gobernanza específica para cada negocio y una adaptación más eficiente a las reglas del IBS y de la CBS. La reorganización solo será válida si demuestra una finalidad empresarial efectiva.
5.
Aspectos contables
Las operaciones de reorganización deben observar la Ley n.º 6.404/1976 y los Pronunciamientos Contables aplicables, especialmente el CPC 15 (R1) – Combinación de Negocios, CPC 18 (R2) – Inversión en Coligada, Controlada y Negocio Conjunto, CPC 36 (R3) – Estados Financieros Consolidados y CPC 46 – Medición del Valor Razonable, cuando sean aplicables. La contabilización dependerá de la naturaleza de la operación y de la sustancia económica.
6.
Cuidados
Los planeamientos tributarios abusivos pueden
ser desestimados por la administración tributaria cuando se caracterice
simulación o ausencia de propósito negocial. Por eso, las reorganizaciones deben
estar fundamentadas por estudios económicos, jurídicos, contables y tributarios.
Consideraciones
finales
La Reforma Tributária representa una oportunidad para revisar estructuras empresariales. La reorganización societaria no debe ser vista solo como un mecanismo de ahorro tributario, sino como un instrumento de gestión, competitividad y creación de valor sostenible. Las empresas que planifiquen sus cambios con antelación estarán mejor preparadas para el nuevo entorno de negocios.
Referencias
·
BRASIL. Ley n.º 6.404/1976 – Ley de Sociedades por Acciones.
·
BRASIL. Enmienda Constitucional
nº 132/2023.
·
Ley Complementaria n.º 214/2025.
·
CPC 15 (R1), CPC 18 (R2), CPC 36 (R3), CPC 46.
·
CFC – Normas Brasileñas de Contabilidad.