Conceptos esenciales para la gestión empresarial
Por Marli Voss Hartmann da Silva
Versátiles Estudios y Conceptos Contables
Introducción
Comprender la situación patrimonial de una empresa es fundamental no solo para los profesionales de la Contabilidad, sino también para gestores, administradores y emprendedores. Las decisiones relacionadas con inversiones, endeudamiento, adquisición de bienes y utilización de los recursos disponibles dependen de información capaz de demostrar la realidad económica y financiera de la organización.
En este contexto, patrimonio, activo, pasivo y patrimonio neto constituyen conceptos esenciales para la interpretación de los estados contables. La Contabilidad transforma acontecimientos económicos en información estructurada y, para el gestor, comprender ese lenguaje amplía la capacidad de analizar la empresa y tomar decisiones fundamentadas.
1.
Patrimonio: mucho más allá de los bienes de la empresa
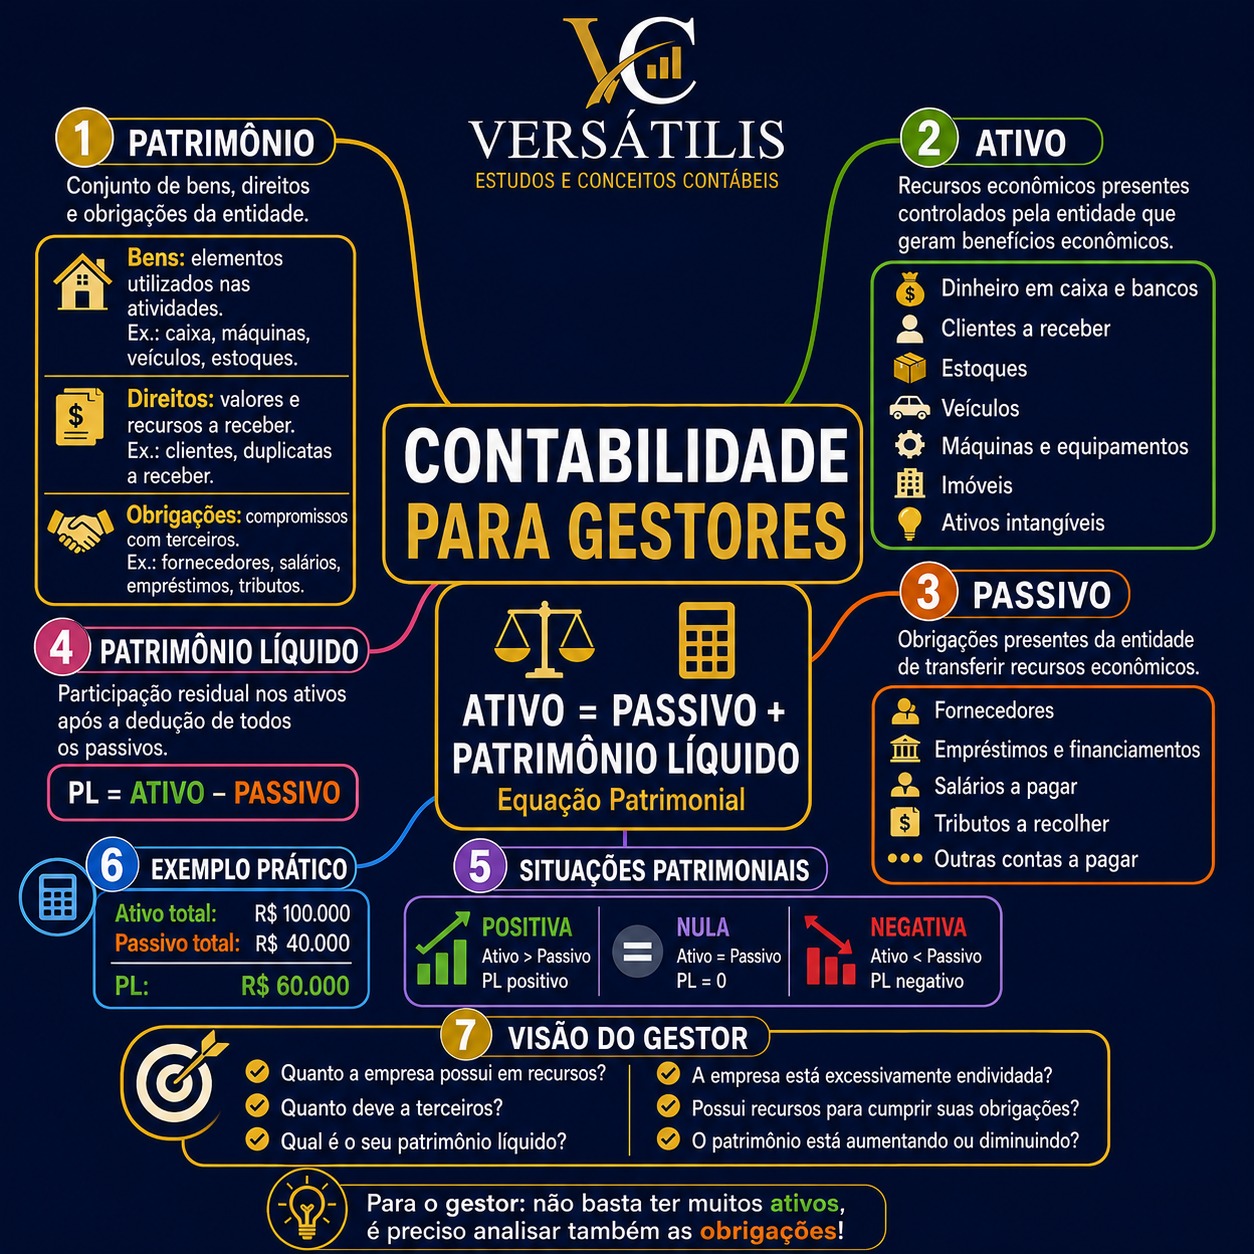
En un enfoque introductorio, el patrimonio empresarial puede estudiarse a partir de tres elementos: bienes, derechos y obligaciones. Los bienes comprenden elementos utilizados por la organización en el desarrollo de sus actividades, como dinero, mercancías, máquinas, equipos, vehículos e inmuebles.
Los derechos corresponden, didácticamente, a los valores y recursos que la empresa tiene por cobrar, como ventas realizadas a plazo y determinados créditos frente a terceros. Las obligaciones representan compromisos asumidos por la entidad, como valores adeudados a proveedores, instituciones financieras, empleados y gobiernos.
PATRIMONIO → BIENES + DERECHOS + OBLIGACIONES
Para comprender estos elementos de acuerdo con el marco conceptual contemporáneo de la Contabilidad, es necesario avanzar hacia los conceptos de activo, pasivo y patrimonio neto, establecidos por el CPC 00 (R2).
2. Activo: los recursos económicos de la entidad
De acuerdo con el CPC 00 (R2) – Marco Conceptual para la Información Financiera, un activo es un recurso económico presente controlado por la entidad como resultado de eventos pasados. Un recurso económico es un derecho que tiene el potencial de producir beneficios económicos.
En la práctica empresarial, pueden estar relacionados con el activo elementos como caja, valores mantenidos en instituciones financieras, cuentas por cobrar, inventarios, máquinas, vehículos, inmuebles y determinados activos intangibles, siempre que se cumplan los requisitos aplicables.
Para el gestor, analizar el activo significa comprender los recursos económicos que sustentan las actividades de la organización y que pueden contribuir a la generación de beneficios económicos.
3.
Pasivo: comprender las obligaciones también es gestionar
El CPC 00 (R2) define pasivo como una obligación presente de la entidad de transferir un recurso económico como resultado de eventos pasados. Entre los ejemplos que se encuentran en el día a día empresarial están proveedores por pagar, préstamos, financiamientos, salarios y determinadas obligaciones tributarias.
Este concepto es especialmente importante para la gestión porque una empresa puede presentar un volumen considerable de activos y, simultáneamente, tener obligaciones significativas. Así, analizar solo aquello que la empresa posee o controla no es suficiente para comprender su posición patrimonial.
4.
Patrimonio Neto: la participación residual
El Patrimonio Neto representa la participación residual en los activos de la entidad tras deducir todos sus pasivos, conforme establece el CPC 00 (R2).
PATRIMONIO NETO = ACTIVO − PASIVO
Imagine una empresa con Activo de R$ 500.000,00 y Pasivo de R$ 320.000,00. En este caso, el Patrimonio Neto será de R$ 180.000,00. Esto evidencia que el total de activos no corresponde, necesariamente, al patrimonio neto de la organización.
5.
La Ecuación Patrimonial
Una de las relaciones fundamentales para comprender la estructura patrimonial es la ecuación que relaciona Activo, Pasivo y Patrimonio Neto.
ACTIVO = PASIVO + PATRIMONIO NETO
Considere una empresa con R$ 20.000,00 en caja, R$ 30.000,00 en cuentas por cobrar, R$ 50.000,00 en inventarios y R$ 100.000,00 en máquinas y equipos. Su Activo total será de R$ 200.000,00.
Si esa misma empresa posee R$ 40.000,00 en proveedores y R$ 30.000,00 en préstamos, tendrá un Pasivo de R$ 70.000,00. En consecuencia, su Patrimonio Neto será de R$ 130.000,00.
R$ 200.000,00 = R$ 70.000,00 + R$ 130.000,00
6.
Una comparación con las finanzas personales
Una manera sencilla de comprender esta relación es trasladarla a la realidad de una familia. Imagine una vivienda de R$ 300.000,00, un vehículo de R$ 80.000,00 y R$ 20.000,00 disponibles en cuenta bancaria. A efectos didácticos, estos recursos totalizan R$ 400.000,00.
Si aún existen R$ 180.000,00 correspondientes al financiamiento de la residencia y R$ 30.000,00 relacionados con el financiamiento del vehículo, las obligaciones totalizan R$ 210.000,00. La diferencia es de R$ 190.000,00.
La comparación evidencia una idea importante para cualquier gestor: poseer muchos recursos no significa, por sí solo, tener una situación patrimonial favorable. Es necesario analizar conjuntamente activos, pasivos y patrimonio neto.
7. De la Contabilidad a la toma de decisiones
Cuando comprende la estructura patrimonial, el gestor deja de ver la contabilidad solo como un conjunto de registros y pasa a utilizarla como instrumento de análisis. Cuestiones como volumen de recursos, nivel de obligaciones, endeudamiento, participación de capital propio y evolución patrimonial pasan a integrar la toma de decisiones.
Los números presentados en los estados financieros cuentan parte de la historia económica de la organización. Interpretarlos permite al gestor comprender mejor la estructura de la empresa, evaluar riesgos y respaldar decisiones con información más consistente.
Consideraciones
finales
Patrimonio, activo, pasivo y patrimonio neto son conceptos básicos de la Contabilidad, pero poseen gran relevancia para la gestión empresarial. Comprender la ecuación patrimonial permite visualizar la relación entre los recursos económicos de la entidad, sus obligaciones y la participación residual representada por el patrimonio neto.
Más que memorizar que Activo = Pasivo + Patrimonio Neto, es necesario comprender el significado gerencial de esta relación. La Contabilidad se vuelve aún más útil cuando deja de ser vista solo como una obligación administrativa y pasa a interpretarse como una fuente de información para comprender la empresa, evaluar su estructura y apoyar decisiones.
VERSÁTILIS ESTUDIOS Y CONCEPTOS CONTABLES
Simplificando conceptos contables para transformar información en conocimiento y conocimiento en decisión.
Referencias
BRASIL. Ley n.º 6.404, de 15 de diciembre de 1976. Dispone sobre las Sociedades por Acciones.
COMITÉ DE PRONUNCIAMIENTOS CONTABLES – CPC.
CPC 00 (R2) – Marco Conceptual para la Información Financiera. Brasilia: CPC.
CONSEJO FEDERAL DE CONTABILIDAD – CFC. NBC
TG Estructura Conceptual – Estructura Conceptual para Informe Financiero.
Brasilia: CFC.