Marli Voss Hartmann da Silva
Profesora Universitaria – UNIARP
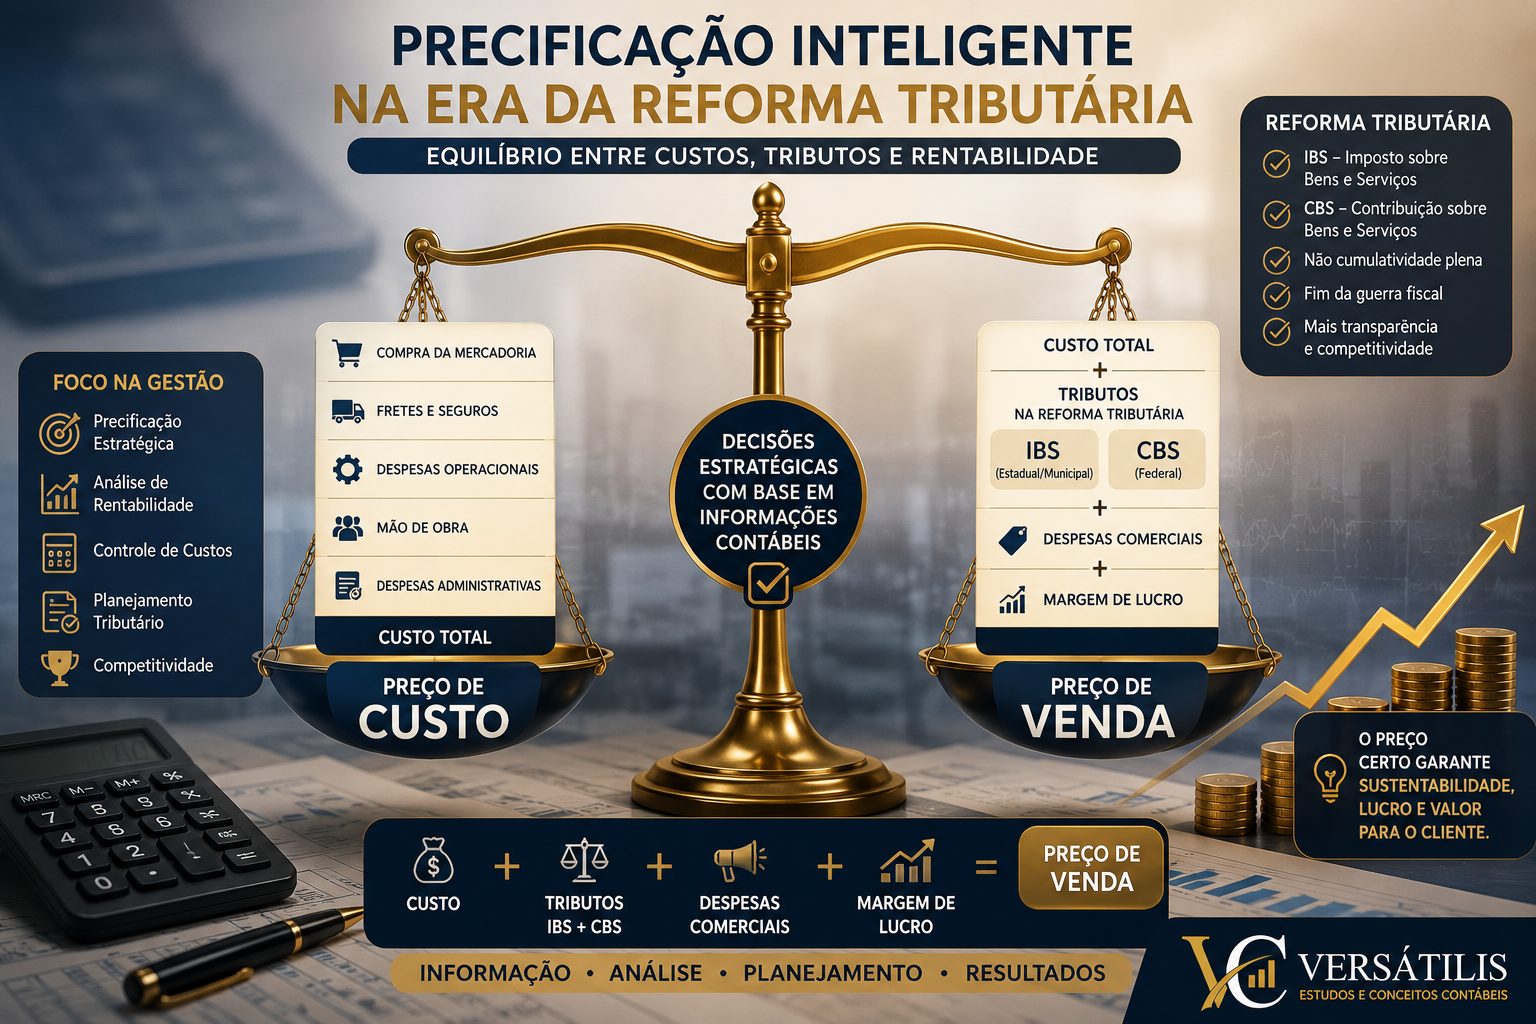
La formación del precio de venta constituye uno de los principales
instrumentos de gestión empresarial. Con la reglamentación de la Reforma Tributaria,
las empresas optantes por el Simples Nacional deben revisar sus modelos de
fijación de precios para mantener competitividad y eficiencia económica.
Fundamentación Teórica
La Ley Complementaria n.º 123/2006 instituyó el Simples Nacional como régimen simplificado. La Ley Complementaria n.º 214/2025 reglamentó la Enmienda Constitucional n.º 132/2023 y creó la CBS, el IBS y el Impuesto Selectivo, promoviendo cambios estructurales en la tributación brasileña.
Comparación entre legislaciones
Estudios de Caso
Estudio de Caso 1 - Comercio Minorista
Empresa: Comercial Alfa Ltda.
Régimen: Simples Nacional
Premisas: costo R$ 138.00; comisión 4%; utilidad 25%; DAS 8.5%; escenario reforma 11.0%.
|
Indicador |
LC 123/2006 |
LC 214/2025 |
|
Costo |
R$ 138,00 |
R$ 138,00 |
|
Tributos |
8,5% |
11,0% |
|
Precio de Venta |
R$ 220,80 |
R$ 230,00 |
Discusión: manteniendo el mismo margen de lucro, el aumento de la carga tributaria en la simulación eleva el precio de venta. En la práctica, el análisis debe considerar créditos de IBS/CBS, perfil de los clientes y reglas específicas de la legislación.
Estudio de Caso 2 - Industria
Empresa: Industria Beta Ltda.
Régimen: Simples Nacional
Premisas: costo R$ 185,00; comisión 4%; utilidad 25%; DAS 9,5%; escenario reforma 12,0%.
|
Indicador |
LC 123/2006 |
LC 214/2025 |
|
Costo |
R$ 185.00 |
R$ 185.00 |
|
Tributos |
9,5% |
12.0% |
|
Precio de Venta |
R$ 300,81 |
R$ 313,56 |
Discusión: manteniendo el mismo margen de lucro, el aumento de la carga tributaria en la simulación eleva el precio de venta. En la práctica, el análisis debe considerar créditos de IBS/CBS, perfil de los clientes y reglas específicas de la legislación.
Estudio de Caso 3 - Prestación de Servicios
Empresa: Servicios Gama Ltda.
Régimen: Simples Nacional
Premisas: costo R$ 210,00; comisión 4%; utilidad 25%; DAS 11,5%; escenario reforma 13,5%.
|
Indicador |
LC 123/2006 |
LC 214/2025 |
|
Costo |
R$ 210.00 |
R$ 210.00 |
|
Tributos |
11,5% |
13,5% |
|
Precio de Venta |
R$ 352,94 |
R$ 365.22 |
Discusión: manteniendo el mismo margen de lucro, el aumento de la carga tributaria en la simulación eleva el precio de venta. En la práctica, el análisis debe considerar créditos de IBS/CBS, perfil de los clientes y reglas específicas de la legislación.
Conclusión
Los resultados demuestran la importancia de la planificación tributaria en la formación del precio de venta. Se recomienda ampliar este estudio utilizando datos reales de empresas y escenarios distintos por rango del Simples Nacional.
La Reforma Tributaria amplía la importancia de la planificación fiscal
y fortalece el papel del contador como agente estratégico en la definición de precios
y en la toma de decisiones empresariales.
Referencias
BRASIL. EC n.º 132/2023. BRASIL. LC n.º
123/2006. BRASIL. LC n.º 214/2025. IUDÍCIBUS, Sérgio de. Teoría de la
Contabilidad. MARTINS, Eliseu. Contabilidad de Costos. PADOVEZE, Clóvis Luís.
Controloría Estratégica.