Activo inmovilizado
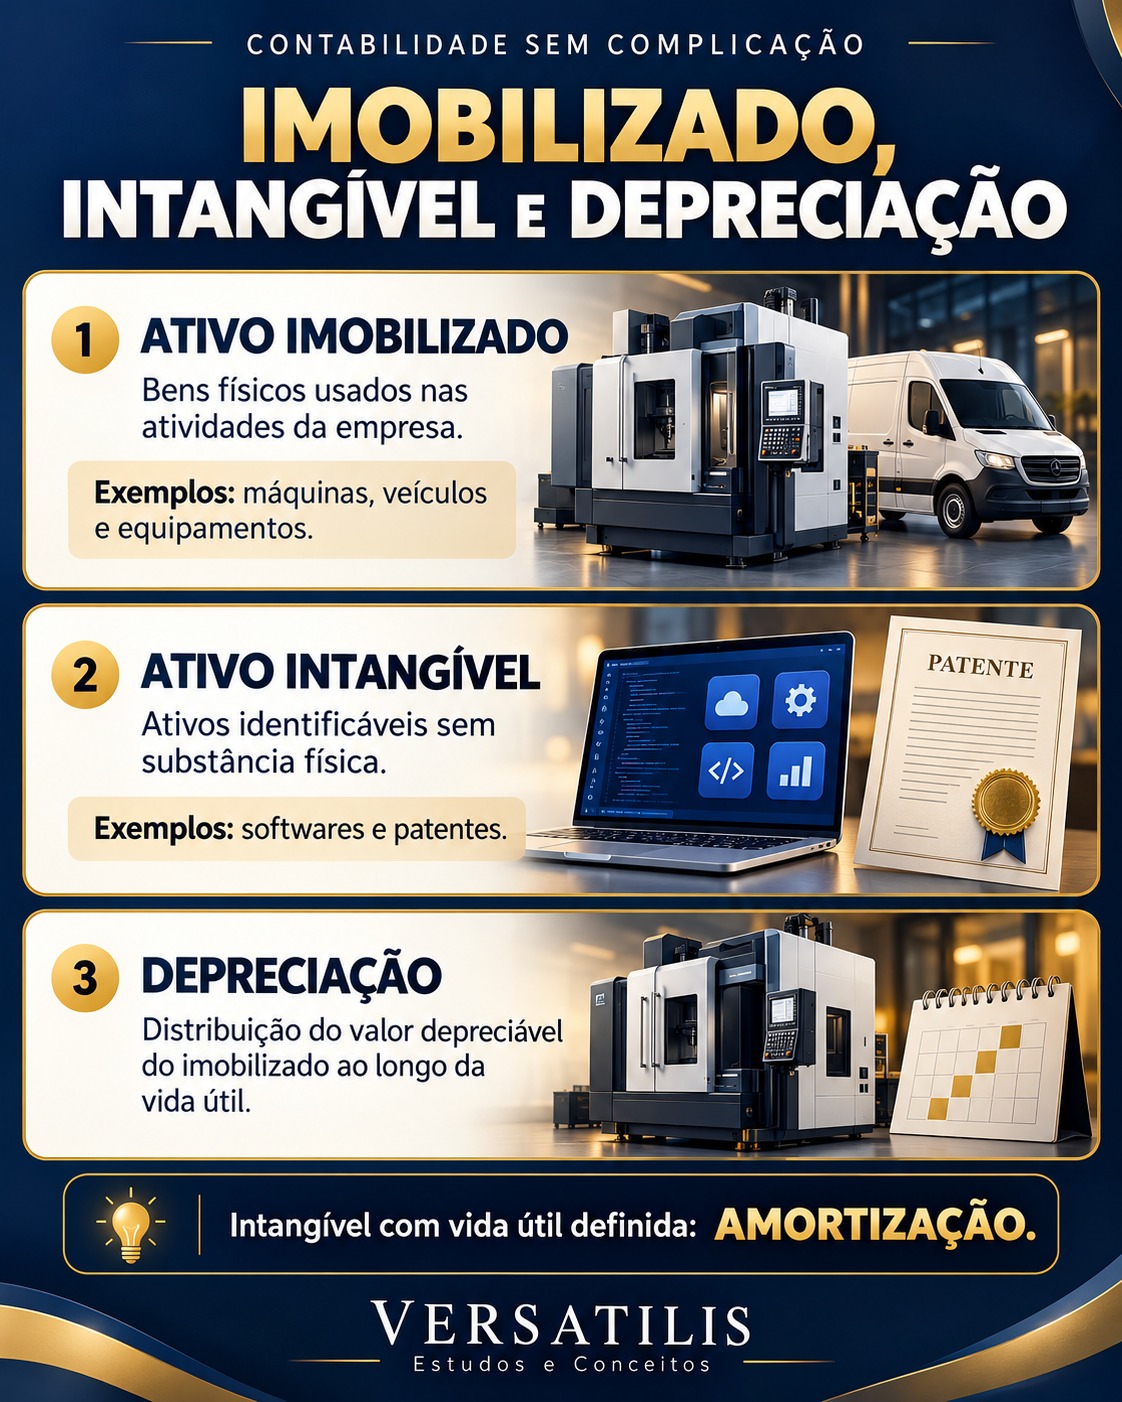
El inmovilizado reúne bienes tangibles
mantenidos para su uso en la producción, prestación de servicios, alquiler a terceros ou administración, com utilización esperada
por más de um período.
La finalidad do bem importa: um vehículo para uso da empresa puede ser inmovilizado, mientras un vehículo
comprado para reventa es inventario.
Reconocimiento e medición inicial
La entidad
reconoce el activo cuando los beneficios económicos futuros son probables y el
costo puede medirse de forma fiable. El costo incluye el precio neto,
tributos no recuperables y gastos directamente necesarios para poner el bien
en su ubicación y en las condiciones de funcionamiento pretendidos.
Gasto Tratamiento no ejemplo
Compra, flete e instalación necesarios Integran o costo do activo
Impuesto recuperable Cuenta propia, fuera do costo
Entrenamiento e mantenimiento cotidiana Gasto do período
Sustitución de componente relevante Evaluar reconocimiento e baja do componente
anterior
Medición posterior
En el modelo del costo, el valor contable
corresponde al costo menos la depreciación y las pérdidas acumuladas. La depreciación
comienza cuando el bien queda disponible para su uso. Componentes relevantes con patrones de consumo
distintos tienen cálculo propio. La vida útil, el valor residual y el método deben revisarse
al menos al cierre de cada ejercicio.Depreciación
lineal anual = (costo
- valor residual) ÷ vida útil.
A vida útil refleja o uso económico
esperado. A tasa fiscal no determina automáticamente la estimación contable. Base normativa: CPC 27, elementos
6-7, 12-23, 30 e 43-62. |