Artículo técnico con
ejemplos prácticos
Marli Voss Hartmann da Silva
Actualizado
en septiembre de 2026
Organizar números es organizar sueños.
Resumen ejecutivo
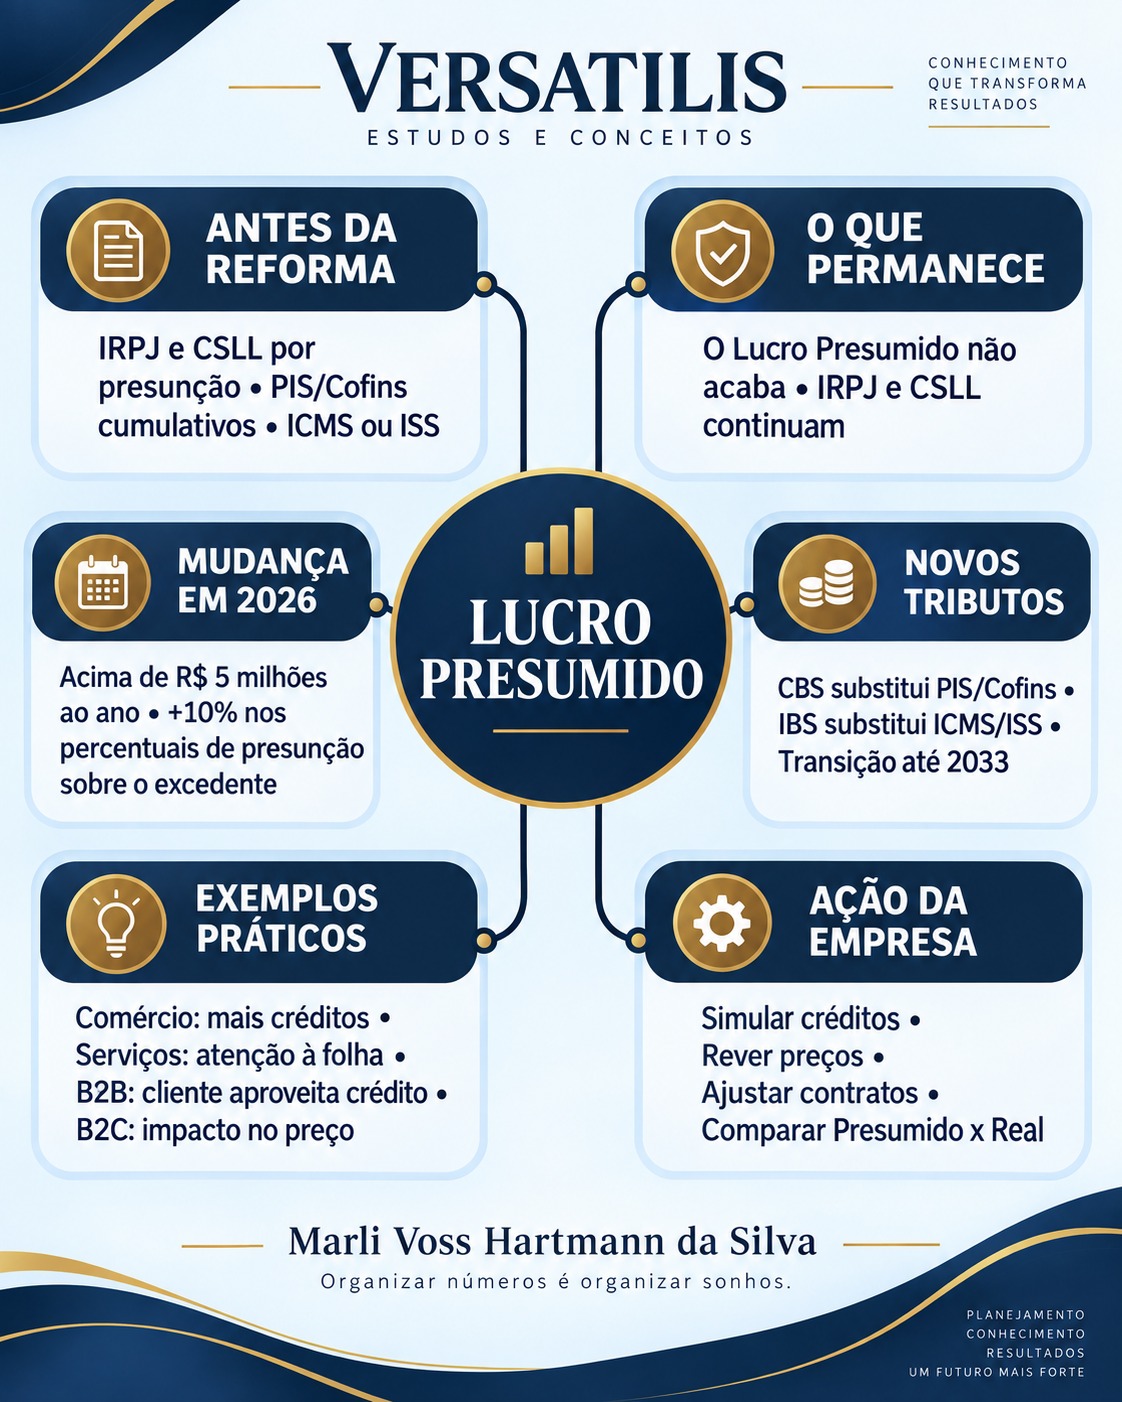
El Lucro Presumido no fue extinguido por la
Reforma Tributária. La forma de calcular el IRPJ y la CSLL sigue basada en
porcentajes de presunción, pero desde 2026 existe un cambio adicional para
empresas con ingresos brutos anuales superiores a R$ 5 millones: la Ley Complementaria
224 de 2025 elevó en un 10% los porcentajes de presunción aplicables únicamente a la
parte que exceda ese límite.
La gran transformación ocurre en la tributación del consumo. PIS y COFINS serán sustituidos por la CBS, mientras que ICMS e ISS serán reemplazados gradualmente por el IBS. El nuevo modelo es no acumulativo y permite créditos más amplios, de modo que el impacto real dependerá menos del nombre “Lucro Presumido” y más de la composición de las compras, gastos, inversiones, clientes y precios de cada empresa.
Conclusión principal: la elección entre Lucro Presumido y Lucro Real deberá rehacerse con simulaciones. Las empresas de servicios con pocos créditos pueden sentir mayor presión; los negocios con compras e inversiones relevantes tienden a aprovechar mejor la no acumulabilidad. La relación B2B o B2C también pasa a ser decisiva.
¿Qué es el Lucro Presumido?
Lucro Presumido es un régimen de cálculo del IRPJ y de la CSLL. En lugar de partir del beneficio contable ajustado, la legislación aplica porcentajes sobre los ingresos brutos para estimar la base imponible. En líneas generales, las actividades comerciales utilizan el 8% para el IRPJ y el 12% para la CSLL; muchos servicios utilizan el 32% para ambos. Existen porcentajes y reglas propios para otras actividades.
Sobre la base presunta inciden, por regla general, IRPJ del 15%, adicional del 10% sobre la parte de la base que supera los R$ 20 mil por mes del período de apuración y CSLL del 9%. Hasta la sustitución completa de los tributos sobre consumo, también conviven PIS, COFINS, ICMS, ISS y, cuando corresponda, IPI.
Antes y después en una vista rápida
|
Tema |
Antes de la Reforma |
Después de la Reforma y transición |
|
IRPJ
y CSLL |
Bases calculadas por porcentajes de presunción. |
Se mantienen; a partir de 2026 hay un incremento del 10% en la
presunción sobre la porción anual que supere los R$ 5 millones. |
|
PIS y COFINS |
En general, acumulativos en el Lucro Presumido, totalizando el 3,65%, con crédito limitado. |
Sustituidos por la CBS, con no acumulatividad y créditos conforme a la legislación. |
|
ICMS y ISS |
Recaudación estatal o municipal, con reglas y créditos distintos. |
Sustitución gradual por el IBS, cobrado en destino y no acumulativo. |
|
Precio |
Impuestos muchas veces incluidos en el valor. |
IBS y CBS se destacan por fuera, lo que exige revisar contratos y márgenes. |
|
Decisión
tributaria |
Enfoque en facturación, margen presunto y carga actual. |
Incluye perfil de créditos, cadena, cliente B2B o B2C, caja y transición. |
El cambio de 2026 en el propio Lucro Presumido
La Ley Complementaria 224 de 2025 trató el Lucro Presumido como régimen favorecido y determinó un aumento del 10% en los porcentajes de presunción. Sin embargo, ese aumento alcanza solo la parte de los ingresos brutos totales que exceda R$ 5 millones en el año calendario, con aplicación proporcional a los períodos de cómputo y a los ingresos de cada actividad.
Esto no significa sumar diez puntos porcentuales. Un porcentaje del 32% pasa a 35,2% sobre la parte excedente, pues 32% × 1,10 = 35,2%. Del mismo modo, el 8% pasa a 8,8% y el 12% pasa a 13,2%.
Ejemplo práctico 1: empresa de servicios por encima de R$ 5 millones
Considere una consultoría con ingresos anuales de R$ 6 millones, distribuidos regularmente, y una presunción tradicional del 32% para IRPJ y CSLL. A efectos didácticos, no se consideran otros ingresos ni ajustes.
|
Rango de ingresos |
Porcentaje |
Base presunta |
|
Hasta
R$ 5.000.000 |
32,0% |
R$ 1.600.000 |
|
Excedente
de R$ 1.000.000 |
35,2% |
R$ 352.000 |
|
Total |
— |
R$ 1.952.000 |
Sin la nueva regla, la base anual sería R$ 1.920.000. La diferencia de R$ 32.000 aumenta el IRPJ y la CSLL. Admitiendo ingresos uniformes y cuatro liquidaciones trimestrales, toda la diferencia permanece por encima del límite del adicional: el aumento anual sería de R$ 8.000 de IRPJ, incluyendo el adicional, y R$ 2.880 de CSLL, totalizando R$ 10.880.
Cómo funciona la transición de los impuestos sobre el consumo
|
Período |
Cambio principal |
|
2026 |
Año de prueba: CBS del 0,9% e IBS del 0,1%, con mecanismos de compensación previstos en la legislación. |
|
2027
y 2028 |
CBS entra de forma plena; PIS y COFINS se extinguen.
Comienza el Impuesto Selectivo y se reduce el IPI, preservadas las excepciones. |
|
2029
a 2032 |
ICMS e ISS se reducen gradualmente mientras el IBS
aumenta. |
|
2033 |
IBS y CBS operan plenamente; ICMS e ISS dejan de incidir. |
Las tasas de referencia definitivas deben observarse en la legislación aplicable a cada período. Por eso, los ejemplos con una tasa conjunta del 26,5% son simulaciones didácticas, y no una promesa de carga final.
Ejemplo práctico 2 comercio con créditos relevantes
Una empresa comercial factura R$ 300.000 en el trimestre y compra R$ 180.000 en mercancías. Para comparar las lógicas, admita ICMS del 18% en el modelo anterior e IBS más CBS del 26,5% en el escenario final. No se consideran beneficios, sustitución tributaria, flete, gastos, devoluciones o regímenes específicos.
|
Cálculo |
Antes |
Escenario final simulado |
|
Débito
sobre ventas |
ICMS R$ 54.000 |
IBS y CBS R$ 79.500 |
|
Crédito
sobre compras |
ICMS R$ 32.400 |
IBS y CBS R$ 47.700 |
|
Saldo
del consumo |
R$ 21,600 |
R$ 31.800 |
|
IRPJ |
R$ 3.600 |
R$ 3.600 |
|
CSLL |
R$ 3.240 |
R$ 3.240 |
|
PIS y COFINS |
R$ 10.950 |
Sustituidos por la CBS |
|
Total comparable |
R$ 39.390 |
R$ 38.640 |
Lectura del ejemplo: la carga simulada queda cercana porque las compras generan créditos relevantes. Si la empresa invierte en equipos, tecnología o servicios con derecho a crédito, el resultado puede cambiar. El Lucro Presumido permanece para IRPJ y CSLL; la nueva lógica de créditos pertenece al IBS y a la CBS.
Ejemplo práctico 3 prestadora de servicios con pocos créditos
Una consultoría factura R$ 300.000 en el trimestre y tiene solo R$ 30.000 en adquisiciones que generan crédito. Considere ISS del 5% en el modelo anterior e IBS más CBS del 26,5% en el escenario final simulado.
|
Cálculo |
Antes |
Escenario final simulado |
|
PIS y COFINS |
R$ 10.950 |
Sustituidos por la CBS |
|
ISS
o IBS y CBS netos |
ISS R$ 15.000 |
R$ 79.500 menos R$ 7.950 = R$ 71.550 |
|
IRPJ
con adicional |
R$ 18.000 |
R$ 18.000 |
|
CSLL |
R$ 8.640 |
R$ 8.640 |
|
Total comparable |
R$ 52.590 |
R$ 98.190 |
Lectura del ejemplo: una empresa intensiva en mano de obra puede tener pocos créditos, porque los salarios no generan crédito de IBS y CBS. El aumento aparente no debe leerse de forma aislada: en el nuevo modelo el impuesto se destaca por fuera, los contratos pueden renegociarse, determinadas actividades pueden tener reducción de alícuota y el cliente empresarial puede apropiarse del crédito. Aun así, los servicios con bajo volumen de insumos exigen especial atención.
Ejemplo práctico 4: impacto B2B y B2C
B2B: una consultoría vende a otra empresa contribuyente. Incluso con IBS y CBS destacados, el cliente podrá aprovechar el crédito cuando se cumplan los requisitos legales. Esto reduce la resistencia económica al tributo y convierte la transparencia fiscal en una ventaja comercial.
B2C: la misma consultoría vende al consumidor final. Como el consumidor no aprovecha crédito, el precio final tiende a sentir más directamente la carga. La empresa deberá decidir cuánto repercutir, cuánto absorber en el margen y cómo reposicionar su servicio.
Ejemplo práctico 5: inversión en equipo
Una empresa adquiere equipo de R$ 200.000. Admitiendo, solo a modo de simulación, IBS y CBS conjuntos de 26,5%, el crédito potencial sería de R$ 53.000, sujeto a las reglas legales, al desglose fiscal y a las condiciones de apropiación. En el sistema anterior, la recuperación podría ser limitada, fragmentada o ocurrir en plazos diferentes. En el nuevo modelo, la desgravación de bienes de capital y el crédito amplio pueden favorecer a las empresas que invierten.
Qué cambia en la gestión y en la contabilidad
Registro fiscal. Productos, servicios, clientes y proveedores deben estar correctamente clasificados para alícuotas, reducciones y regímenes específicos.
Documentos fiscales. El desglose de IBS y CBS y las nuevas informaciones exigen sistemas preparados y verificación constante.
Cuentas por pagar. La calidad fiscal del proveedor influye en el crédito y en el costo efectivo de la compra.
Precios. Precio, impuesto por fuera, margen y crédito del cliente deben analizarse en conjunto.
Flujo de caja. El momento del pago, la apropiación y el reembolso de los créditos altera la necesidad de capital de giro.
Contratos. Cláusulas de precio
neto, repercusión tributaria y revisión por cambio legislativo merecen
actualización.
Planificación tributaria.
Lucro Presumido, Lucro Real y Simples Nacional deben compararse con datos reales, no solo con alícuotas nominales.
Cuándo el Lucro Presumido puede seguir siendo ventajoso
El régimen puede seguir siendo interesante cuando la margen efectiva supera la margen presunta, la actividad está permitida, la empresa permanece dentro del límite legal de ingresos y la determinación simplificada genera ahorro en comparación con el Lucro Real. El análisis debe considerar el adicional del IRPJ, la regla de 2026 para ingresos superiores a R$ 5 millones, la nómina, los beneficios sectoriales y el perfil de créditos de IBS y CBS.
Puede perder atractivo cuando el margen real es inferior al presunto, existen pérdidas u oscilaciones relevantes, la empresa de servicios tiene pocos créditos o la cadena comercial exige otra estructura. La mejor elección no es permanente: debe revisarse antes de cada año-calendario y siempre que cambie el modelo de negocio.
Guía práctica para las empresas
1.
Separar la facturación por actividad, estado, municipio, tipo de cliente y régimen aplicable.
2.
Mapear compras, gastos e
inversiones que pueden generar crédito de IBS y CBS.
3.
Simular 2026, cada etapa de la transición y el escenario de 2033.
4.
Comparar Lucro Presumido y Lucro Real manteniendo iguales los supuestos operativos.
5.
Recalcular precios para clientes B2B y B2C y probar el efecto sobre el margen.
6.
Revisar contratos, sistemas,
documentos fiscales, registros y capital de trabajo.
7.
Actualizar la simulación cuando se publiquen las alícuotas y reglamentaciones aplicables.
Conclusión
La Reforma Tributaria no elimina el Lucro Presumido, pero cambia profundamente el entorno en el que funciona. El IRPJ y la CSLL continúan, con especial atención a la elevación de los porcentajes de presunción sobre los ingresos anuales que superen R$ 5 millones. Al mismo tiempo, el IBS y la CBS sustituyen impuestos sobre el consumo y traen crédito amplio, tributación en destino y el impuesto destacado por fuera.
Para algunas empresas, especialmente las que acumulan créditos, el cambio puede mejorar la neutralidad. Para otras, sobre todo prestadoras de servicios intensivas en mano de obra y con clientes finales, la presión sobre precio y margen puede ser mayor. La respuesta correcta vendrá de simulaciones individuales, hechas con datos contables y fiscales confiables.
Referencias legales e institucionales
·
Enmienda Constitucional 132 de 2023
·
Ley Complementaria 214 de 2025
·
Ley Complementaria 224 de 2025
Nota: los ejemplos son didácticos, utilizan premisas simplificadas y no sustituyen un análisis tributario individual. Las alícuotas, reducciones, créditos, regímenes específicos y obligaciones deben confirmarse para la actividad y el período de liquidación.