Cómo era, cómo quedará y qué cambia en el cálculo de la ganancia de capital
IDEA CENTRAL
La Reforma Tributária cambia profundamente los tributos sobre el consumo en la compra y venta del inmovilizado, pero no extingue la tributación de la ganancia de capital por el IRPJ y la CSLL.
Marli Voss Hartmann da Silva
Versatilis Estudios y Conceptos | Septiembre de 2026
No content was provided to translate. Please send the text you'd like translated to Spanish.
Resumen
El activo inmovilizado reúne bienes corpóreos mantenidos para uso en la producción, el suministro de mercancías o servicios, para alquiler o para fines administrativos, de los que se espera utilización por más de un período. La Reforma Tributaria del consumo altera principalmente la recuperación de créditos en la adquisición y la incidencia en la enajenación de esos bienes. En el sistema anterior, la venta ocasional de un elemento del inmovilizado, por regla general, no integraba la base de PIS/COFINS y no configuraba operación gravada por el ICMS, aunque la ganancia de capital permanecía sujeta al IRPJ y a la CSLL. En el nuevo modelo, la operación onerosa de venta pasa, como regla general, al ámbito del IBS y de la CBS, cuya base es el valor de la operación; paralelamente, la ganancia de capital sigue calculándose por la diferencia entre el valor de enajenación y el valor contable neto. Así, existirán dos análisis distintos: uno sobre el precio de la operación y otro sobre el resultado económico de la venta.
Palabras clave: activo inmovilizado; IBS; CBS; crédito tributario; depreciación; ganancia de capital; IRPJ; CSLL.
1. Por qué este tema merece atención
Máquinas, vehículos, equipos, muebles, computadoras e inmuebles operativos representan inversiones relevantes y permanecen durante varios años en la empresa. Por eso, la tributación no debe examinarse solo en el momento de la compra. El ciclo completo incluye reconocimiento contable, depreciación, apropiación de créditos, eventual baja y venta.
El principal cambio conceptual es simple, pero decisivo: en el nuevo sistema, el tributo sobre el consumo y el impuesto sobre la renta observan bases diferentes. IBS y CBS alcanzan, por regla general, el valor de la operación de venta. IRPJ y CSLL alcanzan la ganancia determinada, según el régimen tributario de la persona jurídica. Confundir precio de venta con ganancia de capital produce proyecciones equivocadas de caja y de precio.
2. ¿Qué es el activo fijo y cómo se calcula la ganancia?
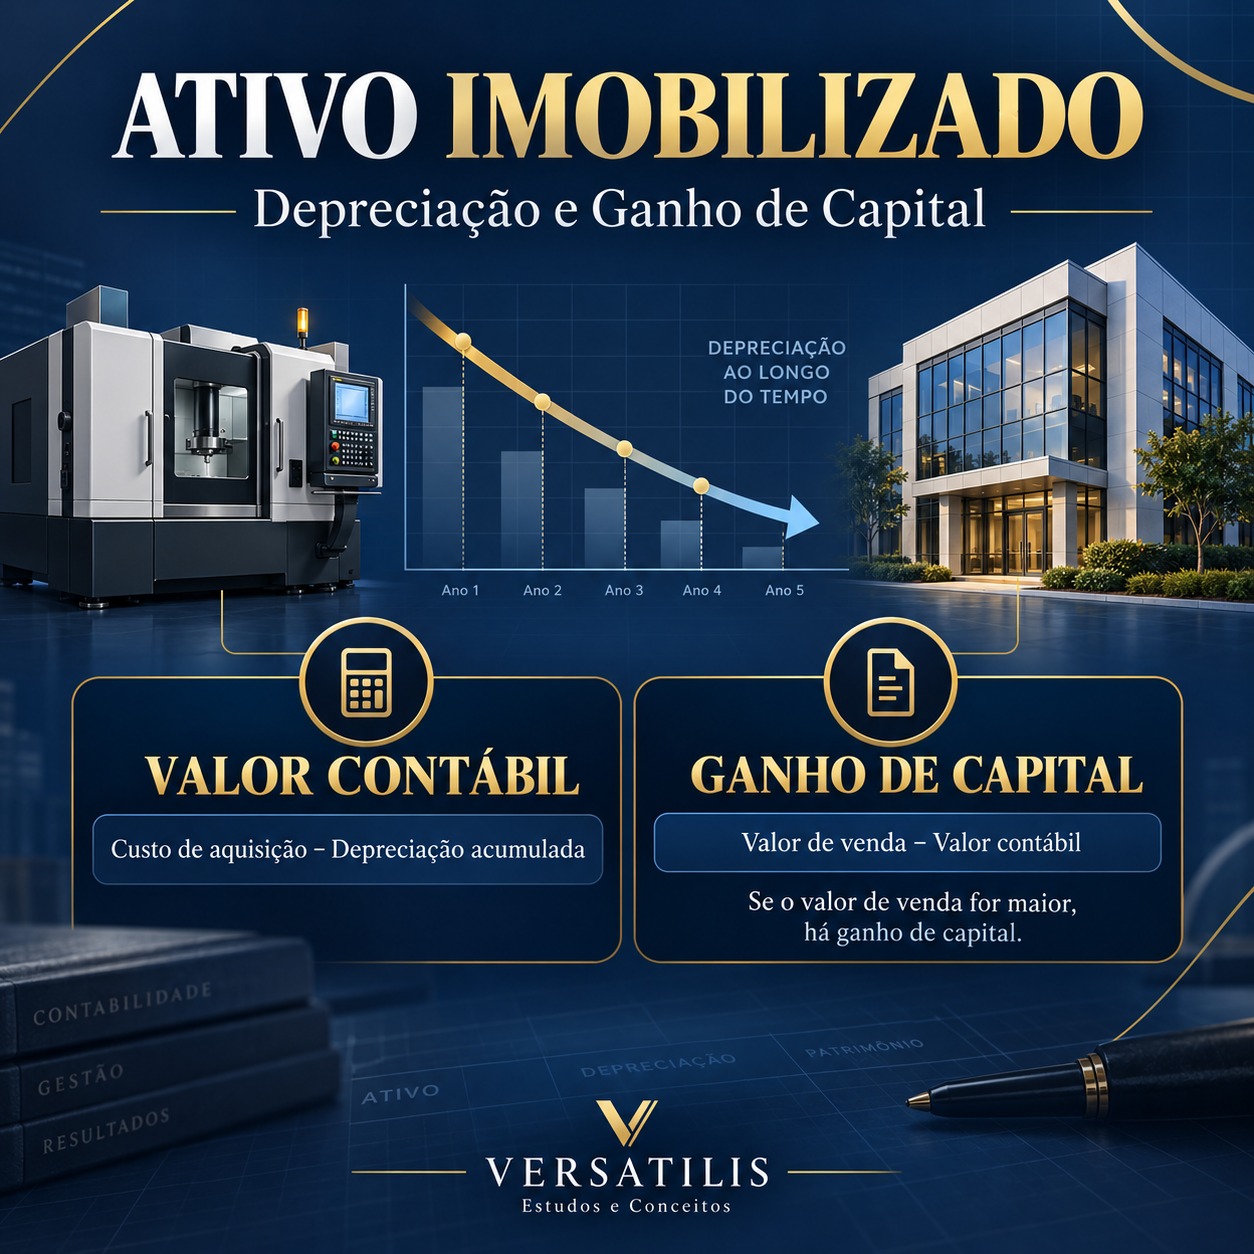
Según el CPC 27, un elemento del activo inmovilizado se reconoce cuando sea probable que los beneficios económicos futuros asociados al bien fluyan hacia la entidad y su costo pueda medirse con fiabilidad. Después del reconocimiento, la depreciación distribuye el importe depreciable a lo largo de la vida útil estimada.
FÓRMULA ESENCIAL
Ganancia de capital = valor de enajenación − valor contable neto del bien
El valor contable neto corresponde, de forma simplificada, al costo de adquisición más los gastos capitalizables, menos la depreciación acumulada y las eventuales pérdidas por deterioro del valor recuperable. Si el resultado de la fórmula es negativo, habrá una pérdida en la enajenación, y no una ganancia.
3. Cómo era en el sistema anterior (Actual-2026)
Antes de la implementación integral del IBS y de la CBS, la adquisición y la venta del inmovilizado se examinaban bajo reglas fragmentadas de ICMS, IPI, PIS/Pasep y COFINS, además de IRPJ y CSLL. El tratamiento variaba según el bien, la actividad, el régimen de determinación y la legislación estatal.
Aspecto Tratamiento predominante antes de la reforma
Adquisición Créditos condicionados y, a menudo, imputados en cuotas o vinculados a la depreciación, según cada tributo.
ICMS en la venta La salida de un bien del activo fijo no era un hecho gravado por el ICMS, en los términos de la LC 87/1996, salvo situaciones específicas.
PIS/Cofins en la venta La renta de la enajenación de un bien del activo no corriente clasificado como inmovilizado estaba excluida de la base.
IRPJ y CSLL El resultado positivo de la venta continuaba sujeto a la tributación de la renta, conforme al régimen de la empresa.
Efecto práctico La tributación sobre el consumo en la salida era limitada, pero la recuperación de los tributos pagados en la entrada podía ser lenta o incompleta.
4. Cómo quedará con IBS y CBS
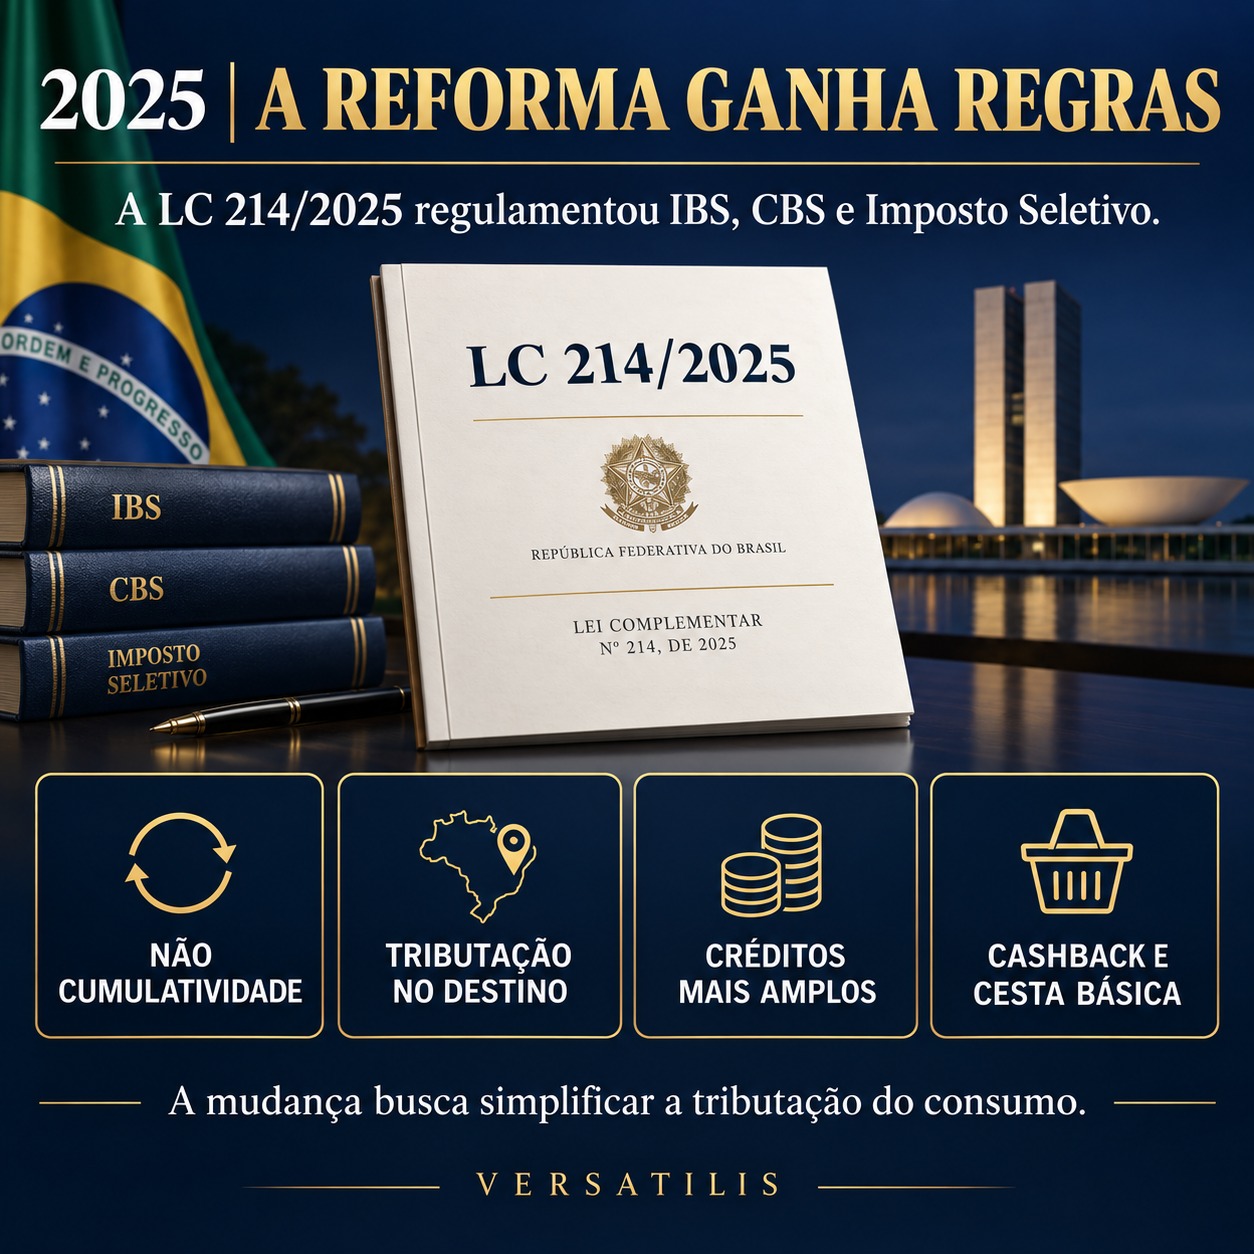
La Ley Complementaria nº 214/2025 adopta una base amplia: el IBS y la CBS inciden sobre operaciones onerosas con bienes y servicios, y la base de cálculo, salvo regla especial, es el valor de la operación. Esto alcanza la enajenación de bienes que estaban clasificados en el activo inmovilizado del contribuyente.
En la entrada, el diseño busca desgravar la inversión productiva. Para los contribuyentes del régimen regular, la ley garantiza crédito integral e inmediato de IBS y CBS en la adquisición de bienes de capital, observadas las condiciones legales, la documentación fiscal idónea y la extinción de la deuda de la operación. También pueden existir supuestos de suspensión que se convierten en alícuota cero tras la incorporación al activo fijo.
En la salida, la empresa deberá emitir el documento fiscal con el tratamiento de IBS y CBS aplicable. Por regla general, la base será el precio de venta, y no solo la ganancia contable. Si el comprador está en el régimen regular y cumple los requisitos, el tributo de la adquisición podrá generar crédito para él, preservando la lógica no acumulativa.
ATENCIÓN
El IBS y la CBS que inciden en la enajenación no son “impuesto sobre la ganancia de capital”. Gravan la operación de consumo. La ganancia sigue siendo una magnitud propia para el IRPJ y la CSLL.
5. Comparativo: antes y después
Punto Antes Nuevo modelo
Crédito en la compra Reglas diversas; aprovechamiento frecuentemente fraccionado. Crédito integral e inmediato para bienes de capital en el régimen regular, sujeto al cumplimiento de las condiciones.
Venta del bien Por regla general, sin ICMS y con exclusión de PIS/COFINS. Por regla general, operación onerosa sujeta a IBS/CBS sobre el valor de la operación.
Ganancia de capital Diferencia positiva entre venta y valor contable neto. La lógica de la ganancia permanece para IRPJ/CSLL; no se confunde con IBS/CBS.
Comprador empresarial Los créditos dependían del tributo y de reglas específicas. Puede tomar crédito de IBS/CBS en el régimen regular, siempre que se cumplan los requisitos.
Planificación Mayor enfoque en la baja, depreciación e IRPJ/CSLL. Exige integrar créditos de entrada, débito en la salida, precio y ganancia de capital.
6. Ejemplo práctico completo
Considere una industria que vende una máquina del activo inmovilizado por los siguientes valores:
Información Valor
Costo registrado de la máquina R$ 300.000,00
Depreciación acumulada R$ 180.000,00
Valor contable neto R$ 120.000,00
Precio de venta R$ 200.000,00
Ganancia de capital R$ 80.000,00
En el sistema anterior, la venta ocasional, manteniéndose la clasificación legítima del bien en el inmovilizado, no integraba, por regla general, la base de PIS/COFINS y no estaba gravada por el ICMS. Sin embargo, los R$ 80.000,00 de ganancia ingresaban en la determinación del IRPJ y de la CSLL según el régimen de la empresa.
En el nuevo modelo, hay dos capas simultáneas:
• IBS/CBS: calculados, como regla general, sobre los R$ 200.000,00 del valor de la operación, aplicándose las alícuotas y reglas vigentes en la fecha de la venta.
• IRPJ/CSLL: la ganancia de R$ 80.000,00 permanece considerada en la tributación sobre la renta, según el régimen adoptado.
Si, solo a modo de simulación, la suma de las alícuotas de IBS y CBS fuera 28%, el débito nominal de la operación sería R$ 56.000,00. Ese número es ilustrativo: la alícuota efectiva deberá confirmarse para el período, el ente de destino, el bien y el régimen aplicable. El ejemplo demuestra que la base del IVA es el precio de R$ 200.000,00, mientras que la ganancia de capital es de R$ 80.000,00.
7. Efecto según el régimen tributario
7.1 Lucro Real
La ganancia contable integra el resultado del período. La determinación fiscal debe considerar las reglas de depreciación, los ajustes en el e-Lalur/e-Lacs, las pérdidas por deterioro y demás diferencias entre la contabilidad societaria y la fiscal. El efecto final del IRPJ y de la CSLL depende de la utilidad imponible total, de las compensaciones admitidas y de los adicionales aplicables.
7.2 Lucro Presumido
La ganancia de capital no recibe los porcentajes de presunción aplicables a los ingresos operacionales. La diferencia positiva entre el valor de la enajenación y el valor contable fiscal del bien se suma directamente a las bases de IRPJ y CSLL. En el ejemplo, los R$ 80.000,00 se añaden íntegramente, sin aplicación previa del 8%, 12%, 32% u otro porcentaje de presunción.
7.3 Simples Nacional
La ganancia de capital en la enajenación de activo inmovilizado no se trata simplemente como ingreso común del PGDAS-D. Existe una recaudación específica de IRPJ sobre la ganancia, fuera del DAS, conforme a las reglas propias. En cuanto al tratamiento del IBS y de la CBS, dependerá de que la empresa permanezca íntegramente en el régimen simplificado u opte por la liquidación regular de esos tributos, posibilidad prevista en la reforma. Esa elección altera la dinámica de créditos y debe simularse antes de la venta.
LA CLASIFICACIÓN IMPORTA
Un bien comprado para reventa es inventario, no inmovilizado. Reclasificar un bien próximo a la venta no cambia, por sí solo, su sustancia económica ni elimina la necesidad de documentación consistente.
8. La transición de 2026 a 2033
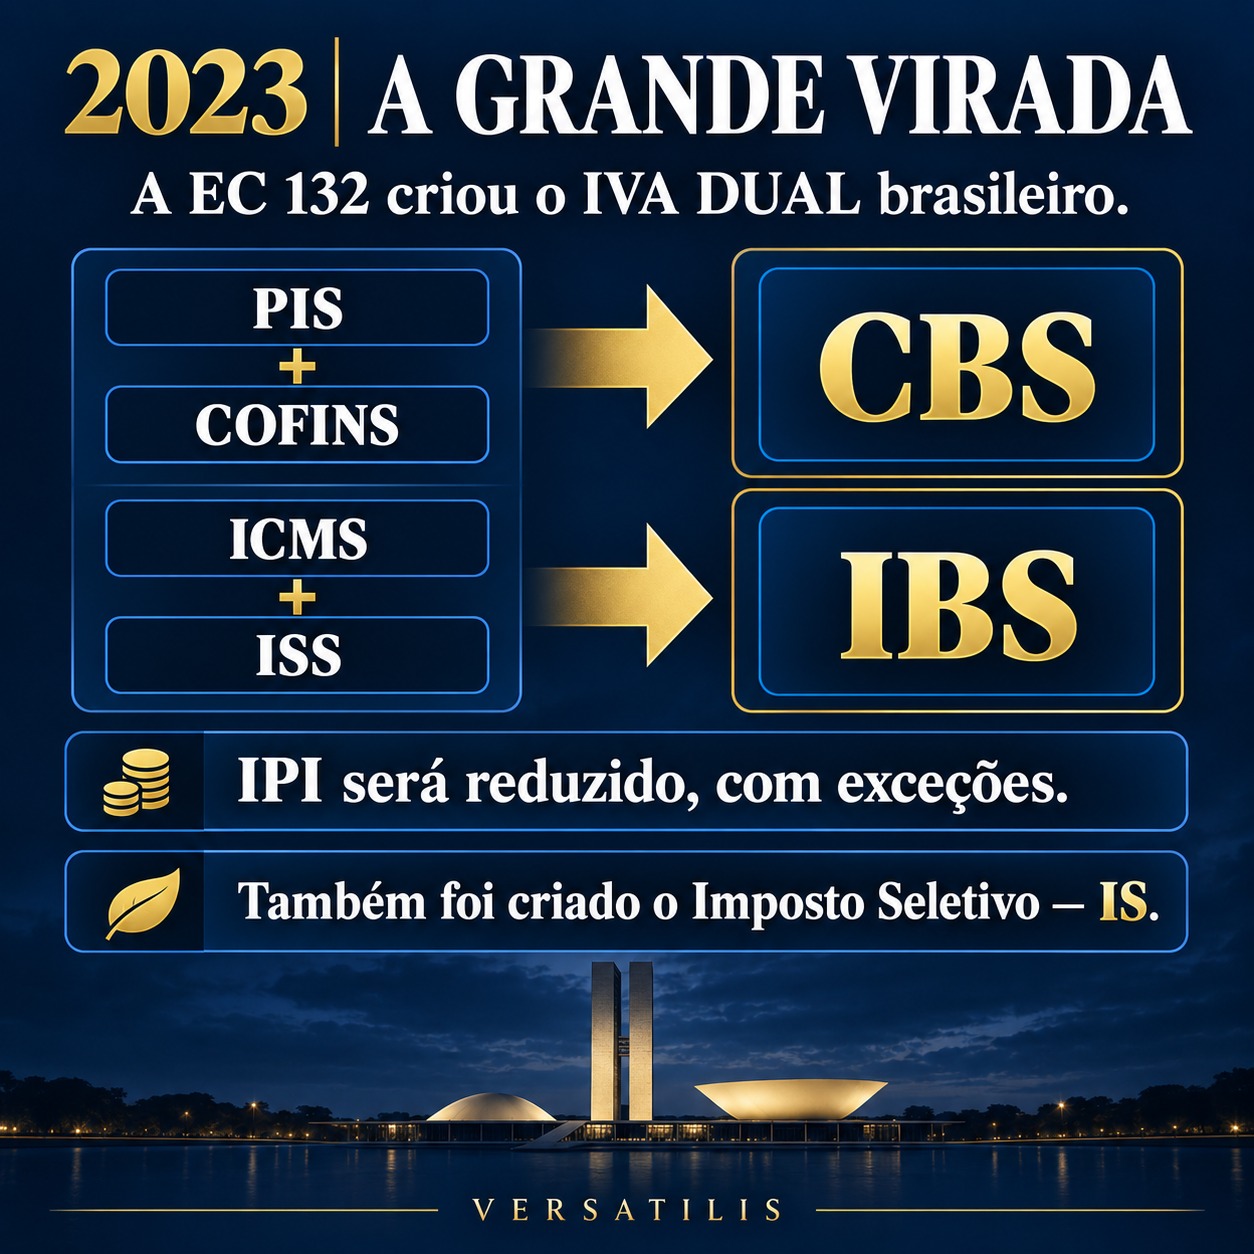
El cambio es gradual. En 2026 tiene lugar la fase de prueba, con destaque de CBS del 0,9% e IBS del 0,1%, sujeta a las reglas de dispensa y compensación cuando se cumplan las obligaciones accesorias. En 2027, PIS y COFINS se extinguen y la CBS entra efectivamente en vigor; el IBS permanece en fase inicial. De 2029 a 2032, ICMS e ISS se reducen progresivamente mientras el IBS crece. En 2033, el nuevo modelo entra en vigor integralmente.
Ano Marco relevante
2026 Prueba operativa: CBS 0,9% e IBS 0,1%, con disciplina propia de obligaciones y dispensa.
2027–2028 CBS efectiva; extinción de PIS/COFINS; IBS con alícuota inicial.
2029–2032 Sustitución gradual del ICMS y el ISS por el IBS.
2033 IBS y CBS plenamente implantados; ICMS e ISS extinguidos.
9. Cuidados contables y fiscales
• Mantener un registro patrimonial completo, con fecha, costo, vida útil, depreciación y ubicación del bien.
• Conciliar el valor contable societario con el valor fiscal antes de la enajenación.
• Identificar y controlar los créditos de IBS y CBS apropiados en la adquisición.
• Revisar contratos para definir si el precio es neto o incluye los nuevos tributos por fuera.
• Clasificar correctamente la operación y emitir el documento fiscal electrónico adecuado.
• Proyectar conjuntamente flujo de caja, débito de IBS/CBS, IRPJ, CSLL y eventual adicional de IRPJ.
• Simular la venta para comprador contribuyente y no contribuyente, pues el valor económico del crédito puede alterar la negociación.
• En el Simples Nacional, comparar la permanencia en el modelo interno con la opción por el régimen regular de IBS/CBS.
10. Conclusión
La Reforma Tributária tiende a mejorar la neutralidad en la adquisición de bienes de capital al permitir, en el régimen regular, crédito integral e inmediato de IBS y CBS. En contrapartida, la venta del bien usado pasa a exigir una atención redoblada, porque la operación onerosa quedará, por regla general, sujeta a los nuevos tributos sobre el valor total negociado.
La ganancia de capital no desaparece. Sigue calculándose por la diferencia entre el precio de venta y el valor contable neto, y permanece relevante para el IRPJ y la CSLL. Por lo tanto, la decisión de vender, sustituir o mantener un activo deberá considerar tres elementos: el crédito recuperado en la entrada, el débito de IBS/CBS en la salida y la tributación de la renta sobre la ganancia.
Más que un cambio de alícuotas, el nuevo modelo exige integración entre contabilidad patrimonial, fiscal, contratos, facturación y planificación financiera. Las empresas que inicien esta organización durante la transición tendrán mejores condiciones para fijar el precio de sus bienes, evitar errores documentales y proteger el flujo de caja.
Referencias
• BRASIL. Constitución de la República Federativa de Brasil de 1988, con las modificaciones de la Enmienda Constitucional n.º 132, de 20 de diciembre de 2023.
• BRASIL. Ley Complementaria nº 214, de 16 de enero de 2025, con modificaciones posteriores. Instituye el IBS, la CBS y el Impuesto Selectivo.
• BRASIL. Ley Complementaria n.º 87, de 13 de septiembre de 1996. Dispone sobre el ICMS.
• BRASIL. Ley n.º 9.718, de 27 de noviembre de 1998. Dispone sobre el PIS/Pasep y la COFINS.
• BRASIL. Ley n.º 9.249, de 26 de diciembre de 1995. Dispone sobre IRPJ y CSLL.
• BRASIL. Hacienda Federal. Entienda la Reforma Tributária del Consumo. Cronograma oficial de transición.
• COMITÉ DE PRONUNCIAMIENTOS CONTABLES. CPC 27 — Activo Inmovilizado.
• RECEITA FEDERAL DO BRASIL. Preguntas y Respuestas de la Persona Jurídica — IRPJ y CSLL.
Nota técnica: artículo elaborado con finalidad educativa, con base en la legislación disponible en septiembre de 2026. Alícuotas, documentos fiscales, regímenes específicos y reglamentaciones complementarias deben ser confirmados en la fecha de cada operación.