Estratégia empresarial, eficiência fiscal e geração de
valor
Por Marli Voss Hartmann da Silva
1.
O que é reorganização societária?
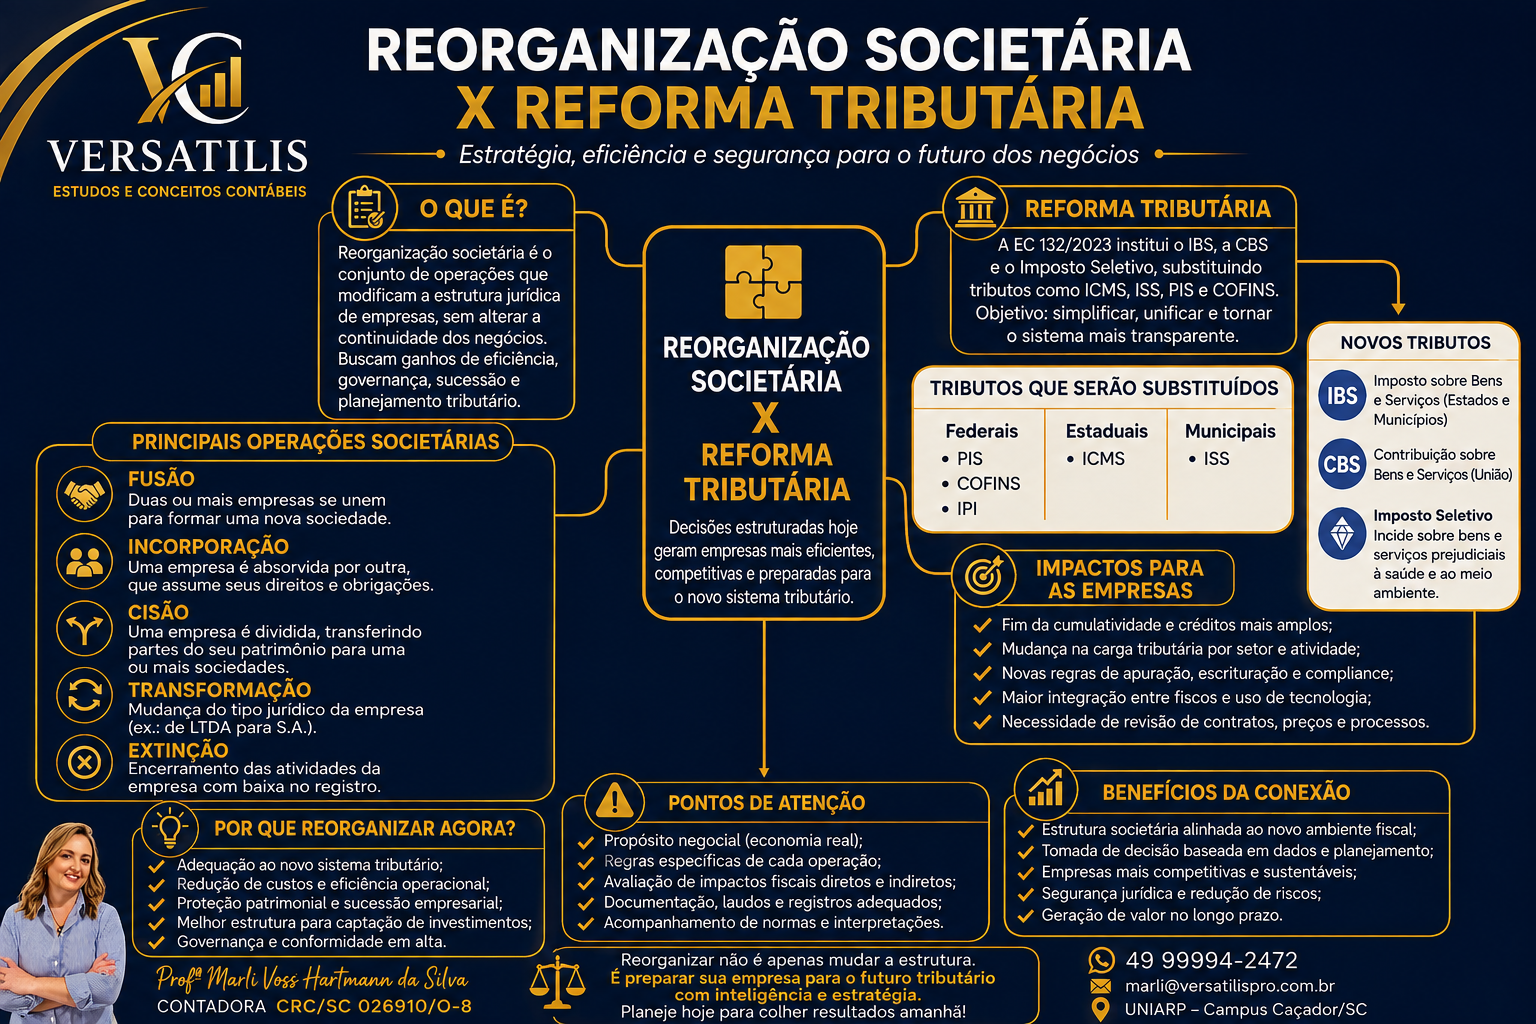
Reorganização societária é o conjunto de
operações previstas principalmente na Lei nº 6.404/1976 e no Código Civil que
altera a estrutura jurídica das empresas sem, necessariamente, interromper suas
atividades. Entre as modalidades mais utilizadas estão a incorporação, fusão,
cisão e transformação societária.
2.
Reforma Tributária e seus reflexos
A implementação do IBS, CBS e do Imposto
Seletivo modifica a forma de incidência dos tributos sobre o consumo. Embora a
reforma tenha como objetivo simplificar o sistema, diversos grupos econômicos
precisarão revisar estruturas societárias para reduzir custos operacionais,
evitar cumulatividade indevida, otimizar fluxos logísticos e adequar processos
internos.
3.
Quando a reorganização pode ser uma estratégia?
Empresas com múltiplas atividades, filiais,
holdings familiares, operações interestaduais ou elevado volume de transações
poderão avaliar reorganizações para melhorar governança, separar riscos,
facilitar sucessão, concentrar operações e preparar-se para o novo ambiente
tributário. Toda operação deve possuir propósito negocial verdadeiro, não
podendo ser realizada exclusivamente para economia tributária.
4.
Exemplo prático
Uma empresa possui indústria, comércio e
prestação de serviços na mesma pessoa jurídica. Após estudo econômico,
identifica-se que a separação das atividades por meio de cisão parcial permite
maior controle gerencial, melhor apuração de custos, governança específica para
cada negócio e adaptação mais eficiente às regras do IBS e da CBS. A
reorganização somente será válida se demonstrar finalidade empresarial efetiva.
5.
Aspectos contábeis
As operações de reorganização devem
observar a Lei nº 6.404/1976 e os Pronunciamentos Contábeis aplicáveis,
especialmente o CPC 15 (R1) – Combinação de Negócios, CPC 18 (R2) –
Investimento em Coligada, Controlada e Empreendimento Controlado em Conjunto, CPC
36 (R3) – Demonstrações Consolidadas e CPC 46 – Mensuração do Valor Justo,
quando aplicáveis. A contabilização dependerá da natureza da operação e da
substância econômica.
6.
Cuidados
Planejamentos tributários abusivos podem
ser desconsiderados pela administração tributária quando caracterizada
simulação ou ausência de propósito negocial. Por isso, reorganizações devem ser
fundamentadas por estudos econômicos, jurídicos, contábeis e tributários.
Considerações
finais
A Reforma Tributária representa uma
oportunidade para revisar estruturas empresariais. A reorganização societária
não deve ser encarada apenas como mecanismo de economia tributária, mas como
instrumento de gestão, competitividade e criação de valor sustentável. Empresas
que planejarem suas mudanças com antecedência estarão mais preparadas para o
novo ambiente de negócios.
Referências
·
BRASIL. Lei nº 6.404/1976 – Lei
das Sociedades por Ações.
·
BRASIL. Emenda Constitucional
nº 132/2023.
·
Lei Complementar nº 214/2025.
·
CPC 15 (R1), CPC 18 (R2), CPC
36 (R3), CPC 46.
·
CFC – Normas Brasileiras de
Contabilidade.