Marli Voss Hartmann da Silva
Professora Universitária – UNIARP
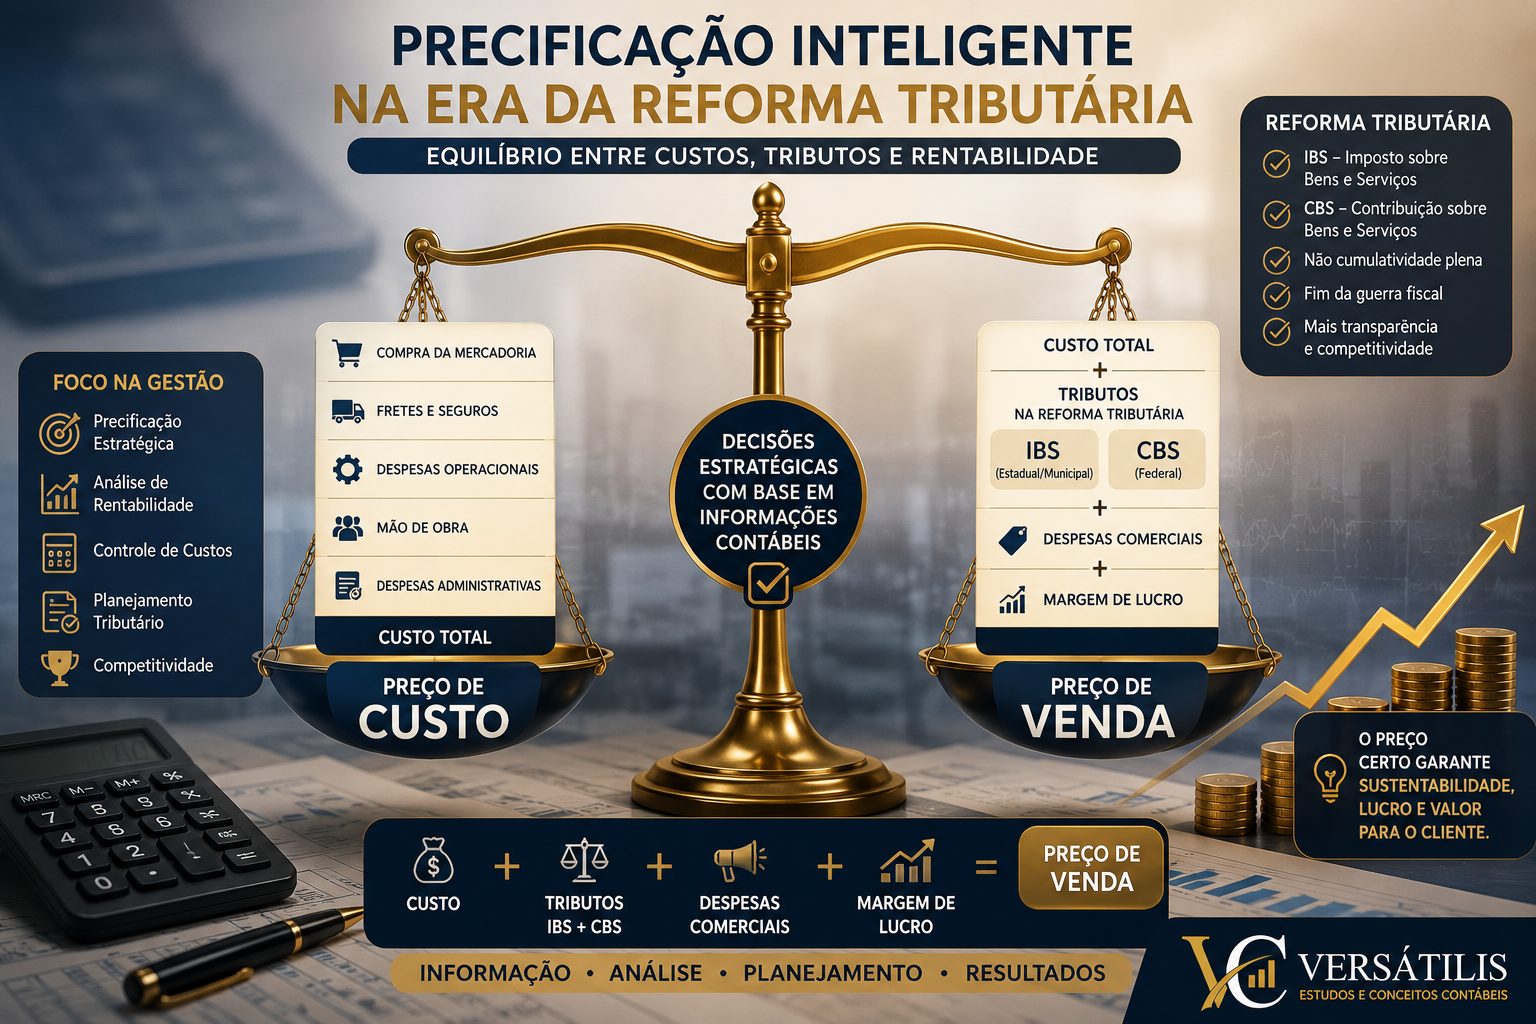
A formação do preço de venda constitui um dos principais
instrumentos de gestão empresarial. Com a regulamentação da Reforma Tributária,
empresas optantes pelo Simples Nacional precisam revisar seus modelos de
precificação para manter competitividade e eficiência econômica.
Fundamentação Teórica
A LC nº 123/2006 instituiu o Simples Nacional como regime
simplificado. A LC nº 214/2025 regulamentou a EC nº 132/2023 e criou a CBS, o
IBS e o Imposto Seletivo, promovendo mudanças estruturais na tributação
brasileira.
Comparação entre legislações
Estudos de Caso
Estudo de Caso 1 - Comércio Varejista
Empresa: Comercial Alfa Ltda.
Regime: Simples Nacional
Premissas: custo R$ 138.00; comissão 4%;
lucro 25%; DAS 8.5%; cenário reforma 11.0%.
|
Indicador |
LC 123/2006 |
LC 214/2025 |
|
Custo |
R$ 138.00 |
R$ 138.00 |
|
Tributos |
8.5% |
11.0% |
|
Preço de Venda |
R$ 220.80 |
R$ 230.00 |
Discussão: mantendo a mesma margem de
lucro, o aumento da carga tributária na simulação eleva o preço de venda. Na
prática, a análise deve considerar créditos de IBS/CBS, perfil dos clientes e
regras específicas da legislação.
Estudo de Caso 2 - Indústria
Empresa: Indústria Beta Ltda.
Regime: Simples Nacional
Premissas: custo R$ 185.00; comissão 4%;
lucro 25%; DAS 9.5%; cenário reforma 12.0%.
|
Indicador |
LC 123/2006 |
LC 214/2025 |
|
Custo |
R$ 185.00 |
R$ 185.00 |
|
Tributos |
9.5% |
12.0% |
|
Preço de Venda |
R$ 300.81 |
R$ 313.56 |
Discussão: mantendo a mesma margem de
lucro, o aumento da carga tributária na simulação eleva o preço de venda. Na
prática, a análise deve considerar créditos de IBS/CBS, perfil dos clientes e
regras específicas da legislação.
Estudo de Caso 3 - Prestação de Serviços
Empresa: Serviços Gama Ltda.
Regime: Simples Nacional
Premissas: custo R$ 210.00; comissão 4%;
lucro 25%; DAS 11.5%; cenário reforma 13.5%.
|
Indicador |
LC 123/2006 |
LC 214/2025 |
|
Custo |
R$ 210.00 |
R$ 210.00 |
|
Tributos |
11.5% |
13.5% |
|
Preço de Venda |
R$ 352.94 |
R$ 365.22 |
Discussão: mantendo a mesma margem de
lucro, o aumento da carga tributária na simulação eleva o preço de venda. Na
prática, a análise deve considerar créditos de IBS/CBS, perfil dos clientes e
regras específicas da legislação.
Conclusão
Os resultados demonstram a importância do planejamento tributário na
formação do preço de venda. Recomenda-se ampliar este estudo utilizando dados
reais de empresas e cenários distintos por faixa do Simples Nacional.
A Reforma Tributária amplia a importância do planejamento tributário
e fortalece o papel do contador como agente estratégico na definição de preços
e na tomada de decisões empresariais.
Referências
BRASIL. EC nº 132/2023. BRASIL. LC nº
123/2006. BRASIL. LC nº 214/2025. IUDÍCIBUS, Sérgio de. Teoria da
Contabilidade. MARTINS, Eliseu. Contabilidade de Custos. PADOVEZE, Clóvis Luís.
Controladoria Estratégica.