Conceitos essenciais para a gestão empresarial
Por Marli Voss Hartmann da Silva
Versátilis Estudos e Conceitos Contábeis
Introdução
Compreender a situação patrimonial de uma
empresa é fundamental não apenas para profissionais da Contabilidade, mas
também para gestores, administradores e empreendedores. Decisões relacionadas a
investimentos, endividamento, aquisição de bens e utilização dos recursos
disponíveis dependem de informações capazes de demonstrar a realidade econômica
e financeira da organização.
Nesse contexto, patrimônio, ativo, passivo e
patrimônio líquido constituem conceitos essenciais para a interpretação das
demonstrações contábeis. A Contabilidade transforma acontecimentos econômicos
em informações estruturadas e, para o gestor, compreender essa linguagem amplia
a capacidade de analisar a empresa e tomar decisões fundamentadas.
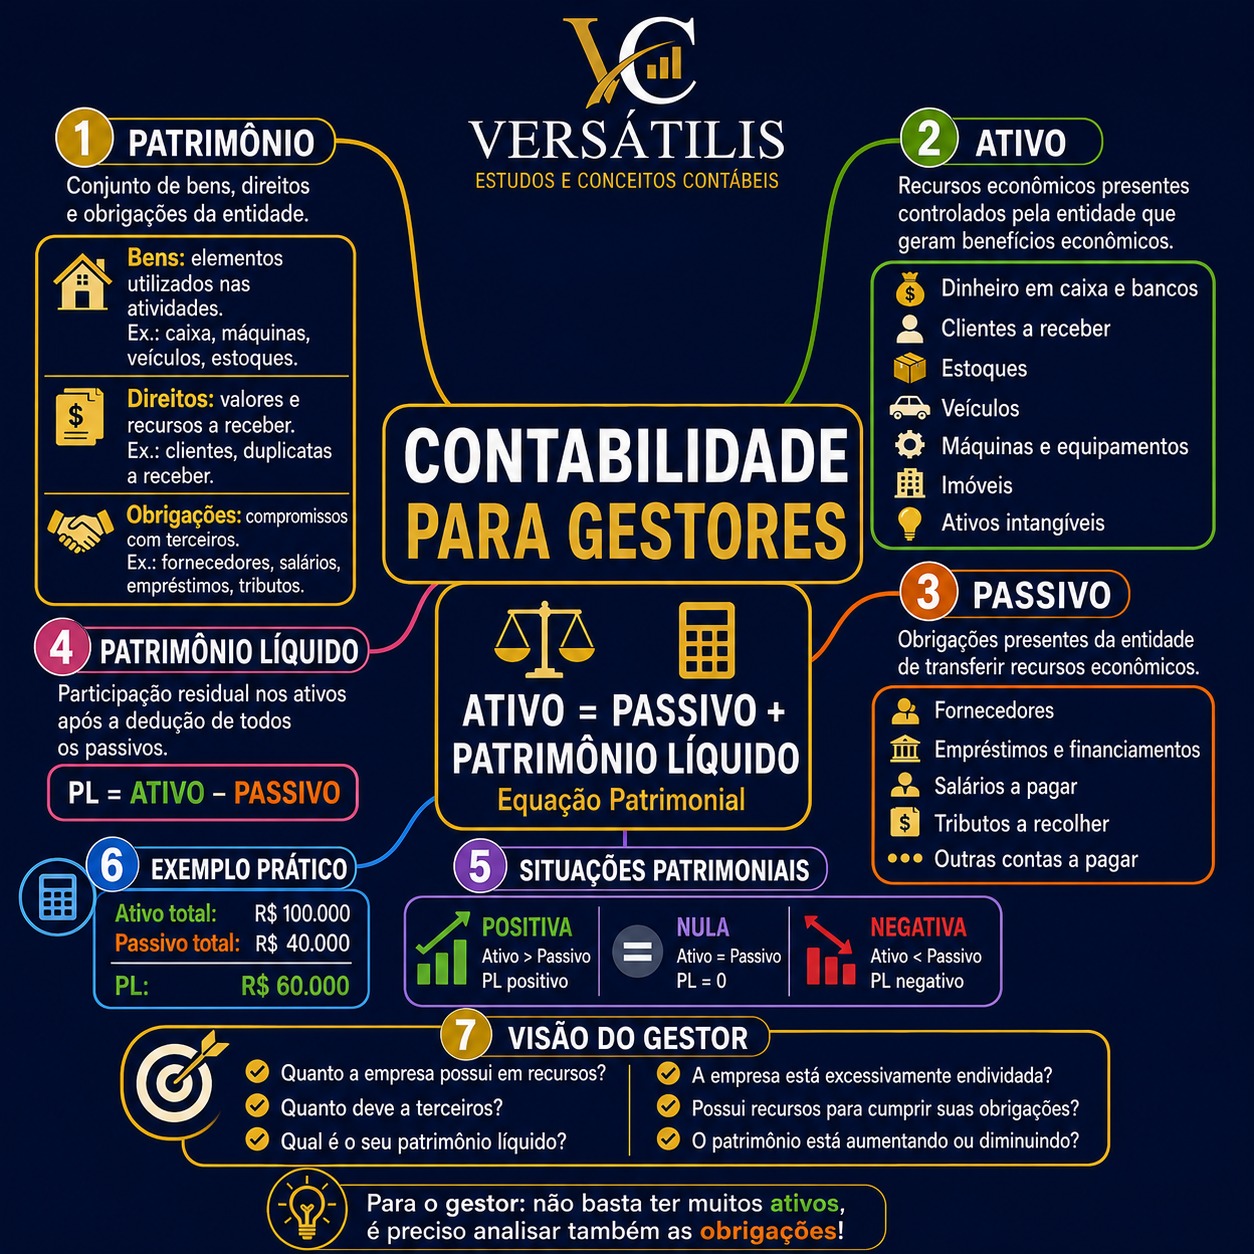
1.
Patrimônio: muito além dos bens da empresa
Em uma abordagem introdutória, o patrimônio
empresarial pode ser estudado a partir de três elementos: bens, direitos e
obrigações. Os bens compreendem elementos utilizados pela organização no
desenvolvimento de suas atividades, como dinheiro, mercadorias, máquinas,
equipamentos, veículos e imóveis.
Os direitos correspondem, didaticamente, aos
valores e recursos que a empresa possui a receber, como vendas realizadas a
prazo e determinados créditos perante terceiros. As obrigações representam
compromissos assumidos pela entidade, como valores devidos a fornecedores,
instituições financeiras, empregados e governos.
PATRIMÔNIO → BENS + DIREITOS + OBRIGAÇÕES
Para compreender esses elementos de acordo
com a estrutura conceitual contemporânea da Contabilidade, é necessário avançar
para os conceitos de ativo, passivo e patrimônio líquido, estabelecidos pelo
CPC 00 (R2).
2.
Ativo: os recursos econômicos da entidade
De acordo com o CPC 00 (R2) – Estrutura
Conceitual para Relatório Financeiro, ativo é um recurso econômico presente
controlado pela entidade como resultado de eventos passados. O recurso
econômico é um direito que possui potencial de produzir benefícios econômicos.
Na prática empresarial, podem estar
relacionados ao ativo elementos como caixa, valores mantidos em instituições
financeiras, contas a receber, estoques, máquinas, veículos, imóveis e
determinados ativos intangíveis, desde que atendidos os requisitos aplicáveis.
Para o gestor, analisar o ativo significa
compreender os recursos econômicos que sustentam as atividades da organização e
que podem contribuir para a geração de benefícios econômicos.
3.
Passivo: compreender as obrigações também é gerir
O CPC 00 (R2) define passivo como uma
obrigação presente da entidade de transferir um recurso econômico como
resultado de eventos passados. Entre os exemplos encontrados no cotidiano
empresarial estão fornecedores a pagar, empréstimos, financiamentos, salários e
determinadas obrigações tributárias.
Esse conceito é especialmente importante para
a gestão porque uma empresa pode apresentar um volume expressivo de ativos e,
simultaneamente, possuir obrigações significativas. Assim, analisar apenas
aquilo que a empresa possui ou controla não é suficiente para compreender sua
posição patrimonial.
4.
Patrimônio Líquido: a participação residual
O Patrimônio Líquido representa a
participação residual nos ativos da entidade após a dedução de todos os seus
passivos, conforme estabelece o CPC 00 (R2).
PATRIMÔNIO LÍQUIDO = ATIVO − PASSIVO
Imagine uma empresa com Ativo de R$
500.000,00 e Passivo de R$ 320.000,00. Nesse caso, o Patrimônio Líquido será de
R$ 180.000,00. Isso evidencia que o total de ativos não corresponde,
necessariamente, ao patrimônio líquido da organização.
5.
A Equação Patrimonial
Uma das relações fundamentais para
compreender a estrutura patrimonial é a equação que relaciona Ativo, Passivo e
Patrimônio Líquido.
ATIVO = PASSIVO + PATRIMÔNIO LÍQUIDO
Considere uma empresa com R$ 20.000,00 em
caixa, R$ 30.000,00 em clientes a receber, R$ 50.000,00 em estoques e R$
100.000,00 em máquinas e equipamentos. Seu Ativo total será de R$ 200.000,00.
Se essa mesma empresa possuir R$ 40.000,00 em
fornecedores e R$ 30.000,00 em empréstimos, terá Passivo de R$ 70.000,00.
Consequentemente, seu Patrimônio Líquido será de R$ 130.000,00.
R$ 200.000,00 = R$ 70.000,00 + R$ 130.000,00
6.
Uma comparação com as finanças pessoais
Uma maneira simples de compreender essa
relação é transportá-la para a realidade de uma família. Imagine uma residência
de R$ 300.000,00, um veículo de R$ 80.000,00 e R$ 20.000,00 disponíveis em
conta bancária. Para fins didáticos, esses recursos totalizam R$ 400.000,00.
Se ainda existem R$ 180.000,00 referentes ao
financiamento da residência e R$ 30.000,00 relacionados ao financiamento do
veículo, as obrigações totalizam R$ 210.000,00. A diferença é de R$ 190.000,00.
A comparação evidencia uma ideia importante
para qualquer gestor: possuir muitos recursos não significa, isoladamente,
possuir uma situação patrimonial favorável. É necessário analisar conjuntamente
ativos, passivos e patrimônio líquido.
7.
Da Contabilidade para a tomada de decisão
Quando compreende a estrutura patrimonial, o
gestor deixa de observar a Contabilidade apenas como um conjunto de registros e
passa a utilizá-la como instrumento de análise. Questões como volume de
recursos, nível de obrigações, endividamento, participação de capital próprio e
evolução patrimonial passam a integrar a tomada de decisão.
Os números apresentados nas demonstrações
contábeis contam parte da história econômica da organização. Interpretá-los
permite ao gestor compreender melhor a estrutura da empresa, avaliar riscos e
apoiar decisões com informações mais consistentes.
Considerações
finais
Patrimônio, ativo, passivo e patrimônio
líquido são conceitos básicos da Contabilidade, mas possuem grande relevância
para a gestão empresarial. Compreender a equação patrimonial permite visualizar
a relação entre os recursos econômicos da entidade, suas obrigações e a
participação residual representada pelo patrimônio líquido.
Mais do que memorizar que Ativo = Passivo +
Patrimônio Líquido, é necessário compreender o significado gerencial dessa
relação. A Contabilidade torna-se ainda mais útil quando deixa de ser vista
apenas como uma obrigação administrativa e passa a ser interpretada como fonte
de informação para compreender a empresa, avaliar sua estrutura e apoiar
decisões.
VERSÁTILIS ESTUDOS E CONCEITOS CONTÁBEIS
Descomplicando conceitos contábeis para transformar
informação em conhecimento e conhecimento em decisão.
Referências
BRASIL. Lei nº 6.404, de 15 de dezembro de
1976. Dispõe sobre as Sociedades por Ações.
COMITÊ DE PRONUNCIAMENTOS CONTÁBEIS – CPC.
CPC 00 (R2) – Estrutura Conceitual para Relatório Financeiro. Brasília: CPC.
CONSELHO FEDERAL DE CONTABILIDADE – CFC. NBC
TG Estrutura Conceitual – Estrutura Conceitual para Relatório Financeiro.
Brasília: CFC.